ラベル Economic history の投稿を表示しています。 すべての投稿を表示

2025年6月7日土曜日

Tyler Smith 「大恐慌から抜け出せたのは、金本位制から離脱したおかげか?」(2024年1月23日)

Tyler Smith, “Recovering from economic depressions: Did ending the gold standard help countries escape from the Great Depression?”(Research Highlights, American Economic Association, January 23, 2024)


金本位制からの離脱が1930年代の大恐慌(Great Depression)を終わらせるために必要な第一歩だったというのが多くの経済学者の考えである。そのことを裏付ける何よりの証拠がアメリカの経験である。しかしながら、一つの例あるいは一部の例から一般的な結論を導き出すのは軽率かもしれない。
 
大恐慌から抜け出すのを支えた真因は何だったのか? そのことを探るためにこれまでで最も包括的なデータを使って検証を加えているのが、アメリカン・エコノミック・レビュー誌の2024年1月号に掲載予定のマーティン・エリソン(Martin Ellison)&サン・セオク・リー(Sang Seok Lee)&ケヴィン・オルーク(Kevin Hjortshøj O'Rourke)の三人の共著論文――“The Ends of 27 Big Depressions”(American Economic Review 114 (1): pp. 134–68)――である。27カ国が対象になっていて、最先端のナウキャスティングの手法を使って1500以上の変数について月次ないしは四半期の23万件を超えるデータに分析が加えられている。

金本位制から離脱する前後で物価水準と産出量にどんな変化が生じたかを跡付けたのが、三人の共著論文から転載した以下の図(図11)である。ベルギー、カナダ、デンマーク、エストニア、フィンランド、日本、ニュージーランド、ペルー、南アフリカ、スウェーデン、イギリス、アメリカの計12カ国が対象になっている。いずれも金本位制から離脱した日付がはっきりしている国である。


横軸に直行する垂直線よりも左側が金本位制から離脱する前で、右側が金本位制から離脱した後である。赤色の実線は、アメリカの物価水準と産出量の推移を表している。濃い黒色の実線は、アメリカを除く11カ国の平均値を表している(産出量については、データの制約もあって、ペルー、ニュージーランド、デンマーク、エストニア、フィンランドが除かれている)。

金本位制から離脱するまでは、12カ国すべてで物価水準が下落傾向にあった。金本位制から離脱した後はどうだったかというと、大半の国で物価水準が急速に安定した。多くの国では、産出量も盛り返した。アメリカなんかは特にそうだ。しかしながら、産出量が下落し続けた国もいくつかあった。上の図に照らす限りだと、金本位制から離脱したおかげで産出量にどんな効果が及んだかについて明確な結論は下せない。

金本位制からの離脱がどんな効果を持ったかを推計するために、エリソン&リー&オルークの三人は別の手法も使って分析を加えている。そして、金本位制からの離脱がインフレ期待を喚起して実質金利を低下させたことを見出している。 実質金利が低下したおかげで、景気が回復したというのである。

通貨制度が大きく変わると、インフレ期待が喚起されて総需要が刺激される可能性があるのだ。金本位制からの離脱がその典型例なのだ。

2025年5月21日水曜日

Mike Moffatt 「リセッションとデプレッションの違いとは?」(2018年7月22日)

Mike Moffatt, “What Is the Distinction Between a Recession and a Depression?”(ThoughtCo., July 22, 2018)


「リセッションというのは、あなたの隣人が仕事を失う時のこと。デプレッションというのは、あなたが仕事を失う時のこと」。経済学者の間で知られている古いジョークだ。

リセッションとデプレッションの違いが曖昧ではっきりしない単純な理由がある。一般的に認められている定義というのがないのだ。100人の経済学者にリセッションとデプレッションの定義を聞いたら、最低でも100通りの別の答えが返ってくるだろう。しかしながら、とにかくやってみるとしよう。リセッションとデプレッションがどう定義されているかを概観した後に、ほぼすべての経済学者が同意してくれそうなやり方で両者の違いを説明してみるとしよう。


リセッション:新聞の定義

GDP(国内総生産)が2四半期(あるいは、2四半期以上)連続して減少するのがリセッションというのが、新聞でよく目にする定義だ。

大半の経済学者は、この定義を気に入っていない。主な理由は二つあって、GDP以外の変数の変化が考慮されていないというのが一つ目だ。例えば、失業率だとか消費者信頼感指数だとかの変化が無視されているのだ。四半期のデータを使って判断されているので、リセッションがいつ始まっていつ終わったのかを特定するのが難しいというのが二つ目の理由だ。リセッションが10カ月未満しか続かないようなら、見過ごされてしまう可能性があるのだ。


リセッション:景気循環日付委員会の定義

リセッションに陥っているかどうかをより的確に見抜こうと試みているのがNBER(全米経済研究所)の景気循環日付委員会だ。 雇用量、鉱工業生産、実質所得、卸売販売額/小売販売額だとかの変化に目を凝らして、景気の良し悪しを認定している。景気循環日付委員会では、 景気が「山」から「谷」に向かうまでの期間をリセッション(景気後退局面)と定義している。それとは反対に、景気が「谷」から「山」に向かうまでの期間は景気拡張局面と定義されている。この定義によると、リセッションは平均的には1年くらい続く傾向にあるようだ。


デプレッションの定義

1930年代に大恐慌が起こるまでは、景気の低迷は例外なくデプレッションと呼ばれていた。1910年とか1913年とかに起こったデプレッションと1930年代に起こったデプレッションを区別するために、1910年とか1913年とかに起こったデプレッション(1930年代に起こったデプレッションほどは深刻じゃないデプレッション)をリセッションと呼ぶようになったのである。このことからデプレッションの単純な定義が得られることになる。リセッションよりも長く続いて深刻なのがデプレッション。


リセッションとデプレッションの違い

リセッションとデプレッションをどうやって区別したらいいだろうか? いい目安がある。実質GDPの落ち込みが10%以上ならデプレッションで、実質GDPの落ち込みが10%未満ならリセッションと見なすのだ。

この物差しを使うと、アメリカで最後にデプレッションが起こったのは1937年5月から1938年6月までの期間ということになる。実質GDPが18.2%減少したのだ。この物差しを使うと、1930年代に起こった大恐慌の見え方も変わってくる。一回ではなく二回のデプレッションが起こったのだ。1929年8月から1933年3月までの間に実質GDPが33%近くも減少するというひどいデプレッションが起こって、その後に景気回復局面を挟んで、1937年5月から1938年6月までの間にもう一回デプレッションが起こったのだ。

戦後のアメリカでは、実質GDPが10%以上減少するようなデプレッションは起こっていない。1973年11月から1975年3月までの間に実質GDPが4.9%減少したのが、過去60年の間に起こった最悪のリセッションだ。フィンランドだとかインドネシアだとかでは、実質GDPが10%以上減少するようなデプレッションがつい最近も起こっている。

2025年5月20日火曜日

Cory Doctorow 「フランスやスコットランドが性能面で劣っていたクロスボウに固執したのはなぜ?」(2016年1月20日)


ロングボウはクロスボウよりも性能がだいぶ優れていたが、軍の主力武器として取り入れたのはイングランドだけだった。フランスやスコットランドの軍隊は、性能面で劣っていたクロスボウを1世紀近くも使い続けたのである。その理由は?

歴史家たちを何十年にもわたって悩ませてきたこの謎――「ロングボウパズル」――の答えを二人の経済学者が提示している。サイモン・フレーザー大学に籍を置くダグラス・アレン(Douglas Allen)と、ジョージ・メイソン大学に籍を置くピーター・リーソン(Peter Leeson)の二人が Journal of Law and Economics 誌に掲載された論文で、ロングボウパズルを解いているのだ。

フランスやスコットランドの王は、反乱を恐れるあまりに、兵にロングボウを持たせたがらなかったというのが二人の言い分だ。その一方で、イングランドは政情が比較的安定していたので、安心して兵にロングボウを持たせることができたというのだ。その結果として、イングランドは外敵との戦争で優位に立てたというのだ。

論文のアブストラクト(要旨)を引用しておこう。

ロングボウは、中世ヨーロッパにおける飛び道具界の無二の王の地位に一世紀以上にわたって君臨した。しかしながら、軍の主力武器として採用したのはイングランドだけだった。フランスやスコットランドの軍隊は、性能面で劣っていたクロスボウに固執したのである。何十年にもわたって歴史家たちを悩ませてきた謎である。本稿では、「制度によって制約された技術選択」理論の観点からこの謎に切り込む。ロングボウは、クロスボウとは違って、安価で作るのが簡単で、戦場で使うつもりであれば大勢の射手を養成する必要があった。ロングボウのこれらの特徴ゆえに、軍の主力武器として採用すると、王の座を狙う貴族がロングボウの扱いに慣れた大勢の兵を束ねて反乱を引き起こす可能性が生まれたのである。どの飛び道具を軍の主力武器として選ぶかをめぐって、王(支配者)はトレードオフに直面していたのだ。内乱を防ぐか、それとも国防を強化するかというトレードオフに。中世末期のヨーロッパで、飛び道具として最も優れていたロングボウを選んでも反乱が起こるのを心配する必要がないくらいに政情が安定していたのはイングランドだけだった。政情が不安定だったフランスやスコットランドでは、クロスボウがやむなく選ばれたのだ。

2025年5月14日水曜日

David Beckworth 「不換紙幣から商品貨幣へ ~ソマリアのケース~」(2013年2月12日)

David Beckworth, “From Government Fiat Money to Private Commodity Money: the Case of Somalia”(Macro Musings Blog, February 12, 2013)


1991年に政権が崩壊して以降のソマリアでの「お金事情」について、ローレンス・ホワイト(Lawrence H. White)&ウィリアム・ルーサー(William Luther)の二人が興味深い研究を行っている(こちらとこちら)。彼らの論文から一部を抜粋しておこう。

貨幣の供給をどのように管理すべきかについて、過去数十年にわたって数多くの研究がなされてきている。興味深いことに、1991年に政権が崩壊して以降のソマリアで、貨幣の供給を自生的に管理するメカニズムが粗いかたちながらも出現してきているようだ。市中に流通する紙幣の量を制限できる力を持つ政府が不在であるのに乗じて、海外の印刷業者と手を組んで偽札を輸入して儲けようとする勢力が現れた。しかしながら、国内での通常の取引では1991年以前に発行された紙幣しか受け取ってもらえないので、国内に持ち込まれる偽札の量に制限が課せられる格好になった。額面が大きい紙幣を偽造しても儲けられないからである。1000ソマリア・シリングの対ドルレートは1991年から2008年までの間に0.30ドルから0.03ドルに減価したが、その後はそのレートで安定した。1000ソマリア・シリング紙幣を一枚偽造するのに要する費用(およそ0.03ドル/3セント)と等しくなったからである。

つまりは、贋金つくりに手を染める連中でさえも合理的な計算を行っているわけだ。限界費用(一枚の紙幣を偽造するのに要する費用)が限界便益(一枚の紙幣を偽造することによって得られる儲け)と等しくなるところまで偽札の発行を続けたというわけだから。その結果として、ソマリア紙幣の価値は、偽札を作るために要する費用と等しくなる水準にまで低下した。一枚の偽札を作るためにかかる紙代、インク代、プリンター代、電気代、海外からの輸送費等々の合計と等しくなる水準にまで低下したのだ。私からすると、ソマリアで出回っている偽札は一種の商品貨幣のように見える。政府が機能していない破綻国家であるにもかかわらず、ソマリアの経済がほどほどの安定を保っているのはこの商品貨幣のおかげだ。ソマリアで進行中の貨幣をめぐる魅惑的な実験は、商品貨幣から不換紙幣へという貨幣史の定番の流れに逆行している。ソマリアでは、不換紙幣(政府が独占的に発行する不換紙幣)が商品貨幣(民間で自由に発行される商品貨幣)に取って代わられているのだ。ブログ界における貨幣史の第一人者であるコーニング(J. P. Koning)がソマリアで起こっていることからどんな教訓を引き出すか楽しみだ。


2025年5月12日月曜日

Gauti Eggertsson 「アベノミクスとフランクリン・ルーズベルト」(2013年4月4日)

Gauti B. Eggertsson, “Abenomics and FDR”(Economic Notes, April 4, 2013)


過去数ヶ月の間に経済政策の分野で起こった最も注目すべき出来事は、日本銀行と日本政府がデフレからの脱却に向けて金融政策と財政政策を「協調させる(コーディネートさせる)」決意をはっきりと固めたことだろう。新しい首相(安倍晋三)の名前にちなんで「アベノミクス」と呼ばれ出しているが、長年にわたって続いたデフレから脱却して年率およそ2%のインフレ率を達成することが目標として掲げられている。その目標を達成するための手段についてもあれこれと概要が伝えられている。

去る1月(2013年1月)に日本政府と日本銀行が共同で声明を出していて、デフレから脱却するために政策を協調(連携)させることが誓われている。その声明はこちら(pdf)〔日本語版はこちら(pdf)〕。

本日(2013年4月4日)になって、日本銀行がさらなる行動(「量的・質的金融緩和」)に乗り出すことが発表された。その概要はこちら(pdf)〔日本語版はこちら(pdf)〕。

何が意図されているかは明らかだ。インフレ期待を喚起して実質金利を引き下げるというのがまず第一だ。デフレではなくインフレが予想されるようになれば、実質金利が低下する。そうなると、お金を将来のためにとっておくよりも今すぐに使おう(支出しよう)という気になる。つまりは、インフレ期待が喚起されたら、通常の金融政策と同じような経路を通じて総需要が刺激されると予想されるのだ。次に、借り手が負う債務の負担を和らげるというのが第二だ。ほどほどのインフレになれば、借り手が負う債務の負担が和らいで、そのおかげでまたもや総需要が刺激されるかもしれない。景気が大きく落ち込んでいる中で過剰な債務が積み上がり、その圧縮(「デレバレッジ」)を余儀なくされている家計なり企業なりが少なくないケースにおいては特に。 

興味深いことに、アベノミクスと極めて似通った政策が1933年に米国の大統領に就任したばかりのフランクリン・D・ルーズベルトによって試みられている。政策レジームを構成する要素の大半がそっくり同じで、目標とするインフレ率が違うくらいだ。ルーズベルト大統領の方がアベノミクスよりも高めのインフレ率の達成を目標にしていたのだ――ルーズベルト大統領は、不況に陥る以前の水準にまで物価を引き上げる(リフレートする)ことを誓ったが、それはかなり高めのインフレ率を受け入れることを意味していた。この点については、2008年に書かれた拙論文(pdf)を参照していただきたい――。「ニューディール」政策の中でもこの要素は大きな成功を収めて、アメリカ経済が1933年から1937年にかけて急速な景気回復を成し遂げるのに貢献したというのが私の判断だ――しかしながら、うまくいった一連の政策も “Mistake of 1937”(pdf)(「1937年の過ち」)によって放棄されてしまい、アメリカ経済は再び不況に陥る羽目になってしまった――。これまでに日本政府が発表している政策も経済成長を加速させるのに同じように大いに役立つに違いないというのが私の判断だ。しかしながら、2%というインフレ率の目標値がちょいと低いのではないかというのが気がかりではある。どうなるかはこれからわかるだろう。ともあれ、私なりに何よりも肝心だと思うのは、日本政府がルーズベルト大統領と同じように「リフレーション」(“reflation”)を最優先課題に掲げて、リフレーションを達成するために必要なことなら何でもするつもりであることを前面に出していることだ。

ルーズベルト大統領が政策実験に乗り出した直後に放映された「インフレの宣伝」動画を以下に貼り付けておこう。講義で学生たちと一緒に視聴したこともある。インフレが総需要を刺激する二通りの経路については上でも述べたが、この動画でそのどちらについても触れられているのに気付くだろう――私がずっと前から取り組んでいる主要な研究テーマが第一の経路だ。例えば、こちらの論文(pdf)とか、マイケル・ウッドフォードとの共著論文(pdf)とかで分析を加えている。第二の経路(再分配経路)については、ポール・クルーグマンとの共著論文(pdf)で分析を加えている――。 


2025年5月8日木曜日

Gauti Eggertsson 「コモディティー価格と『1937年の過ち』 ~現代の経済学者は同じ過ちを繰り返すか?~」(2011年6月1日)

Gauti Eggertsson, “Commodity Prices and the Mistake of 1937: Would Modern Economists Make the Same Mistake?”(Liberty Street Economics, FRB of New York, June 1, 2011)


(2011年6月時点の)アメリカ経済が置かれている現状は、政策上の重大なミスが犯されようとしていた1937年の状況と驚くほど似ている。例えば、以下の記述をご覧いただきたい。(1)不況がついに終わりそうな兆しが見え出していて、(2)何年にもわたってほぼゼロ%の水準にとどまっていた名目短期金利が上昇する(引き上げられる)のではないかとの観測が流れ、(3)インフレの過熱を心配する声がちらほらと聞こえてくる。(4)マネタリーベースが急増していて銀行部門に大量の超過準備(必要準備を上回る準備預金残高)が累積している事実がその心配の大きな理由になっていて、(5)コモディティー価格が近頃上昇していることも火に油を注ぐ格好になって、インフレが過熱して手に負えなくなってしまうのではないかと心配されている。

現状の要約としても通用するだろうが、実は1937年当時の状況を要約したものなのだ。私がベンジャミン・パグスレー(Benjamin Pugsley)と二人で執筆した論文――“The Mistake of 1937: A General Equilibrium Analysis”(pdf)――で要約した1937年当時の状況の説明を引っ張ってきたのだ。この論文で「1937年の過ち」(“the Mistake of 1937”)と呼んでいるのが、大まかに言うと、Fedと政府による一連の引き締め政策のことであり、そのせいで1933年から1937年にわたって続いた景気回復が頓挫させられて、1937年~1938年にそれまでの歴史で最も深刻な不況の一つに陥ることになったのだ。インフレに対する恐れが「1937年の過ち」の引き金になったのだが、コモディティー価格の上昇がインフレに対する恐れを引き起こした主たる原因だったという点は注目すべきである。コモディティー価格の急騰がインフレに対する恐れを掻き立てている今の状況と瓜二つなのだ。コモディティー価格の急騰を目にしてFF金利(政策短期金利)を引き上げよと求める声がちらほら上がっている今の状況と瓜二つなのだ。

ここで一つの問いを投げ掛けてみるとしよう。現代の経済学者が1937年に送り込まれて政策運営にあたったとしたら、同じように「1937年の過ち」を繰り返してしまうだろうか? 「繰り返さない」というのが私の答えである――そうなってほしいという願望が込められているのは否定できないが――。その理由は、現代の大半の経済学者は、消費者物価指数の一時的な変動と恒久的な変動を区別するようになっているからである。現代の大半の経済学者であれば、1936年~1937年に起きた物価の上昇は、コモディティー価格の変動による一時的なものであって、物価の基調が変化したことを反映したものではないと判断する可能性が高いのだ。


「1937年の過ち」とその結果

「1937年の過ち」は、景気回復の基盤が未だ脆弱な中で予防的な引き締めが試みられた結果として引き起こされた。もっと具体的に言うと、1933年に導入された「リフレーション」(“reflation”)政策が放棄された結果として起きたのだ。1929年~1933年の不況に伴って物価が下落したが、フランクリン・ルーズベルト(Franklin Delano Roosevelt、 FDR)大統領率いる政権とFedは、不況が始まる以前の水準にまで物価を引き上げることにコミットした――1933年~1937年の景気回復をもたらした政策についての詳細は、American Economic Review 誌に掲載された拙論文 “Great Expectations and the End of the Depression”(pdf)を参照していただきたいと思う――。具体的には、「政府支出の積極的な拡大(財政赤字の放置)」/「金本位制の停止」/「金融緩和」が組み合わされて、リフレーションが目指されたのである。現代のマクロ経済モデルが説くところによると、リフレーションを実現するためのそのような政策の組み合わせは、名目短期金利がゼロ%の下限に達した状況――当時がまさにそうだった――で景気を大いに刺激する効果を持つ可能性がある。その理由は、名目金利がゼロ%で物価の下落ではなく物価の上昇が予想されるようになれば、総支出(総需要)の重要な決定因である「実質金利」がプラスの水準からマイナスの水準に低下することになるからである。実質金利がマイナスになれば、貨幣を退蔵するよりも支出した方が得になるからである。それに加えて、実質金利がマイナスになれば、過剰な債務を抱えている家計や企業のバランスシートが改善される可能性もある。この点については、ポール・クルーグマン(Paul Krugman)との共著論文である “Debt, Deleveraging, and the Liquidity Trap”(pdf)で詳しく論じている。

「1937年の過ち」により、リフレーションの恩恵が放棄されて、あらゆる政策の方向性が反転させられることになった。Fedだったり政府の主要人物だったりが金利の引き上げをほのめかすだけでなく、財政緊縮を支持するようになった。お上の関心が、景気回復の継続よりもインフレーションの抑制に向くようになったのである。

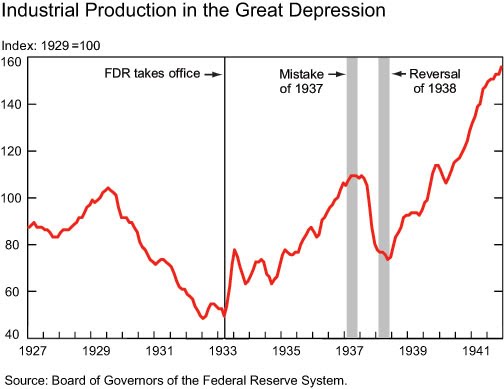
リフレーション政策が反転された結果として物価や産出量にどんな効果が及んだかを表しているのが、以下の図である。1927年~1941年における消費者物価指数(CPI)と卸売物価指数(WPI)の推移を跡付けたのが1番目の図で、同じ期間(1921年~1941年)における鉱工業生産の推移を跡付けたのが2番目の図である。どちらの図にも3本の垂直線が引かれているが、一番左の垂直線は、ルーズベルトが大統領に就任してリフレーション政策の採用が宣言された時点を表している。左から2番目の垂直線は、「1937年の過ち」が犯された期間を表している。1番目の図を見ると、政府がインフレを警戒し出した1937年の時点では、物価が目標とする水準――不況が始まる前の水準――にまでまだ戻っていないことがわかる。リフレーション政策が反転されると、物価も鉱工業生産も落ち込むことになった。 “reversal of 1938”(「1938年の反転」)と名付けられた一番右の垂直線は、不況が始まる前の水準にまで物価を引き上げることに政府が再度コミットした時点を表している。2番目の図にはっきりと表れているように、「1938年の反転」(再度のコミットメント)後に鉱工業生産が堅調に伸びている事実は重要である。


コモディティー価格の役割

1937年に政策が引き締められた原因は、「インフレに対する恐れ」(inflation fears)にあった。それでは一体何が「インフレに対する恐れ」を引き起こしたのかというと、コモディティー価格の上昇がその主たる原因だった。以下の図に示されているように、色々な一次産品の価格がわずか1年の間に倍以上も上がったのである。パグスレーとの共著論文でも指摘しているが、コモディティー価格が急騰しているのを見て、多くの政策当局者がインフレの過熱を心配する声を上げるようになったのである。


現代の経済学者が1937年に送り込まれて政策運営にあたったとしたら、コモディティー価格の上昇に対して当時の政策当局者たちと同じような反応を見せる可能性は小さいだろう。現代の経済学者は、一般物価を測る指数がどのように変化しているかを脇に置いてコモディティー価格だけに注視するようなことはないのだ。1936年~1937年にコモディティー価格が上昇したのは、物価の基調が変化したせいではなく、コモディティー市場に生じた一時的な供給ショックにその原因の多くを求めることができそうだ。そのことを裏付けているのが、1936年から「1937年の過ち」が犯されるまでの間に、例えばトウモロコシのようにその価格が倍以上も上がった一次産品があった一方で、消費者物価指数の上昇ペースはそれよりも緩やかだったという事実だ(消費者物価指数の上昇率がピークに達したのは1937年5月。年率換算で4.8%の上昇率を記録した)。消費者物価指数に含まれていた一部の商品の価格が大幅に変動したにしても、消費者物価指数自体はそこまで大きくは変化しなかったのだ。

Fedで働いている現代の経済学者たちは、一時的な供給ショックにそれほど影響されない物価指数の動きに注目する傾向にある。その例としては、「コアCPI」がある(以下の図を参照)。通常のCPI(ヘッドラインCPI)から価格が変動しやすい食料やエネルギーを除いたのが、コアCPIだ。2008年に入ると、アメリカの景気は急激に悪化して危機へと突き進んでいった。先行きがどうなりそうかはっきりしてくるにつれて、経済学者たちはインフレではなくデフレに陥るのではないかと懸念するようになった。そのような懸念を受けて、政策金利が積極的に引き下げられた。最終的にゼロ%にまで引き下げられたのである。


しかしながら、上の図のヘッドラインCPIの動きからも読み取れるように、2008年の初期に石油価格が上昇すると、それにつられてコモディティー価格も一時的に上昇した。すると、インフレの過熱を警戒する声がちらほら上がるようになった。しかしながら、Fedで働いているか否かを問わず多くの経済学者たちは、ヘッドラインCPIで測ったインフレ率が上昇しているのは、個別の商品に特有の事情によるものであり、物価全般に上昇圧力がかかっているわけではないと判断した。2008年7月にヘッドラインCPIで測ったインフレ率が年率換算で5.5%の高さに達したにもかかわらず、Fedは、コモディティー価格の一時的な上昇をほとんど無視するようにして、コアCPIをはじめとしたその他の物価指数の動きに注目した。その判断は正しかったことが判明した。コモディティー価格は大幅に上昇していたが、一般物価水準は下落傾向にあったのである。

つまりは、現代の経済学者が1937年に送り込まれて政策運営にあたったとしたら、「1937年の過ち」を繰り返してしまう可能性は小さいのだ。あれほどの規模で予防的な引き締めに乗り出してしまう可能性は小さいのだ。現代の経済学者は、過去数十年にわたる一般均衡モデルの研究の蓄積もあって――この点については、例えば Eusepi&Hobjin&Tambalotti を参照されたい――、物価が変動しているのは一時的な撹乱要因によるのか(1937年のコモディティー価格の上昇がまさにそれ)、それとも物価の基調が変化したことを反映しているのかを区別する目がいくらか肥えているのだ。

Hans-Joachim Voth&Nico Voigtländer 「ナチス流の利益誘導 ~ナチスによるアウトバーンの建設は政権への支持を高めたか?~」(2014年5月22日)

Hans-Joachim Voth&Nico Voigtländer, “Nazi pork and popularity: How Hitler’s roads won German hearts and minds”(VOX, May 22, 2014)

 
ヒトラー率いるナチス政権は、国の全土に及ぶ高速道路網――アウトバーン――を世界で初めて整備した。本稿では、ナチスによる高速道路の建設が政権への支持にいかなる効果を持ったかを検証する。1933年から1934年までの間に行われた選挙なり国民投票なりで投票結果にどんな変化が起きたかに着目して分析を加えたところ、「利益誘導」を意図した財政支出が政権への不支持率を低下させる効果を持ったことが見出された。高速道路が横切らなかった郡(選挙区)と比べると、新たに高速道路が横切ることになった郡(選挙区)では、選挙なり国民投票なりで政権への反対票の減り方がより大きかったのである。少なくとも1934年以降に関しては、アウトバーンが政権の人気をいくらか支える役目を果たしたと言えそうである。


「少なくとも、彼(ヒトラー)はアウトバーン(高速道路)を建設した」。ナチスが国内であんなにも支持された理由として両親や祖父母の口から繰り返し語られるがゆえに、多くのドイツ人の記憶に刻み込まれている文句である。ナチス政権が積極果敢な対外侵攻からジェノサイドに至るまでの一連の政策を推し進めるためには、国民からの圧倒的な支持が欠かせなかった。高速道路網の整備は、ナチス政権の疑いもなく光の面に属する成果として民衆の記憶の中に保存され、1933年以降にナチス政権が熱狂的に支持されるようになったのはなぜなのかを難なく説明してくれる絶好の答えとしてしきりに持ち出される格好になっている。

インフラを整備するための公共投資は、人心(国民のココロとアタマ)を掴む(つかむ)ことが果たしてできるのだろうか? 「ナチスがあんなにも支持されたのは、高速道路網を整備したから」という上の世代がひょいと口にする説明は、単なる言い訳に過ぎないのだろうか? それとも、ナチスに支持が集まった重要な理由を的確に捉えているのだろうか? 公共投資をはじめとした財政支出の効果について実証的な検証を試みているこれまでの先行研究に照らすと、インフラを整備するための公共投資は時の政権(与党、現職)への支持を高めるとは言い切れないようである。その理由の一部は、時の政権(与党、現職)にとって必要度の高い地域に狙いを定めて国の予算が投じられがちだからである。すなわち、公共投資をはじめとして国の予算が投じられる先として、厳しい選挙戦が予想される(選挙で敗れるおそれのある)地域(選挙区)が選ばれがちなのである。Levitt&Snyder (1997) や Manacorda et al. (2011) のように、利益誘導を意図した財政支出が時の政権(与党、現職)への支持を高める効果を持ったことを見出している研究もいくつかある。アメリカ軍によって占領されていた最中のイラクを対象に分析を加えている Berman et al.(2011) によると、インフラを整備するために巨額の予算(復興予算)が投じられた地域では反乱が減ったという結果が得られている。しかしながら、経済学なり政治学なりの方面の学術的な研究では、利益誘導を意図した財政支出の効果について懐疑的な見方――利益誘導を意図した財政支出は、狙い通りの効果を上げているとは言えない(時の政権への支持を高めるのに役立っているとは言えない)という見方――が大勢(たいせい)を占めている(例えば、Stein&Bickers 1994, Feldman&Jondrow 1984)。

ナチス・ドイツにおける高速道路網の整備がどんな効果を持ったかを検証するのは、無駄じゃないだろう。独裁という政治体制下において利益誘導を意図した財政支出が狙い通りに時の政権への支持を高めるのに役立ったかどうかについては、これまでに系統的に検証された試し(ためし)がないからである(Voigtländer&Voth 2014)。それに加えて、ナチスに支持が集まった理由についてよくわかっていないところもあるからである。ヒトラー率いるナチスが既に政権を握っていた1933年3月に行われた総選挙(国会選挙)でも、ナチス(国家社会主義党)の得票率は「わずか」44%でしかなかった。しかしながら、数年もしないうちに、政権への支持率が著しく(いちじるしく)高まったことが反体制派の調査によっても親衛隊保安部(SD)の調査によっても指し示されている(Evans 2006)。ナチス政権への支持が瞬く間に高まったのは、いかにしてだったのだろうか?


アウトバーンの建設

高速道路の建設は、ナチス政権にとって最優先事項だった。ナチスが政権を握って数週間後に、自動車の購入を後押しするために補助金が導入され、国内の自動車産業のこれからについて野心的な構想が打ち出された。それから6か月後には、ドイツ全土に及ぶ高速道路網の建設を取り仕切る会社が設立された。そして、ナチスが政権を握ってから9か月後には、高速道路網の最初の区間の建設が開始された(Vahrenkamp 2010)。

よく耳にする話とは違って、ナチスによるアウトバーン計画にとって軍事的な意図は大して重要な役割を果たさなかった。アウトバーン計画は、1920年代に民間のシンクタンクと組織によって綿密に練り上げられていた構想――自動車道路研究会(STUFA)およびハンザ同盟=フランクフルト=バーゼル自動車道準備連合会(HaFraBa)による構想――を部分的に引き継いだものだった。ほぼほぼその構想に沿って建設が進められたが、構想とは違ったかたちで建設された区間も一部あった。

一区間ずつ完成させて都市圏を順々に繋いでいく(つないでいく)代わりに、同時に17区間の建設が開始された。全部で901ある郡のうち131郡を横切るかたちで、同時進行で建設が進められたわけである。そのせいもあって、最初の区間が開通するまでにはいくらか時間を要した。しかしながら、国内のあちこちでその進捗(しんちょく)を目にすることができた。計画段階でも建設段階でも、ナチスはアウトバーンを偉大な成果として喧伝するプロパガンダを流した 。ヒトラーは、首相に就任してから9カ月経つか経たないかという1933年9月に、最初の区間の着工を祝って鍬入れ式(くわいれしき)を行った。ヒトラーが鍬入れしている姿を収めた写真は、同年11月の総選挙で選挙ポスターとして転用された。 新しい区間が開通するたびに、大きな騒ぎになった。道路脇に大勢が列をなして集まって、党の指導者たちが得意げに運転する車が通過するのを見学したのである。1935年までに最初の区間が開通し、1938年までに距離にして3500キロメートル分が完成した(Vahrenkamp 2010)。

アウトバーン計画の1934年時点での進捗状況をまとめたのが以下の図1である。全土に高速道路網を張り巡らせてあちこちの人口密集地を残らずつなぎ、国内にあるすべての郡の半分近くをいずれかの区間が横切るようにするというのが当初の予定だった(点線)。しかしながら、1934年までに着工に踏み切られたのは、当初予定されていた区間のうちのわずか15%に過ぎなかった(黒色の実線)――二重線は、建設が承認されたものの、まだ着工されずにいた区間――。
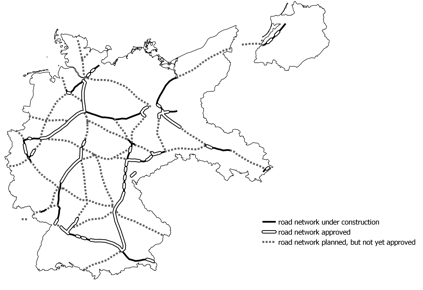

図1. 1934年時点におけるアウトバーン計画の進捗状況


ナチス政権がどれだけ支持されていたかをどうやって測る?

高速道路が建設中だった郡(選挙区)でヒトラー率いるナチス政権への支持がいくらか高まったか? それが探るべき問いである。しかしながら、自由で公正な選挙が最早行われなくなってしまっていたというのに、その答えをどうやって知ったらいいのだろう? ナチスが政権を握って以降も、選挙はちょくちょく行われた。国民からどれだけ愛されているか(支持されているか)を見せつけるためにである。しかしながら、その選挙というのは、自由でもなければ公正でもなかった。投票ブースの前には突撃隊のメンバーが立っていて、有権者は監視されながら票を投じるように迫られた。誰にも見られずに票を投じるのも可能といえば可能だったが、冷ややかな目を差し向けられた。無効票が(政権への)賛成票としてカウントされるのもしばしばだった。高齢で体が弱い有権者も投票所まで連れて行かれた。いくつかの郡では、有権者に手渡す前に投票用紙に印(しるし)をつけておいて、誰がどんな票を投じたかが辿れるようになっていた。ナチス(国家社会主義党)の得票率は概して極めて高かったが、1933年11月の総選挙をはじめとしてその後の選挙での得票率通りに国民の9割以上が漏れ無く(もれなく)ナチス政権を本気で支持していたなんて語るのは馬鹿げているだろう。有権者のうちでどのくらいの割合がナチス政権を本気で支持していたかを(ナチスが政権を握って以降に行われた選挙での)ナチスの得票率から突き止めることなんてできないのだ。

そこで、ナチスがどれだけ支持されていたかではなく、どれだけ支持されていなかったかに目を向けてみるとしよう。具体的には、それぞれの郡ごとに政権への不支持率が時とともにどう変わったかに分析を加えてみるとしよう。いずれかの郡で政権への不支持率が国全体の趨勢を凌駕する勢いで減ったとしたら、その郡で政権への支持に変化が起きた証拠と見なすことができるだろう。このような角度から分析を加える理由は、選挙区ごとに重要な違いが見られるからである。例えば、ヒトラーが国家元首として権力を大幅に強めることにつながった1934年8月の国民投票では、アーヘン市の有権者の24%が(ヒトラーが首相に加えて大統領職も兼ねることに) 反対票を投じている。その一方で、ニュルンベルク市で反対票を投じた有権者の割合は4.6%に過ぎなかったのだ。

きちんと似たもの同士を比較する必要があるので、前後二回の投票――1933年11月の総選挙および1934年8月の国民投票――で政権への不支持率がどう変わったかを調べてみるとしよう。1933年11月に行われた総選挙では、国会での議席が争われた。出馬したのは、ナチス(国家社会主義党)に属する候補者のみだった。ヒンデンブルグ大統領の死去に伴って行われたのが、1934年8月の国民投票である。ヒトラーが首相と大統領を兼ねることに同意するかどうかが問われたのである。


高速道路の建設はいかなる効果を持ったか?

いずれかの区間(高速道路)が建設中だった郡と、新たに高速道路が建設されずにいた郡とでどういう違いが見られたか? 国全体をひっくるめた趨勢としても1933年11月から1934年8月までの間に政権への不支持率は低下したが、いずれかの区間が建設中だった郡ではその下げ幅がより大きかった。政権への不支持率の増減の分布をまとめたのが以下の図2である。いずれかの区間が建設中だった郡での結果(政権への不支持率の増減)の分布をまとめたのが点線、高速道路が建設されずにいた郡での結果の分布をまとめたのが実線である。一見してすぐわかるように、いずれかの区間が建設中だった郡の方が政権への不支持率の下落幅が大きい傾向にある。点線で描かれた曲線(分布曲線)の方が左側に位置しているのだ。


図2. 政権への不支持率の増減幅(1933年11月~1934年8月)


統計的な解析を試みたところ、1933年11月から1934年8月までの間に、政権への不支持率がかなりの勢いで下落していることが見出された。高速道路が建設されずにいた郡を平均すると、政権への不支持率の下落幅は1.5ポイント(1.5パーセントポイント)。それに対して、いずれかの区間が建設中だった郡を平均すると、政権への不支持率の下落幅は2.4ポイント(2.4パーセントポイント)。高速道路が建設されずにいた郡と比べると、いずれかの区間が建設中だった郡では、平均して6割増しの勢いで政権への不支持率が下落したのだ。

問題は、高速道路の建設が「原因」(政権への不支持率を下落させた原因)だったと言えるのかということである。もしかしたら、どういうわけだか政権寄りになりつつあった(政権への支持を強めつつあった)郡にご褒美(ほうび)のつもりで高速道路を建ててやったってだけなんじゃなかろうか? 忠実な僕(しもべ)に見返りとしてご褒美でもやるつもりで。そのあたりがどうだったかを探る(より厳密に因果関係を推定する)ために、二通りの検証を試みた。

  • 第一に、いずれかの区間が建設中だった選挙区で政権への不支持率の下落幅がより大きかったのは、1933年11月時点での政権への不支持率が異様に高かったせいかどうかを検証してみたが、そうじゃなかったという結果が得られた。
  • 第二に、1933年よりも前に練り上げられていた構想――自動車道路研究会(STUFA)による高速道路網構想――との異同に着目した。1933年以降にナチスによって建設が進められた区間と、1920年代に練り上げられていた構想に盛り込まれていた区間とを突き合わせてみたら、ナチスがご褒美のつもりで高速道路を建ててやった(政権寄りになりつつあった郡にご褒美のつもりで高速道路を建ててやった)かどうかを実証的に検証できるかもしれない。1920年代に練り上げられていた構想通りに(1933年以降になって)建設された区間に関しては、ナチスがご褒美のつもりで建ててやったという可能性は薄そうだ。その一方で、1920年代に練り上げられていた構想には盛り込まれていなかったのに1933年以降になって建設された区間に関しては、ナチスがご褒美のつもりで建ててやった可能性もあり得そうだ。


高速道路の建設がそれぞれの郡(選挙区)に及ぼした効果(政権への不支持率をどれだけ下落させたか)をまとめたのが以下の図3である。すべての郡(901郡)を二つのグループに分けて、1933年以降にいずれかの区間(高速道路)が建設中だった郡と、高速道路が建設されずにいた郡とで(1933年11月から1934年8月までの間に)政権への不支持率がそれぞれどのくらい下落したかを表しているのが、一番左の対(つい)になっている棒グラフである。いずれかの区間が建設中だった選挙区の方が1ポイント(1パーセントポイント)近い差で(政権への不支持率の下落幅がその差の分だけ大きいという意味で)有権者の「変心」が多くなっている。1920年代に練り上げられていた構想で高速道路が横切る予定になっていた郡(400郡)を対象に、同様の分析を加えた結果をまとめた――1933年以降に構想通りに高速道路の建設が進められた郡と、構想通りにいかなかった(高速道路が建設されなかった)郡とで、政権への不支持率がそれぞれどのくらい下落したかを表した――のが真ん中の対になっている棒グラフだが、すべての郡(901郡)を対象に分析を加えたケースとほぼ同じような結果が得られている。すなわち、1920年代に練り上げられていた構想で「技術的な理由に照らしても経済的な理由に照らしても、高速道路を建てるならこのあたりがいい」と白羽の矢が立てられた郡(400郡)同士を比べても、高速道路の建設に伴う効果の大きさ――高速道路が建設中かどうかによって、政権への不支持率の下落幅に生まれる差――は、すべての郡(901郡)が対象の先のケースと同じくらいなのである。1920年代に練り上げられていた構想では高速道路が横切る予定になっていなかった498郡を対象に、同様の分析を加えた結果をまとめたのが一番右の対になっている棒グラフである。「ナチスによるご褒美」仮説が成り立つようなら――政権寄りになりつつあった郡にご褒美のつもりでナチスが高速道路を建ててやったのだとしたら――、高速道路の建設に伴う効果が先の二つのいずれのケースよりも大きくなりそうなものだが、そうはなっていない。むしろ、(1920年代に練り上げられていた構想で高速道路が横切る予定になっていた400郡が分析対象の)真ん中のケースよりもその効果は小さいのだ。言い換えると、ナチスが独自の判断で建設に踏み切った区間が横切る郡では政権への支持がどこよりも高まったかというと、そうはなっていないのだ。結論をまとめると、すべての郡(901郡)が分析の対象になっている一番左のケースであのような結果になっている――高速道路が建設中かどうかによって、政権への不支持率の下落幅に差が生まれている――のは、ナチスがご褒美のつもりで高速道路をどこに建てるかを戦略的に決めたせいだとはどうも言えなさそうなのだ。


図3. 高速道路の建設が政権への不支持率に及ぼした効果


さらには、同じ郡の中でも建設中の区間が近くにあった(その区間との距離が近かった)選挙区ほど、政権への不支持率の下落幅が大きいことも見出されている。言い換えると、建設中の高速道路から距離的に隔たっていた選挙区ほど、「変心」する有権者が少なかったのである。


高速道路の建設が政権への支持を高めたのはなぜなのか?

ナチス政権は、景気刺激策として高速道路の建設を何よりも優先した。高速道路の建設によって60万人の雇用を生む目論見だったが、実際には最大で12万5千人の雇用が生み出されるにとどまった。最近の研究によると、高速道路の建設がマクロ経済(ドイツ経済全体の景気)に及ぼした効果は些細なものだったという結果が得られている(Ritschl 1998)。高速道路が建設されたおかげで交通の便がよくなって得をしたかというと、それも大したことはなかったようである。当時のドイツは、自家用車の所有率がヨーロッパで最下位だったからである(Evans 2006)。

とは言え、高速道路の建設が界隈の町や村をそれなりに潤した(うるおした)可能性はある。高速道路を建設するために雇われた作業員たちは、当初のうちは高速道路が建設されている周辺の町や村にある民家にお世話になったが、しばらくして付近にバラックが建てられるとそこに住まった。作業員たちは、その地にある宿屋や売店でお金を落とした。さらには、映画の鑑賞会を取り仕切りもした。そのおかげで、高速道路が建設されている周辺の町や村はちょっとした観光スポットになった。週末の旅行先として賑わったのである(Eichner-Ramm 2008)。

現代の民主主義国で選挙が近づくにつれて財政出動が試みられる(歳出が拡大されたり減税に踏み切られたりする)という「政治的予算循環」現象が引き起こされるのは、現職の政治家が己の力量を示さなくちゃという思いに駆られるせいかもしれない。それと同じように、アウトバーンの建設は、ナチス政権の力量を示す説得力のある証拠という役割を担ったと言えよう。ヒトラーがアウトバーン計画をぶち上げた演説で宣した(せんした)如く、新しい政権にはとめどないエネルギーと抜群の組織力が備わっていることをまざまざと見せつけようとしたのだ。アウトバーンの建設こそがドイツ経済の再生を引き起こした主因なのだと喧伝されたのに加えて、1933年以降に失業者が急速に減ったこともあり、アウトバーンの建設は「功を奏した」という思いが多くの国民によって共有された。「ワイマール時代の政府は、無能で右往左往してばかりいた」と苦々しく思っていた多くの国民は、高速道路がちゃっちゃと(素早く)建設される光景にびっくりして感動したに違いない。プロパガンダの流布に励んだ宣伝省は、国民の想像の中で高速道路とヒトラーとが一つに溶け合うようにあれこれと骨を折った。例えば、出来上がった道路を「総統の道」と名付けたりした。ヒトラーの人気に便乗してアウトバーンの評判を高めようとしただけでなく、同時にヒトラーの人気をさらに高めようともしたのだ。アウトバーンの建設というナチス政権の成果は、国中(くにじゅう)の有権者の投票行動に影響を及ぼしたろうが、新たに高速道路が建設されている最中の郡に住んでいてその様を目撃した有権者にとりわけ強い印象を与えたろう(Gennaioli&Shleifer 2010)。


結論

政権を握ったナチスが前例のない罪を犯さないでいるうちは、ドイツ国内でのその人気ぶりはそれはもう相当なものだった(Evans 2006)。多くの歴史家が指摘しているところによると、政権への支持を高める役割を果たした要因のうちの一つがアウトバーンの建設だったという。1933年から1934年までの間に行われた総選挙なり国民投票なりの結果を具に(つぶさに)調べたところ、そうかもしれない可能性が浮上してきた。アウトバーンの建設が有権者の投票行動に及ぼした効果を特定するために、ナチスによって建設された高速道路網の地理的な分布(どの区間がどこをどう横切ったか)に関する細かなデータを利用して、1933年11月から1934年8月までの9カ月の間に有権者の「変心」がどのくらい起きたかに分析を加えたところ、「総統の道」が横切ることになった郡(選挙区)で政権への不支持率がかなりの勢いで下落した――「総統の道」が横切らなかった郡(選挙区)と比べて、政権への不支持率の下落幅がずっと大きかった――ことが見出されたのである。

高速道路が建設されたおかげでその界隈が経済的に潤ったのも政権への支持を高める一因となった可能性はあるが、些細な一因というに過ぎなかったろう。それ以上に重要だったのは、新たに建設された高速道路が政権の力量を示す目に見える証拠となったことである。「ドイツを再起させる」という約束を果たせるだけの実行力が政権に備わっていることを示す目に見える証拠となったことである。ナチスが政権を握ってから数カ月しか経っていない段階で、壮大な高速道路網計画が実行に移された。100を超える郡を横切るかたちで、17の区間が国内のあちこちで同時進行で建設された。すなわち、高速道路の建設が着々と進んでいるのを目撃した多くの国民にまざまざと見せつけたのである。新しい政権には約束を果たせるだけの実行力が備わっていることを。

政権の手柄を吹聴する巧みなプロパガンダも加勢して、アウトバーンの建設は多くのドイツ国民のココロとアタマを掴むのに成功したのだった。いや、感銘を受けたのはドイツ国民だけじゃなかった。第二次世界大戦の終盤にドイツに足を踏み入れたアメリカ陸軍の士官の中にも、アウトバーンの利便性に心を打たれた人物がいた。ドワイト・アイゼンハワー(Dwight D. Eisenhower)である。 帰国してからしばらく経って(1953年に)大統領に就任したアイゼンハワーは、アメリカにも高速道路網(州間高速道路網)を整備するべく腰を上げたのである。


<参考文献>


●Berman, Eli, Jacob N. Shapiro, and Joseph H. Felter (2011), “Can Hearts and Minds Be Bought? The Economics of Counterinsurgency in Iraq”, Journal of Political Economy 119 (4): 766–819.
●Eichner-Ramm, Britta (2008), 70 Jahre Autobahn Göttingen – Kassel: Zeitzeugen berichten. Göttinger Tageblatt-Verlag.
●Evans, Richard J. (2006), The Third Reich in Power. Penguin.
●Feldman, Paul, and James Jondrow (1984), “Congressional Elections and Local Federal Spending”, American Journal of Political Science 28: 147–64.
●Gennaioli, Nicola, and Andrei Shleifer (2010), “What Comes to Mind”, The Quarterly Journal of Economics 125 (4): 1399–1433.
●Levitt, Steven D., and James M. Snyder (1997), “The Impact of Federal Spending on House Election Outcomes”, The Journal of Political Economy 105 (1): 30–53.
●Manacorda, Marco, Edward Andrew Miguel, and Andrea Vigorito (2011), “Government Transfers and Political Support”, American Economic Journal: Applied Economics 3 (3): 1–28.
●Ritschl, Albrecht (1998), “Reparation Transfers, the Borchardt Hypothesis and the Great Depression in Germany, 1929–32: A Guided Tour for Hard-Headed Keynesians”, European Review of Economic History 2 (1): 49–72.
●Stein, Robert, and Kenneth N. Bickers (1994), “Congressional Elections and the Pork Barrel”, Journal of Politics 56: 377–99.
●Vahrenkamp, Richard (2010), The German Autobahn 1920-1945: Hafraba Visions and Mega Projects. BoD – Books on Demand.
●Voigtländer, Nico, and Hans-Joachim Voth (2012), “Persecution Perpetuated: The Medieval Origins of Anti-Semitic Violence in Nazi Germany”, The Quarterly Journal of Economics 127 (3): 1339–92.
●Voigtländer, Nico, and Hans-Joachim Voth (2014), “Highway to Hitler”, CEPR Discussion Paper No. 9983.

2022年11月1日火曜日

Sascha O. Becker&Ludger Woessmann「デュルケーム『自殺論』再訪 ~プロテスタント教徒はカトリック教徒よりも自殺傾向が高い?~」(2012年1月15日)

Sascha O. Becker&Ludger Woessmann, “Religion matters, in life and death”(VOX, January 15, 2012)

 
宗教は、自殺という重大な決断に何らかの影響を及ぼすだろうか? 19世紀のプロイセンのデータを用いて検証したところ、プロテスタント教徒の割合が高い地区(郡)では、カトリック教徒の割合が高い地区(郡)においてよりも自殺率がずっと高い傾向にあり、プロテスタンティズムこそが自殺率を高めている原因であるとの結果が得られた。経済学的なモデル(合理的選択理論)の助けを借りれば、プロテスタンティズムがなぜ自殺率を高めることになるのかを理解する手掛かりを得ることができる。

フランスの社会学者であるエミール・デュルケームが1897年(!)に物した古典の一つである『自殺論』を紐解くと、プロテスタンティズムと自殺との間に強いつながりがあることを示唆する一連の統計数字が提示されている。プロテスタントの国ではカトリックの国においてよりも自殺率が高いというデュルケームの指摘は「社会学の分野における数少ない法則の候補として広く受け入れられるまでになっている」(Pope and Danigelis 1981)。

カトリックの国々と比べると、プロテスタントの国々では、自殺率が随分と高い傾向にあるというのは現在においても依然として当てはまる話であり、宗教と自殺との間にどのような関係が見られるかを探ることは、今もなお極めて重要なトピックだと言えるだろう。毎年世界中でおよそ百万人もの人々が自ら命を絶っており、若者の間では自殺が死因のトップであることを考えると、なおさらそうである(World Health Organisation 2008)。あちこちで頻発する自殺は、人々の感情に対してだけではなく、社会全体や経済全体に対しても広範な影響を及ぼしており、政府も自殺の予防に向けて数々の対応に追われているのが現状である。


自殺に関する経済学的なモデル

自殺の問題に経済学的な観点から切り込んだ研究は既にいくつもあるが(例えば、Hamermesh and Soss(1974)や Becker and Posner(2004)を参照せよ)、そういった一連の研究においては、自殺は生と死との間の選択問題の一つとして定式化されている。今後も生き続けることで得られる(と期待される)効用と、人生に終止符を打つ(命を絶つ)ことで得られる(と期待される)効用〔訳注;「命を絶つことで得られる効用って何だ?」と疑問に思われるかもしれないが、ここでは死後の世界の存在が想定されている。死んだ後に運良く天国に送られて、そこで喜びに満ち溢れた生活を過ごすことができるかもしれないと信じられている場合、人生に終止符を打つ(命を絶つ)ことで得られる(と期待される)効用は、その人にとってプラスの値をとることになる〕とを比較して、前者が後者を下回るようであれば、自殺を選ぶことが(その人にとって)「最適な」選択であるという話になるわけだ。

我々の最新の研究(Becker and Woessmann 2011)でもそのような(自殺に関する経済学的なモデルの)従来の枠組みを踏襲しているが、それに加えて三つのメカニズムを考慮に入れることで、プロテスタント教徒はカトリック教徒よりも自殺傾向が高い(自殺率が高い)との理論的な予測を導き出している。一つ目のメカニズムは、デュルケームも指摘しているものだが、プロテスタントとカトリックとの間の宗教組織としての構造の違いに由来するものである。具体的には、プロテスタントの方がカトリックよりも宗教組織として見た場合に個人主義的な色彩が強い。生きていく中で困難にぶつかったとしても、カトリック教徒は凝集性が相対的に高い(結束が強い)組織(ないしは宗教コミュニティー)に頼ることができ、そのためもあって(何らかの困難にぶつかったとしても)魂がこの世にとどまる(自殺せずに生き続けることを選ぶ)可能性もそれだけ高まることになると考えられるのだ。

我々の研究では、デュルケームも指摘している上記の社会学的なメカニズムに加えて、プロテスタントとカトリックとの宗教上の教義の違いにも着目しているが、この違いもプロテスタント教徒の自殺傾向をカトリック教徒よりも高める方向に働くことになる。まずは二つ目のメカニズムから取り上げることにしよう。プロテスタントの教義では、ある人物が救済されるか否かは神の恩寵だけによって決められ、その人物がこの世でどれだけ善行を積んだかによっては左右されない点が強調されるが、カトリックの教義では、ある人物の救済をめぐる神の判断が、その人物がこの世でどのような行いをし、どのような罪を犯したかによって影響される余地が残されている。自殺という大罪を犯せば、救済の可能性は遠ざかり、死後に天国で過ごす道が閉ざされることになってしまうのではないか。カトリック教徒は、そのように考えて、自殺を思いとどまることになるかもしれない〔訳注;カトリック教徒にとっては、自殺という行為は、人生に終止符を打つ(命を絶つ)ことで得られる(と期待される)効用を低下させる効果を持っている。自殺という大罪を犯すことで、死後に天国に行ける可能性が低下するかもしれないからである。その一方で、プロテスタント教徒の場合は、自殺という大罪を犯しても、人生に終止符を打つ(命を絶つ)ことで得られる(と期待される)効用に変化が生じることはない。自分が天国に行けるかどうかは、自殺したかどうかによって影響されないと考えられているからである〕。

最後に三つ目のメカニズムである。カトリックの教義では、罪の告白(懺悔)は(七つの)秘跡(サクラメント)の一つに数え上げられているが、プロテスタントの教義ではそうなっていない。当然のことながら、自殺は数ある罪の中でも、生きているうちに告白のしようがない唯一の罪である。そのため、絶望のどん底に陥ったカトリック教徒は、(生前に告白のしようがない罪である)自殺に踏み切る代わりに、(酒浸りの生活を送ったり、犯罪に手を染めたりといった)その他の(告白して赦しを得られるかもしれない)罪を犯すことを選ぶかもしれない(罪の告白が持つ代替効果)〔訳注;罪の告白によって天国に行ける可能性がある程度左右されるとすれば、カトリック教徒にとっては、(何らかの罪を犯すのであれば)告白の可能性が残されている罪を犯そうとするインセンティブがあることになる。告白のしようがない自殺という大罪を犯すよりも、告白の可能性が残されている罪を犯した方が、人生に終止符を打つ(命を絶つ)ことで得られる(と期待される)効用の低下が軽微で済むからである〕。

まとめよう。宗教が自殺をめぐる選択にどのような影響を及ぼすかを理解する手掛かりを得るために、「合理的選択」理論に助けを求めたわけだが、①プロテスタントとカトリックとの間の宗教組織としての構造の違い(凝集性の違い)、②人間のこの世での行いが神の恩寵に及ぼす影響に関する教義上の見解の違い、③自殺という罪を告白することは不可能だという事実、という三点をモデルに組み込んだところ、プロテスタント教徒はカトリック教徒よりも自殺に踏み切る可能性が高いとの理論的な予測が導き出されることになったのである。


19世紀のプロイセンのデータは何を物語っているか?

次に、実際のデータを用いて理論的な予測の妥当性を検証する必要があるが、我々の研究では、19世紀のプロイセン(王国)のデータに目を向けている。なぜ19世紀のデータに目をつけたかというと、デュルケームが『自殺論』の中でカバーしている時期が19世紀だからというのもあるが、当時は宗教が今よりも(ほぼすべての人がいずれかの宗派に属しており、宗教が生活のあらゆる面に浸透していたという意味で)広く普及していたからでもある。なぜ19世紀のプロイセンを選んだかというと、当時のプロイセンでは、プロテスタントもカトリックもいずれも少数派ではなかったことに加えて、それぞれの教徒が政治制度や裁判制度、言語や文化を同じくする州で共存して生活を営んでいたからでもある。

我々は、当時のプロイセン王国の公文書が保管されているアーカイブに足を運んだが、そこにはプロイセン統計局が収集し、それぞれの地区の警察当局が厳重に管理していた1869年から1871年までのデータが残されていた。452の郡すべて〔訳注;当時のプロイセンでは、最大の行政単位としてまず州(全部で11州)があり、それに次いで県(全部で35県)、そして最後に郡(全部で452郡)が続くという格好になっていた〕のデータが揃っており、その中には自殺の発生件数のデータも含まれている。さらには、1871年に実施された国勢調査のデータも残されていたが、その中には、(それぞれの教徒が人口に占める割合をはじめとした)宗教に関する情報だけではなく、識字率や経済発展の度合い等に関する情報も含まれている。

プロテスタンティズムが自殺に対してどのような効果を持つかを実証的に跡付ける上では、厄介な困難が控えている。自殺傾向が高い性格の持ち主がプロテスタント教徒になることを選んだという可能性があるのだ〔訳注;プロテスタント教徒の自殺率が高いという事実(あるいは、プロテスタント教徒が多く住む地域ほど自殺率が高いという相関関係)が仮に見られるとしても、プロテスタンティズムには自殺傾向を高める効果がある(プロテスタンティズムが自殺率を高めている原因だ)とは必ずしも言えない。例えば、元々自殺傾向が高い人がプロテスタンティズムに引き寄せられてプロテスタント教徒になっている可能性があるからである。この研究では、操作変数法と呼ばれる手法を使って因果の向き(プロテスタンティズムが自殺率を高めている原因だとの因果関係)の推定が試みられている〕。しかしながら、今回のケースに関しては、この点はそれほど問題とはならないだろう。というのは、当時のプロイセンでは、個人が宗派を変える例はほとんど見られなかったし、郡ごとの宗派の違いは、何世紀も前にその界隈を統括していた統治者の決定に遡ることができるからである。とは言え、何の手も打っていないわけではない。因果の向きをできるだけ正確に特定するために、我々の論文では、宗教改革後にプロテスタンティズムが(マルティン・ルターが活躍した町である)ヴィッテンベルクを中心として同心円状に広がっていったという歴史的な事実に目をつけている。それぞれの郡とヴィッテンベルク間の距離を操作変数として用いることで、因果の向きをできるだけ正確に特定しようと試みたのである。

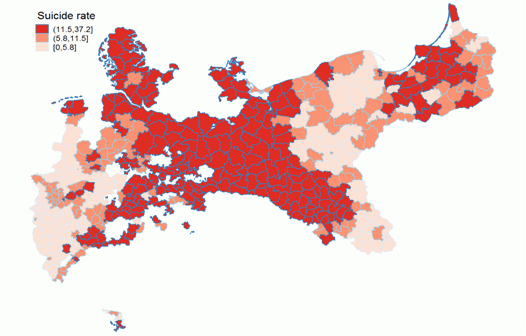
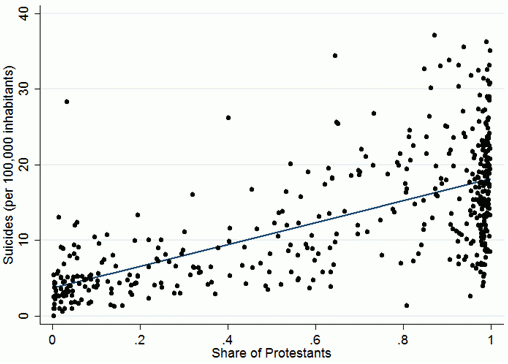
宗教改革の波は、ヴィッテンベルクを中心として同心円状に広がっていったわけだが、その事実を反映して、ヴィッテンベルクに(距離的に)近い郡ほどプロテスタント教徒が住民全体に占める割合は高くなっている。さらには、ヴィッテンベルクに近い郡ほど、自殺率も高くなっている(図1を参照)。図2をご覧いただきたいが、プロテスタント教徒が占める割合が高い郡ほど、自殺率も高いというはっきりとした傾向が確認できる。住民すべてがプロテスタント教徒である郡の自殺率の平均をとると、住民すべてがカトリック教徒である郡のそれを大幅に上回っている。宗派ごとの自殺率の違いは量的に見てかなりのものである。プロテスタント教徒の自殺率(年平均値)は、人口10万人あたり18人となっており、カトリック教徒の自殺率のおよそ3倍も高い数値となっているのだ。

図1 プロイセンにおける郡ごとの自殺率の分布(1869年~1871年までの期間における自殺率(人口10万人あたりの自殺者数)の年平均値)

出典:Becker and Woessmann (2011)


図2 プロテスタンティズムと自殺率との関係(1871年時点での郡ごとのプロテスタント教徒の割合と1869年~1871年までの期間における自殺率の年平均値)

出典:Becker and Woessmann (2011)


以上のような結果は、郡ごとの経済発展の度合いの違いや識字率の違い、天候条件の違い、メンタル面の健康に問題を抱えている住民の割合の違い等々といった要因を考慮しても、揺るがずに成り立つことが見出されている。過小報告の可能性〔訳注;実際は自殺で命を失っているにもかかわらず、死因が(例えば事故死と)偽って報告される可能性〕や特定の宗派の集中度(それぞれの郡で異なる教徒がどれだけ混在しているか)の違いが持つ効果、生態学的誤謬の可能性を考慮しても、どうやら結果は左右されないようである。さらには、1816年のデータでも同様の検証を試してみたが、やはり同様の結果が得られている。


プロテスタンティズムがプロテスタント教徒の福利に及ぼす多様な効果

今回新たに判明した結果によると、プロテスタンティズムは(自殺率を高める可能性があるという意味で)好ましくない効果を持つ可能性があるわけだが、その一方で、プロテスタンティズムには好ましい効果が備わっている可能性もある。我々二人のかつての共著論文(Becker and Woessmann 2009)で示されているように、プロテスタンティズムは、人的資本の蓄積を促すことで、大多数の教徒(プロテスタント教徒)の収入を増やす(生活水準を高める)効果を持っている可能性があるのだ。その一方で、今回新たに判明した結果によると、プロテスタンティズムは、不幸極まりない境遇に置かれた一部の教徒(プロテスタント教徒)の自殺傾向を高める可能性を持っているわけだ〔訳注;プロテスタンティズムは、(今後も生き続けることで得られる(と期待される)効用を低下させる効果を持つという意味で)人を不幸にするという意味ではないことに注意されたい。何らかの原因(失業や失恋、親しい人との死別等々)で、今後も生き続けることで得られる(と期待される)効用が大幅に低下した場合に、プロテスタント教徒はカトリック教徒に比べると自殺を選ぶ可能性が高いという意味である〕。プロテスタンティズムに備わるこのような相反する二つの側面は、ひょっとすると、いわゆる「ダークコントラスト・パラドックス」(“dark-contrasts paradox”)――幸福度が高いにもかかわらず自殺率も高い地域が数多く見られることはよく知られているが、そのような逆説的な現象の背後には、他者との比較を通じて自らの境遇を判断する人間の特性が潜んでいる可能性がある(Daly et al 2011)――とも関係してくるかもしれない。ともあれ、宗教は、生と死のどちらの面でも重要な役割を果たしていることだけは明らかだと言ってよいだろう。


<参考文献>


●Becker, Gary S, and Richard A Posner (2004), “Suicide: An economic approach“(pdf), Mimeo, University of Chicago.
●Becker, Sascha O, and Ludger Woessmann (2009), “Was Weber wrong? A human capital theory of Protestant economic history“, Quarterly Journal of Economics, 124(2): 531-596.
●Becker, Sascha O, and Ludger Woessmann (2011), “Knocking on Heaven’s Door? Protestantism and Suicide”, CEPR Discussion Paper 8448, Centre for Economic Policy Research.
●Daly, Mary C, Andrew J Oswald, Daniel J Wilson, and Stephen Wu (2011), “Dark contrasts: The paradox of high rates of suicide in happy places“, Journal of Economic Behavior and Organization, 80(3): 435-442.
●Durkheim, Émile (1897), Le suicide: étude de sociologie, Félix Alcan (Suicide: A study in sociology, translated by John A Spaulding and George Simpson, Glencoe, The Free Press, 1951)(宮島 喬(訳)『自殺論』).
●Hamermesh, Daniel S, and Neal M Soss (1974), “An economic theory of suicide“, Journal of Political Economy, 82(1): 83-98.
●Pope, Whitney, and Nick Danigelis (1981), “Sociology’s “one law”“, Social Forces, 60(2): 495-516.
●World Health Organization (2008), Preventing suicide: A resource for media professionals, World Health Organization and International Association for Suicide Prevention.

2014年9月25日木曜日

Barry Eichengreen&Peter Temin 「『金の足かせ』と『紙の足かせ』」(2010年7月30日)

Barry Eichengreen&Peter Temin, “Fetters of gold and paper”(VOX, July 30, 2010)

固定相場制――具体的には、①ユーロ、②ドルにペッグしている人民元――に端を発する緊張が世界経済を包んでいる。金本位制の経験を踏まえて言えることは、国際通貨制度というのは、為替レートを通じて多くの国々が結び付けられているシステムであり、どの国の政策も周囲に波及するということである。1930年代と同じように、経常収支の黒字を抱えている国が支出を増やそうとしないせいで、経常収支が赤字である国が景気の悪化を受け入れざるを得なくなっている。ケインズは、大恐慌の経験を踏まえて、慢性的に経常収支の黒字を抱える国に対して課税や制裁のような措置を講じる必要性を訴えた。大恐慌から60年と少々が経過しているが、ケインズが大恐慌の経験から導き出した教訓が忘れ去られてしまっているようだ。

「1930年代の教訓」をテーマにした言説が論壇を賑わせている――例えば、Mason&Mitchener (2010), Fishback (2010), Helbling (2009) を参照されたい――。「金融危機を拡散させる上で固定相場制が果たす役割」と「金本位制の経験から得られる教訓」の二点に焦点を絞って、我々もその輪に加わらせてもらうとしよう。

1930年代の世界的な経済危機においては、金本位制が重要な役割を演じた。そのことについては、我々のどちらもがそれぞれに一家言を持っている(Temin 1989, Eichengreen 1992)。当時の金本位制は、以下のような特徴を備えていた。金(ゴールド)が国境を越えて自由に移動。金と自国通貨の交換比率(平価)を固定していた国同士の為替レートが固定。国家間の調整を図る国際機関の不在。

以上のような特徴を備えていたがゆえに、経常収支が赤字だった国と黒字だった国との間に「非対称性」が持ち込まれた。金準備が減少していて平価を維持するのが困難な国(経常収支が赤字の国)は、ペナルティ(一種の罰)を受け入れざるを得なかった。その一方で、金準備を溜め込んだ国(経常収支が黒字の国)は、(金の代わりに他の資産に投資していたら得られたであろう金利収入を除くと)何のペナルティも被らなかったのである。金準備が減少していて経常収支が赤字の国は、平価の切り下げ(為替レートの減価)を選ばずに、通常はデフレ(国内物価の下落)というペナルティを受け入れたのである。

その結果として1920年代を通じてどんなことが起きたかというと、経常収支が赤字だった国から黒字だった国へと大量の金や外貨準備が移動した。経常収支が黒字だったアメリカやフランスは金準備が増えたからといって金融緩和を強要されなかった一方で、経常収支が赤字だったドイツやイギリスは金準備が減ったせいで金融政策を引き締めざるを得なかったのである。


イデオロギーとしての金本位制

金本位制は、通貨制度というだけではなかった。イデオロギーでもあったのだ。金本位制を維持することが繁栄を実現するための前提条件だと政策当局者によって信じ込まれていたのだ。それゆえ、産出量や雇用量を安定させることよりも、金本位制を維持することが優先された。金本位制を維持しさえすれば雇用もそのうち回復するに違いないというのがセントラルバンカーたちの考えで、何らかの措置を講じて雇用を増やそうと試みても失敗するに違いないと信じ込まれていた。しかしながら、金本位制を維持していたら起こるはずがないと思われていた出来事が1930年代の初頭に起こってしまった。産出量が落ち込んだのだ。物価が下落したのだ。銀行が閉鎖されて貯金が失われたのだ。

予想と現実の食い違いを前にして、どうにかして辻褄を合わせる必要が出てきた。起きるはずがない異常事態を慣れ親しんだ枠組みの中で解釈する必要に迫られたのである。「金本位心性」(gold-standard mentalité)に逆らった政策当局者に批判の矛先が向けられたのだ。FRBやイングランド銀行が「管理通貨」という誘惑に負けたせいだというのだ。金本位制のルールを守らずに、貨幣を濫発して、金の不胎化に乗り出したせいだというのだ。FRBやイングランド銀行が金本位制のルールを守っていたら、金融市場も自ずと安定を取り戻して、価格やコストの調整もスムーズに進んでいたに違いないというのだ。

しかしながら、デフレに晒されていた当時の状況においては、そのような批判は見当違いも甚だしかったのだ。

21世紀版の金本位制と言えば、ユーロと人民元(ドルにペッグしている人民元)ということになろう。金本位制と全く一緒とは言えないが、いくつか似た面があるのは確かである。


ユーロ:金本位制よりも厳しいコミットメントを伴う通貨制度

ユーロを導入するというのは、金本位制を採用するよりもずっと厳しいコミットメントを負うことを意味する。金本位制であれば、危機に陥った場合に投資家の怒りを買わずに離脱するのも可能だったが、ユーロを一旦導入してしまうと、そうはいかないのだ〔訳注1〕――ギリシャに対してユーロからの一時的な離脱を勧める提案(Feldstein 2010)もあるようだが、無理があるのだ――(Eichengreen 2007, Blejer&Levy-Yeyatia 2010)。

ユーロは、金本位制の後継というだけではなく、ブレトンウッズ体制の後継でもある。あえてこのことを指摘するのは、ブレトンウッズ体制が誕生するまでの交渉に重要な意味が控えているからである。その交渉に参加した中心人物の一人であるケインズは、戦間期の体験を通じて金本位制の有害な影響に気付いた。既にデフレが定着している中で、金準備が減少している国(経常収支の赤字国)でなおも金融政策が引き締められるのは、その国にとってだけでなく、周辺の国々にとっても有害であることを見抜いていたのだ。

戦後(第二次世界大戦後)に同じような事態に陥らないようにするためにケインズが練り上げた案(「清算同盟案」)では、経常収支の赤字国だけでなく黒字国も経常収支の不均衡を是正する責務を負う格好になっていた。しかしながら、イギリスとアメリカとの間で意見が対立したこともあって、ケインズの案は実現されなかった。問題は解決されずに棚上げというかたちになったわけだが、だからといって忘れてしまっていいわけでは勿論ない。


人民元:イデオロギーとしてのドルペッグ制

もう一つの重要な固定相場制である「ドルにペッグしている人民元」は、中国の開発戦略を支えるイデオロギーの中心的な要素の一つとして理解すべきだろう。人民元をドルにペッグしているのはなぜかというと、以下の3つの役割が託されているのだ。

  • 製造業の輸出を促進する
  • 海外からの直接投資を促進する
  • 国内企業の利益を蓄積して、それをインフラ投資に振り向ける

固定為替レートによって結び付けられていると、いずれか一方の側の政策が他方の側へも影響を及ぼすことになる。そのことについてはうっすらと気付かれてはいるが、何らかの手を打とうとする気はそんなにないようだ。1920年代とそっくりだ。例えば、2006年にIMF(国際通貨基金)が導入した多国間協議では、それぞれの国の政策が国境を越えて波及する問題に対処するのが狙いとして掲げられている。米中戦略・経済対話も毎年開催されている。IMFは、定期的に多国間サーベイランスを実施している。しかしながら、具体的に何らかの手が打たれたかというと、ほとんど実を結んでいないのだ。

経常収支が赤字である国に手を差し伸べよと言いたいわけではない。金本位制下のドイツにしても、ユーロ圏のギリシャにしても、今のアメリカにしても、予算制約を無視した結果なのだ。収入以上の暮らしをした(支出が収入を上回った)からこそ、財政収支も経常収支も赤字になって、海外から借り入れをしないといけなくなったのだ。 

しかしながら、経常収支が赤字の国だけではなく、コインのもう一方の側である黒字の国の政策も問題がある。1920年代~1930年代初頭にドイツをはじめとした中央ヨーロッパ諸国が陥った苦境は、アメリカとフランスによる「金の不胎化」によって大いに増幅された。アメリカとフランスが経常収支の黒字を計上したので、他の国々は経常収支の赤字を計上しなければならなかった。アメリカとフランスが支出を増やそうとしなかったので、他の国々は支出を切り詰めざるを得なかった。アメリカとフランスが緊急の資金援助を拒んだので、経常収支が赤字だった国で景気の悪化が加速した。その結果として、政治的に悲惨な事態が引き起こされたのだ。

似たような展開が進行中だ。経常収支の大幅な黒字を計上しているドイツが支出を増やすのに難色を示しているせいで、ドイツと貿易面で深くつながっているギリシャがデフレを選ぶしかない瀬戸際に追い込まれているのだ。資金繰りに苦しんでいるギリシャが対GDP比で10%にも上る支出の削減を短期間で成し遂げられるかどうかはわからない。現在のギリシャが抱えている問題は、1930年代初頭にドイツが抱えていた問題と似ている。賃金をはじめとしてコストの削減を試みたとしても、債務の負担がさらに重くなるだけに終わってしまうかもしれないのだ。


フーヴァー・モラトリアムの再現はあるか?

1931年にあのフーヴァー大統領〔アメリカ合衆国第31代大統領〕でさえもがドイツに対して債務の支払い猶予(モラトリアム)を認めざるを得なかったのもそのため〔訳注;コストの削減を試みたとしても債務の負担がさらに重くなるだけに終わるからこそ〕なのだ。「内的減価」〔訳注;デフレによって実質為替レートを減価させること〕――通貨の切り下げを実現するためにギリシャに残された最後の手段――には、債務の再編が伴う必要があるのだ。フーヴァー・モラトリアムを実現するためには、アメリカによる政策変更が必要だった。それと同じように、ギリシャの債務再編に漕ぎ着けるためには、EUとIMFが方向転換を図る必要があるだろう。

中国をはじめとした経常収支の黒字国が支出を増やさないだけでなく、ドルに対して自国通貨を切り上げるのを拒むようなら、アメリカが国内の雇用を増やすために打てる手は一つしか残されていない。輸出品の競争力を高めるしかない。アメリカ国内で完全雇用を実現するために、今後5年間で輸出量を倍に増やすというのがオバマ大統領が掲げている目標である。しかしながら、経常収支の黒字を抱えているアジア諸国が支出を増やすなり名目為替レートの増価を受け入れるなり高めのインフレ率を受け入れるなりしない限りは――言い換えると、実質為替レートがアメリカに有利になるように調整されない限りは――、輸出量を倍増するという目標を叶えるためには、アメリカ国内の(賃金をはじめとした)コストを削減するか、生産性を大幅に高めるしかない。その努力も水の泡に終わるようなら、保護主義へと舵が切られるだろう。


結論

国際通貨制度というのは、為替レートを通じて結び付けられているすべての国の行動如何でその運行がスムーズにいくかどうかが左右される「システム」である。経済収支が赤字の国の行動だけではなく、黒字の国の行動もシステム全体に影響を及ぼす。不均衡を是正する責任のすべてを経常収支が赤字の国だけに押し付けるわけにはいかないのだ。

ケインズが大恐慌の経験から導き出した教訓でもある。だからこそ、第二次世界大戦中に考案した「清算同盟案」で、慢性的に経常収支の黒字を抱える国に対して課税や制裁のような措置を講じる必要性を訴えたのだ。大恐慌から60年と少々が経過しているが、ケインズが大恐慌の経験から導き出した教訓が忘れ去られてしまっているようだ。


〔訳注1〕いずれかの国がユーロから一時的に離脱しようとしても、非常に手間のかかる交渉を経なければならず――ユーロから離脱するためには、EUから離脱する必要がある。EUから離脱するためには、全加盟国の承認が必要――、その間に金融危機が発生する可能性が高いという意味。


<参考文献>


●Blejer, Mario I and Eduardo Levy-Yeyati (2010), “Leaving the euro: What’s in the box?”, VoxEU.org, 21 July.
●Eichengreen, Barry (1992), Golden Fetters: The Gold Standard and the Great Depression, 1919-1939, Oxford University Press.
●Eichengreen, Barry (2007), “The euro: love it or leave it?”, VoxEU.org, 17 November.
●Fishback, Price (2010), “US monetary and fiscal policy in the 1930s – and now”, VoxEU.org, 30 April.
●Feldstein, Martin (2010), “Let Greece Take a Euro-Holiday”, Financial Times, 16 February, www.ft.com.
●Helbling, Thomas (2009), “How similar is the current crisis to the Great Depression?”, VoxEU.org, 29 April.
●Mason, Joseph and Kris James Mitchener (2010), “Exit strategies for central banks: Lessons from the 1930s”, VoxEU.org, 15 June.
●Temin, Peter (1989), Lessons from the Great Depression(邦訳 『大恐慌の教訓』), MIT Press.

2014年9月19日金曜日

Douglas Irwin 「大恐慌の原因はフランスにもあり?」(2010年9月20日)

Douglas Irwin, “Did France cause the Great Depression?”(VOX,  September 20, 2010)

経済学の学術的な研究の多くでは、1930年代に起きた大恐慌があんなにも深刻だった理由が金本位制に求められている。これまでの先行研究では、大恐慌の引き金となった要因としてアメリカによる金融引き締めに注目が寄せられてきたが、フランスが果たした役割に十分に注目が払われていない。フランスが保有していた金の量は、1926年の時点では世界全体の金準備の7%だったが、1932年の時点では27%にまで上昇したのである。1930年から1931年までの間に世界全体の物価水準は30%下落したが、そのうちのおよそ半分がフランス&アメリカの二カ国による金の溜め込みによって説明できる可能性があるのだ。

経済学の学術的な研究の多くでは、1930年代に起きた大恐慌(Great Depression)があんなにも長引いて深刻だった理由が金本位制に求められている。金本位制を採用していたせいで為替レートが固定されていたので、金融政策を使って危機に対処できなかったというのである(詳しくは、Temin (1989)、Eichengreen (1992)、Bernanke (1995) などを参照されたい)。

しかしながら、金本位制が世界中を巻き込むかたちで1929年から1933年までの間にデフレーションと景気後退を引き起こした理由について何もかもが解明され尽くしているかというと、そうではない。世界全体での金準備の量は1920年代も1930年代も着実に増え続けていたのである。そうだというのに、金本位制が自壊してあれほどまでの大激震が引き起こされたのはなぜなのだろうか?


大恐慌についての標準的な説明

これまでの先行研究では、中央銀行が採用した政策に着目して1930年代の大惨事の説明が試みられてきた。標準的な説明によると、1928年初頭にアメリカで金融政策が引き締められたのが大恐慌の引き金になったと見なされている(Friedman&Schwartz 1963, Hamilton 1987)。1928年初頭にFRBが金利を引き上げると、海外からアメリカへ金(ゴールド)が流入したが、FRBはそれにあわせて売りオペを行って金の流入を不胎化した。国内のマネタリーベースが増えないようにしたのである。そのせいで、金の流出に見舞われた国々も金融引き締めを余儀なくされた。かくしてデフレショックが発生し、その影響で通貨危機や銀行パニックが誘発されて物価の下方スパイラルに拍車がかかったのである。


新たな仮説

見過ごされがちな事実がある。フランスもアメリカとそっくりなことをしていたのである。実のところ、金準備を溜め込んだペースにしても、金を不胎化した度合いにしても、フランスはアメリカを凌駕していたのである(詳しくは、Johnson (1997) および Mouré (2002) を参照されたい)。1926年にフランが切り下げられたことも一因になって大量の金がフランスに流入したが、その結果としてフランス銀行が保有する金準備の量は急速な勢いで増え始めた。世界全体の金準備のうちどれくらいの割合をフランスが保有していたかというと、以下の図1に示されているように、1926年の時点では7%に過ぎなかったが、1932年になると27%にまで上昇したのである。


図1. 世界全体の金準備のうちどれくらいの割合をそれぞれの国が保有していたか:アメリカ(青)、フランス(赤)、イギリス(緑)


フランスとアメリカに金が集中した結果として、その他の国々は大きなデフレ圧力に晒された。1929年から1931年までの間にフランス&アメリカの二カ国を除く国々が手放した金の量は、世界全体の金準備の8%に相当した。1928年12月の時点でフランス&アメリカの二カ国を除く国々が保有していた金準備の15%が手放されたのである。しかしながら、フランスとアメリカが金の流入を不胎化しなかったら、問題にならなかっただろう。フランスとアメリカが金の流入を不胎化しなかったら、フランスとアメリカで金融政策が緩和されていた(マネタリーベースが増えていた)一方で、金が流出した国々では金融政策が引き締められていたはずである。すべての国が古典的な金本位制の「ゲームのルール」に従っていたらそうなっていたはずである。しかしながら、戦間期には「ゲームのルール」について明確な同意が得られていなかった。金が流入してきても金融政策が緩和されないように、フランスもアメリカも金の流入を不胎化していたのである。

正貨準備率の推移を辿った以下の図2を眺めると、不胎化の実態が浮き彫りになる。正貨準備率というのは、中央銀行の債務(銀行券発行残高+当座預金残高)に対する金準備の割合(=金準備÷マネタリーベース)を指している。フランスの正貨準備率の推移は、他の国と比べて際立っている。フランスの正貨準備率は、1928年12月の時点では40%だったが(法律で定められていた正貨準備率の下限は35%)、1932年12月の時点では80%近くに達したのだ。1928年から1932年までの間に金準備の量は160%も増えたのに、同じ期間にマネーサプライ(M2)はまったく増えなかった。フランスを指して「金の溜池(金の吸引機)」(“gold sink”)と呼ぶ声もあったというが、それももっともだ。 


図 2. 主要な中央銀行の正貨準備率(1928年~1932年)


フランス&アメリカによる金融政策は世界経済にどれくらいのデフレ圧力を及ぼしたか?

不胎化されたせいでマネタリーベースの拡大につながらなかった金を「余分な」金と呼ぶとすると、1928年を基準年として、それぞれの年に余分な金の量がどれくらいに上るかを計算することができる。ある年の金準備の量から、その年のマネタリーベースに1928年の時点の正貨準備率を掛けて得られる値〔訳注;正貨準備率を1928年の時点と同じ水準に維持するために必要な金準備の量〕を差し引けばいいのだ。その結果をまとめたのが以下の図3である。世界全体の金準備に対する割合として表わされている。

1930年の時点でフランス&アメリカの二カ国が保有していた金の量を合わせると、世界全体の金準備のおよそ60%にもなるが、同じ年(1930年)の「余分な」金の量はどれくらいかというと、両国を合わせると世界全体の金準備のおよそ11%に上る。1929年と1930年に関しては、金の流入を不胎化したことによって世界経済に対して及ぼしたデフレ圧力はフランスもアメリカも同等だったが、1931年と1932年に関しては、フランスの方がアメリカよりもずっと大きなデフレ圧力を世界経済に及ぼした。1928年から1932年までの期間をひっくるめると、フランスの方がアメリカよりも大きなデフレ圧力を世界経済に及ぼしたのだ。金の流入を不胎化せずに正貨準備率を1928年の時点と同じ水準に保つようにしていたとしたら、1928年から1932年までの間にフランスがマネタリーベースを拡大させるために使えていた金の量は世界全体の金準備の13.7%にあたるが、アメリカについてはその量は世界全体の金準備の11.7%にあたるのだ。


図 3. 余分な金の量(1929年~1932年)


物価に及ぼした影響

「硬貨がたんすの中にしまい込まれると、硬貨がこの世から消滅する場合と同じ効果が物価に対して及ぶ」。1752年にデイヴィッド・ヒュームが「貨幣について」(“Of Money”)と題されたエッセイで述べている言葉である。フランス&アメリカの二カ国が金を「たんすの中にしまい込んだ」せいで世界全体の物価水準にどんな効果が及んだのだろうか? 私なりに検証したところ(Irwin 2010)、世界全体の金準備が1%増えると、世界全体の物価水準が1.5%上昇する傾向にあったことが見出されている。1930年の時点でフランス&アメリカの二カ国が「たんすにしまい込んだ」金の量を合計すると世界全体の金準備の11%に上るわけだから、それに伴って世界全体の物価水準がおよそ16%下落した可能性があるわけだ。1930年から1931年までの間に世界全体の物価水準は30%下落したわけだが、そのうちのおよそ半分がフランス&アメリカによる金の溜め込みによって引き起こされたと結論付けることができるのだ(Sumner (1991) も異なる手法を使って同様の結論に達している)。

デフレスパイラルに陥ると、物価の下方スパイラルに拍車をかけるような他の要因も関与してくるというのは確かである。とりわけ重要なのは、アーヴィング・フィッシャー(Irving Fisher)が指摘したデット・デフレ(債務デフレ)のメカニズムである。デフレによって企業の破産が増えて、そのせいで銀行パニックが発生して貨幣乗数が低下した可能性がある。(預金の引き出しが増えたせいで)現金預金比率が上昇したからである。しかしながら、そういった現象は当初のデフレショックによって誘発されたのであり、1930年から1931年までの間に起きた物価下落のうち「説明されずにいる」残りの半分についても少なくともその一部はフランス&アメリカの政策が間接的に責任を負っていると言えるだろう。

まとめるとしよう。これまでの先行研究では、大恐慌の引き金となった要因として1928年初頭におけるアメリカの金融引き締めに注目が寄せられてきた。しかしながら、世界全体をデフレスパイラルに陥れる上でフランスが果たした役割にもこれまで以上にもっと注目が払われるべきなのだ。


<参考文献>


●Bernanke, Ben (1995), “The Macroeconomics of the Great Depression: A Comparative Approach(pdf)”, Journal of Money, Credit and Banking, 27:1-28.
●Eichengreen, Barry (1992), Golden Fetters: The Gold Standard and the Great Depression, 1919-1939, Oxford University Press.
●Friedman, Milton, and Anna J Schwartz (1963), A Monetary History of the US, 1867-1960, Princeton University Press.
●Hamilton, James (1987), “Monetary Factors in the Great Depression”, Journal of Monetary Economics, 19:145-169.
●Irwin, Douglas A (2010), “Did France Cause the Great Depression?”, NBER Working Paper 16350.
●Johnson, H Clark (1997), Gold, France, and the Great Depression, 1919-1932, Yale University Press.
●Mouré, Kenneth (2002), The Gold Standard Illusion: France, the Bank of France, and the International Gold Standard, 1914-1939, Oxford University Press.
●Sumner, Scott (1991), “The Equilibrium Approach to Discretionary Monetary Policy under an International Gold Standard, 1926-1932”, The Manchester School of Economic & Social Studies, 59:378-94.
●Temin, Peter (1989), Lessons from the Great Depression(邦訳 『大恐慌の教訓』), MIT Press.

2013年8月24日土曜日

Katherine Mangu-Ward 「私の妻を買ってください! ~妻売りの経済学~」(2011年6月20日)

Katherine Mangu-Ward, “Take Buy My Wife. Please!”(Hit&Run blog, June 20, 2011) /“Buy My Wife. Please!”(Reason, November 2011)


ジョージ・メイソン大学に籍を置く経済学者のピーター・リーソン(Peter Leeson)――海賊や神判の研究で名を知られているあのリーソン――が、ピーター・ベッキー(Peter Boettke)とジェイマ・レムケ(Jayme S. Lemke)との共同研究で、18~19世紀のイギリスで見られた「妻売り」の慣行を経済学的な観点から弁護している。当時のイギリスでは、離婚の手続きが面倒で、妻は夫の所有物と見なされていた。「妻売りは、産業革命期のイギリスの法律によって生み出された所有権の歪みに対する制度的な反応であり、効率性を高めるのに貢献した」というのが三人の言い分だ。

論文の一部を引用しておこう。

18世紀のイギリスで生活をともにしている夫婦の一例について考えてみるとしよう。妻の名はハティで、夫の名はホーレス。ホーレスは、ハティを愛している。妻として評価すると、その価値は5ポンド。その一方で、ハティは、ホーレスを嫌っている。夫として評価すると、その価値はマイナス7ポンド。この2人の結婚は、(それぞれが相手に下している評価を足し合わせるとマイナスになるので)非効率的である。ハティは、離婚したいと思っているが、離婚するためにはホーレスから同意を取り付ける必要がある。ホーレスとしては、ハティが5ポンド以上を払ってくれるのであれば離婚に同意してもいいと思っている。ハティとしても、離婚に同意してもらえるなら5ポンド以上を払ってもいいと思っている。しかしながら、当時の法律によると、夫婦の財産はすべて夫のものなので、ハティはびた一文払えない。2人で直接交渉して離婚に漕ぎ着けるのは不可能なのだ。

しかしながら、迂回してなら可能である。ホーレス&ハティ夫婦の隣人で独身のハーランドは、ハティをホーレス以上に愛している。妻として評価すると、6ポンドの価値があると考えている。ハティはどうかというと、ハーランドをホーレスよりも好いている。夫として評価すると、1ポンドの価値があると考えている。 
ホーレスもそのことを知っている。そこで、ハーランドに次のような提案を持ちかける。君が5.5ポンドを払ってくれるなら、妻のハティを譲ってもいいと思うがどうする? ハティとは違って、ハーランドの財産は、ハーランドのものである。ホーレスのものではない。それゆえ、実行可能な取引である。ハティとハーランドは、ホーレスの提案を受け入れる。ホーレスは0.5ポンド得をする〔訳注1〕。ハーランドは0.5ポンド得をする〔訳注2〕。ハティは8ポンド得をする〔訳注3〕。妻が売られるおかげで、三人がともに得をするのだ。

論文はこちら(pdf)。


<訳注>

〔訳注1〕ホーレスは、ハティと離婚すると5ポンドの損失を被るが(妻としてのハティを5ポンドと評価しているため)、ハーランドから5.5ポンドを支払ってもらえるので、差し引きすると0.5ポンド(=5.5-5)得することになる。

〔訳注2〕ハーランドは、ハティを譲り受けるために5.5ポンドを支払うが、妻として6ポンドの価値があると考えているハティと一緒に暮らせるようになるので、差し引きすると0.5ポンド(=6-5.5)得することになる。

〔訳注3〕ハティは、ホーレスと離婚すると7ポンドの得をして(夫としてのホーレスをマイナス7ポンドと評価しているため)、ハーランドと一緒になると1ポンドの得をする(夫としてのハーランドを1ポンドと評価しているため)。合計で8ポンド(=7+1)得することになる。

----------------------------------------------------


ピーター・リーソンは、ジョージ・メイソン大学に籍を置く経済学者。肩書は「資本主義研究のためのBB&T教授」。忍者、UFO、魔女裁判についての論文を書いていて、経済学の原理を応用して海賊について分析を加えている『The Invisible Hook』(邦訳『海賊の経済学』)をプリンストン大学出版局から上梓している。同僚のピーター・ベッキーとジェイマ・レムケと共同で執筆している最近の論文では、「妻売り」を経済学的な観点から弁護している。18~19世紀のイギリスでは、妻が売られるのが珍しくなかったのである。当時のイギリスでは、離婚の手続きが面倒で、結婚した女性は財産を一切持てなかった。本誌のシニア・エディターであるキャサリン・マング=ウォードが今年(2011年)の8月にリーソンに行ったインタビューを文字に起こしたのが以下である。


Q:妻売りをテーマにしようと思ったきっかけは何だったのでしょうか?

A:海賊についての研究に取り組んでいた最中に18世紀に発行された新聞を調べていたら、とある広告を見つけたんです。妻売りの広告だったんですが、当時の新聞ではよくあることだったらしいです。はじめて目にした時は度肝を抜かれて、何て馬鹿げてるんだろうと思いました。でも、じっくり検討してみたら、理に適(かな)っていると思うようになったんです。

Q:妻売りを取り巻く当時の状況はどんな感じだったのでしょうか?

A:18~19世紀のイギリスでは、財産、結婚、離婚についての法律がやけに厳格で馬鹿げたところがありました。当時の婚姻法では、婚姻関係が続いている間は、妻は自らの財産に対する所有権をすべて夫に譲り渡す決まりになっていました。自分の身体に対する所有権でさえもです。

そのため、妻が結婚生活に不満を抱いて離婚しようと思ったら、夫から同意を取り付けないといけませんでした。経済学の世界で「コースの定理」と呼ばれている説によると、だからといって取り立てて問題にはならないはずです。お金を払って離婚の権利を買い取ればいいからです。でも、当時のイギリスでは、妻は財産を一切持てなかったので、お金を払って離婚の権利を夫から買い取るということができなかったのです。

でも、その女性を今の夫よりも高く評価している男性がいるかもしれません。その女性もその男性を今の夫よりも高く評価しているかもしれません。妻の財産は夫のものですが、その男性の財産は夫のものじゃありません。その男性は、代わりに夫から離婚の権利を買い取ることができるわけです。妻売りというのは、そういうものだったんです。

Q:どういう人が妻を買ったのでしょうか?

A:妻の愛人というケースが多かったみたいです。それも納得がいきます。夫としては、妻をできるだけ高値で売り渡したいと考えるでしょうからね。妻を最も高く評価していて、妻が一緒にいたいと望んでいる相手に売り渡したいと考えるでしょうからね。妻に愛人がいれば、うってつけです。妻を一番高値で買い取ってくれるのは愛人である可能性が高いですからね。既に関係を築いていますから、妻を最も高く評価しています。妻もその愛人を今の夫よりも高く評価しているでしょう。未来の伴侶としても。

そういうわけで、妻の愛人が買い手になることが多かったとしても納得がいくわけです。でも、常にそうだったわけじゃありません。愛人がいなくても、今の夫が嫌いで離婚したいと思うというケースはあり得ます。結婚してもいいと思えるような相手がどこかにいるかもしれませんし、これから見つけるつもりかもしれません。夫は夫で、奪い取りたいと思うほどに妻のことを高く評価している人物がどこかにいないか確かめたいでしょう。そこで、妻を売りに出すわけです。競売のようなもので、誰が妻を高く評価しているかがあぶり出されるのです。

妻の同意を得た上での話だったということは強調しておかないといけないでしょう。彼女たちは無理矢理売られたわけじゃありません。売られたがっていたのです。

2013年8月21日水曜日

Nicholas Crafts 「イギリス経済は『流動性の罠』からいかにして抜け出したのか ~1930年代のイギリスの経験から得られる教訓~」(2013年5月12日)

Nicholas Crafts, “Escaping liquidity traps: Lessons from the UK’s 1930s escape”(VOX, May 12, 2013)
 
1930年代にイギリス経済は「流動性の罠」から抜け出して、力強い景気回復を成し遂げた。その立役者は、イングランド銀行ではなく、イギリス財務省(大蔵省)が主導した「非伝統的」な金融政策だった。当時財務大臣を務めていたネヴィル・チェンバレンは、「アベノミクス」の先駆者だったのだ。当時のイギリスの経験を踏まえると、一つの疑問が持ち上がってくる。中央銀行が「独立」していて「インフレ目標」の達成を目指すというのは、名目金利が極めて低い状況において適切な枠組みなのだろうか?

1932年半ばのイギリスは、深刻な景気後退に陥っていた――その深刻さは、2008年から2009年にかけての世界的な経済危機に引けを取らないほどだった――。大規模な財政再建が試みられて、構造的財政赤字が対GDP比で4%も減った。短期名目金利がゼロ%近くで、景気は二番底の真っ只中だった(Crafts&Fearon 2013)。しかしながら、1933年から1936年にかけて非常に力強い景気回復が成し遂げられた。どの年も成長率が4%を上回ったのである。景気回復を主導した立役者が、1931年11月から1937年5月まで財務大臣を務めたネヴィル・チェンバレン(Neville Chamberlain)だった。現財務大臣であるジョージ・オズボーン(George Osborne)は、今と似たような状況に直面していた先輩が採用した政策から何かしらを学び取れるだろうか?

1930年代のイギリスで景気回復を後押しした経済政策と言えば、1935年までに関しては金融刺激策(金融緩和策)が主要な役割を果たした。事実上のケインズ政策(財政出動)として機能したのが再軍備(軍事増強)に向けた一連の措置で、その効果は1938年までの累計でGDPの4%程度に上る可能性があるが、1933年から1936年までに関してはほとんど見るべき効果を持たなかった。景気が大きく落ち込んでいたものの、財政乗数の値はおそらく1を下回っていたと考えられる。それはどうしてかというと、(第一次世界大戦の遺産として)政府債務残高の対GDP比がかなり高い水準に達していたのも関わっているかもしれない。


1930年代のイギリスで採用された政策枠組み

1932年半ばにイギリスで採用された政策枠組みは、スヴェンソンが言うところの「流動性の罠から抜け出すための『絶対確実な方法』」(Svensson 2003)に酷似している。日本で試みられている最中の「アベノミクス」とも酷似している。

  • 1931年9月に金本位制からの離脱を余儀なくされたが、1932年半ばにイギリス財務省がいわゆる「チープ・マネー政策」(‘cheap-money policy’)に乗り出した。

まず第1に、短期名目金利が0.6%近辺にまで引き下げられた。1930年代の残りの期間を通じて、短期名目金利はその水準にとどまり続けた(表1を参照)。

  • 第2に、1932年7月にチェンバレンが「物価水準目標」を宣言した。デフレーションを終わらせて、物価を1929年の水準にまで引き戻すことが誓われたのである。
  • 第3に、イギリス財務省がポンドの大幅な減価を伴う「為替レートターゲット」に乗り出した。まずはじめにドルとの交換レートが1ポンド=3.40ドルに固定されて、次いでフランとの交換レートが1ポンド=77フランに固定された(Howson 1980)。1932年の夏に創設された為替平衡勘定(Exchange Equalisation Account)を通じて為替市場への介入が行われた(表2を参照)。

「チープ・マネー政策」のおかげで、実質金利が急速な勢いで劇的に低下した。イギリスが保有する金準備も1年でほぼ倍増した。1932年の初頭から1936年の終わりまでの間に、マネーサプライが34%も増えた(Howson 1975)。

「チープ・マネー政策」は、ゼロ下限制約を乗り越えるための教科書通りのやり方に従うかのように、インフレ期待を喚起して実質金利を低下させた。とりわけ重要だったのは、金本位制から離脱した後のイギリスで金融政策を取り仕切ったのが、モンタギュー・ノーマン(Montagu Norman)率いるイングランド銀行ではなく、チェンバレン率いる財務省だったことである。「流動性の罠から抜け出すための『絶対確実な方法』」は、景気が回復軌道に乗った後でも中央銀行が高めのインフレ率を容認することに信頼のおけるかたちでコミットできるかどうかという問題を抱えている。ところで、当時のイギリス財務省は、「財政の持続可能性」の問題を抱えていたおかげで、高めのインフレ率を容認するに違いないと信じてもらいやすい立場にあった。実質金利を実質GDP成長率よりも低くすることができたら、政府債務残高の対GDP比を低下させることができたからである。「金融抑圧」(‘financial repression’)に頼れたおかげで、プライマリーバランスをそこまで黒字にしなくても済んだし、財政緊縮が自滅的な結果に終わるのを恐れずに済んだのである。

「財政の持続可能性」に関わる変数の推移をまとめた表3を見ると、イギリス財務省が高めのインフレ率を容認するに違いないと信じてもらいやすい立場にあったことが確認できる。デフレに陥っていた1930年代初頭の時点では、政府債務残高の対GDP比が高まるのを防ぐためには、プライマリーバランスを大幅に黒字にする必要があった。しかしながら、1934~35年までに実質GDP成長率が実質金利を上回るようになり、プライマリーバランスが若干の赤字であっても「財政の持続可能性」と矛盾しなくなったのである。


「チープ・マネー政策」の波及メカニズム:住宅建設

言うまでもないが、「チープ・マネー政策」が効果を発揮するためには、総需要を刺激する必要がある。つまりは、「チープ・マネー政策」が実体経済に影響を及ぼした経路(波及メカニズム)があったはずである。特に検討してみる価値があるのは、住宅建設に及ぼした影響である。民間部門における住宅建設戸数は、1931~32年の時点では13万3000戸。1934~35年の時点では29万3000戸。1935~36年の時点では27万9000戸――その多くは、1930年代にロンドンをはじめとした南イングランド一帯で人気を集めたセミデタッチドハウス(semi-detached house;二戸建て住宅)だった――。住宅の建設が増えたおかげで1934年までに生み出された直接的な経済効果は、5500万ポンド。雇用の増加に伴う間接的な波及効果も含めると、合計で8000万ポンド――1932年から1934年までの間に増えたGDPの3分の1――の経済効果を生んだと考えられる。住宅の建設が促されたのは、金利が低下したおかげでもあったが、建設コストが底を打ったという認識が土地の開発業者の間で広がったことも加勢した。金利が低下したのも、建設コストが底を打ったのも、「チープ・マネー政策」のおかげだったのだ(Howson 1975)。

住宅の建設が「チープ・マネー政策」に敏感に反応したのはなぜなのだろうか? 2つの要因を挙げることができる。

  • 第一の要因は、住宅金融を専門とする組合組織の成長を背景として、住宅ローンの供給が急激に増えたことである。金融危機が起きなかったこともあって、好条件で住宅ローンを借り入れることが可能だった。

住宅金融組合(Building society)による住宅ローンの貸出残高は、1930年の時点では72万人の借り手に対して合計で3億1600万ポンドに上ったが、1937年の時点では139万2000人の借り手に対して合計で6億3600万ポンドにまで増えた。1937年の時点では、農業以外の部門で働く世帯の18%が持ち家を購入予定か既に購入済みだった。さらには、組合に預け入れないといけない預金の額が土地の購入代金の5%にまで引き下げられたこともあったし、住宅ローンの返済期限が20年から25年に(場合によっては、30年に)延長されたりもした――それに伴って、返済しないといけないローンの額が週あたりで15%少なくなった――(Scott 2008)。

  • 第二の要因は、住宅の価格がお手頃だったことである。 

新築住宅の85%は、当時の価格で750ポンド(現在の価格に換算すると、45,000ポンド)よりも安くで売られていた。平均年収がおよそ165ポンドだった1930年代中頃のロンドンでは、テラスハウスを395ポンドで買えたのである。住宅の価格がお手頃だったのは、住宅用に使える土地が豊富だったので、開発業者が広大な土地を抱え込もうとするインセンティブを持たなかったからである。当時は、土地の利用に関わる規制が無かったに等しかったのだ。1932年の時点で規制の対象になっていた土地は、わずか7万5000エーカー程度だった。都市・農村計画法(Town and Country Planning Act)が制定されたのは、1947年のことなのだ。


今日への教訓

ジョージ・オズボーンは、1930年代のイギリスの経験からどんな教訓を引き出せるだろうか?

  • 中央銀行が「独立」していて「インフレ目標」の達成を目指すというのは、ゼロ下限制約に直面している状況(名目金利が極めて低い状況)においては適切な枠組みではないかもしれないというのが第一の教訓である。

中央銀行にどんな目標を課すべきか――インフレ率の目標値を引き上げるべきか否か、「インフレ目標」から「名目GDP目標」に切り替えるべきか否か――という議論に収まりきらない教訓である。1930年代のイギリスは、中央銀行が独立していなかったおかげで得をした。中央銀行に「独立性」を付与するのはどんな時でも最善だとは限らない――もしかしたら今も最善とは言えない――可能性があるのだ。

  • 1930年代の住宅建設ブームの再現を目指すべしというのが第二の教訓である。

今すぐに住宅建設ブームが起こりそうかというと、難しそうだ。住宅ローンを借りるのが1930年代ほど簡単じゃないし、土地の利用に関わるルール(法律)が1930年代とは大違いだからである。都市計画法の規制を緩和するべきかもしれない。最近の研究でも明らかにされているように(Hilber&Vermeulen 2012)、土地の利用をめぐる法規制は、住宅市場に大きな歪みをもたらしている。規制の一部が取り除かれたら、住宅の建設が盛んになるかもしれない。しかしながら、土地の利用に関わる法律を見直すというのは、政治的なハードルが高い難題であり、実現される見込みは低そうだ。


表1 各種の金利(単位は%)


(注記)実質金利は、事後的な実質金利(=名目金利-実際のインフレ率)。実質長期金利(Real long rates)は、コンソル債の利回りから過去3年間のインフレ率の加重平均を差し引いたもの。詳細は、Chadha&Dimsdale (1999) を参照されたい。データを提供してくれた Jagjit Chadha に感謝。

(データの出所)Bank Rate(政策金利)、Treasury Bill Rate(短期国債の利回り)、Yield on Consols(コンソル債の利回り)のデータの出所は、Dimsdale (1981)。Real interest rates(実質金利)のデータの出所は、Chadha&Dimsdale (1999)。


表2 名目為替レート(1929年時点の為替レートを100とおく)


(注記)Average exchange rate(平均為替レート)は、ポンドとその他のあらゆる通貨の交換レートの加重平均。製造業の輸出シェアをウェイトとして用いている。 

(データの出所) Dimsdale (1981)


表3 「財政の持続可能性」に関わる変数の推移(1925年~1938年)


(注記)b*は、Δd= 0 という条件を満たすために必要なプライマリーバランスの黒字額(対GDP比)――言い換えると、政府債務残高の対GDP比を一定の値にとどめるために必要なプライマリーバランスの黒字額(対GDP比)――を表している。なお、Δd =-b +d ( i-π-g) という関係が成り立つ。b は、プライマリーバランスの対GDP比(b がプラスの値だと、プライマリーバランスの黒字が発生)。i は、国債の平均的な名目金利。d は、政府債務残高の対GDP比。b、i、d についてはMiddleton (2010) のデータを利用している。π は、GDPデフレーターで測ったインフレ率で、Feinstein (1972) のデータを利用している。g は、第4四半期の実質GDP成長率で、Mitchell et al. (2012) のデータを利用している。


<参考文献>


●Chadha, J S and Dimsdale, N H (1999), “A Long View of Real Rates”, Oxford Review of Economic Policy 15(2), 17-45.
●Crafts, N and Fearon, P (2013), “The 1930s: Understanding the Lessons”, in N Crafts and P Fearon (eds.) The Great Depression of the 1930s: Lessons for Today, Oxford, Oxford University Press, 45-73.
●Dimsdale, N H (1981), “British Monetary Policy and the Exchange Rate, 1920-1938”, Oxford Economic Papers 33(2), supplement, 306-349.
●Feinstein, C H (1972), National Income, Expenditure and Output of the United Kingdom, 1855-1965, Cambridge, Cambridge University Press.
●Hilber, C A L and Vermeulen, W (2012), “The Impact of Supply Constraints on House Prices in England(pdf)”, London School of Economics Spatial Economics Research Centre Discussion Paper No. 119.
●Howson, S (1975), Domestic Monetary Management in Britain, 1919-1938, Cambridge, Cambridge University Press.
●Howson, S (1980), “The Management of Sterling, 1932-1939”, Journal of Economic History 40, 53-60.
●Middleton, R (2010), “British Monetary and Fiscal Policy in the 1930s”, Oxford Review of Economic Policy 26, 414-441.
●Mitchell, J, Solomou, S and Weale, M (2012), “Monthly GDP Estimates for Interwar Britain”, Explorations in Economic History 49, 543-556.
●Scott, P (2008), “Marketing Mass Home Ownership and the Creation of the Modern Working-Class Consumer in Interwar Britain”, Business History 50, 4-25.
●Svensson, L E O (2003), “Escaping from a Liquidity Trap and Deflation: the Foolproof Way and Others”, Journal of Economic Perspectives 17(4), 145-166.

2013年8月18日日曜日

Eli Dourado 「人身御供の経済学」(2013年2月20日)

Eli Dourado, “What Can We Learn from Human Sacrifice?”(The Ümlaut, February 20, 2013)


人身御供(ひとみごくう)についての描写は、現代人の心をゾッとさせずにはおかない。インド東部のコンド族によって執り行われていた人身御供についての以下の記述をご覧いただきたい。ピーター・リーソン(Peter Leeson)の最近の論文(pdf)からの引用だ。

生贄が動かないようにするために、腕や足の骨が折られることもあった。最後の祈りが唱えられると、神官の言葉を合図に「儀式に参加していた民衆が一斉に生贄に飛び掛かり、頭と腸には一切触れずに、肉を引き剝がし始めた」。生贄を切り刻むというのはどこでもよくあったが、コンド族の間では、派手で残酷な別の処置が追加されることもあった。例えば、豚の血で満たされた穴の中に生贄を投げ込んで溺死させることもあれば、生贄の命が絶えるまで真鍮の腕輪で殴り続けることもあった。その後で生贄の体を細かく切り刻むのだ。

豊饒と草木の女神――執念深い地母神――であるタリ・ペヌー(Tari Penu)の気持ちをなだめるために。

まったくもって非合理的で、何の得にもならない滅茶苦茶な行為だと思うかもしれない。「いや、違う」というのがリーソンの言い分である。コンド族は、同族の隣接する集落から襲撃されるのを防ぐための術として人身御供という儀式を利用していたというのである。人身御供という 「見せびらかしの破壊」を行って、近くの集落に知らせていたというのだ。富を破壊してしまって貧しくなった我々を襲っても得にならないということを。人身御供が略奪を防ぐのに効果を発揮したのは、富が破壊されているのが誰の目にも明らかだったからである。生贄――メリアー(meriahs)と呼ばれていた――は、別の部族から高値で購入する習わしになっていた。大量の作物を燃やして富を破壊しているのを見せびらかす場合とは違って、人体を切り刻んでいるのを偽装するのは困難だ――本当は作物を燃やしていないのに、表面を葉っぱで覆ってしまえば作物を燃やしていると言い張ることができるが、人体を解体する場合はそうはいかない――。人身御供という 「見せびらかしの破壊」では、高価な富が破壊されているのが誰の目にも明らかだったのだ。

人身御供が合理的で、社会的に有用な役割を果たしたケースもあることを理論的・歴史的な観点から説得的に論証しているのがリーソンの論文なのだ。人身御供が一切執り行われていなければ、同族内での略奪が頻繁に起きていたかもしれない。人身御供は、コンド族のためになっていたのだ。

コンド族を真似て、人身御供を執り行うべきなのだろうか? その答えは、明らかに「ノー」だ。しかしながら、コンド族のケースから学べることはたくさんある。リーソンは、論文の冒頭でジョージ・スティグラー(George Stigler)の次の言葉を引用している。

「長きにわたって存続している社会制度も慣行も例外なく効率的である」

言い伝えによると、コンド族による人身御供は太古の昔からずっと続いていたらしい。長きにわたって存続した社会制度だったわけである。リーソンのこれまでの研究を振り返ると、風変わりではあるが合理的で効率的な歴史上の慣行の例で満ち溢れている。呪いはどうなのか? リーソンによれば(pdf)、合理的である。決闘裁判は? リーソンによれば(pdf)、効率的である。中世ヨーロッパの裁判で執り行われていた神判は? リーソンによれば(pdf)、無実かそうでないかを正確に見分けるのに役立った。動物裁判は? リーソンによれば(pdf)、カトリック教会による賢明な策だった(十分の一税の納付を促す役割をした)。妻売りは? リーソン&ベッキー(Peter Boettke)&レムケ(Jayme Lemke)によれば(pdf)、女性のためになった。

人身御供についてのリーソンの研究がリベラル派(あるいは、リベラル寄りな人たち)に対して突き付けている重要な教訓がある。長きにわたって続いている慣行(あるいは、長きにわたって流布している信念)を愚かだとか非合理的だとかと安直に断じるなかれという教訓がそれである。現存する制度なり慣行なりについて何もかも理解し尽くしているかのような気になってはいけないのだ。人身御供を宗教上の制度――そうだったのは確か――としてだけ捉えてしまうと、略奪を防ぐための制度でもあった――そうだったのは確か――ことが易々と見過ごされてしまうだろう。何らかの呪術的な干渉によってコンド族に人身御供を取りやめさせることができたとしても、その結果として同族内での略奪が盛んになるかもしれない。人身御供が続けられる場合よりも、多くの人命と富が失われてしまうおそれがあるのだ。イギリス政府がリベラルな教育を施したり暴力で脅したりしてコンド族に人身御供を取りやめさせようとしたが、結局のところは失敗に終わった。それと同様に、長きにわたって存続しているリベラルとは言えない慣行を取りやめさせようとしても、失敗に終わることが多いだろう。

保守派(あるいは、保守寄りの人たち)もコンド族のケースから学べることがある。人身御供は、コンド族が置かれていた状況においては効率的な制度だった。イギリス政府がコンド族のために所有権の保護や紛争解決のサービスを提供し始めると、コンド族の人たちは人身御供を快く取りやめた――若者世代の不信心な態度に怒り心頭だった年配者もいただろうと想像される――。環境が劇的に変化すると、それまで長きにわたって存続してきて効率的だった社会制度も効率的ではなくなって、存続できなくなるわけである。スティグラーが主張しているように、効率的な制度の存続を支えるのと同じ力が非効率的な制度を淘汰するのである。リベラル派だけでなく保守派も社会制度が存続したり変化したりする真の理由を理解するのが難しいようで、新しいテクノロジーの登場に対する効率的な反応として社会制度が変化しているのに、保守派はそうは考えない。社会制度が変化しているのは道徳が頽廃しているからと考えがちなのだ。

テクノロジーが急激に変化する時代に我々は生きているとよく言われるし、事実その通りだ。結婚、出産、終末期医療、労働市場、大学など社会制度の多くも急激に変化しているが、驚くにはあたらない。社会制度の変化は、テクノロジーの変化の結果に過ぎないからだ。古くから続く制度を現状の温存に加担するものとしか考えないリベラル派は、社会制度が変化するのを進歩と見なすことだろう。旧習を内面化している保守派は、社会制度が変化するのを頽廃と見なすことだろう。しかしながら、社会制度の変化は、道徳面での進歩を意味しているわけでもなければ、道徳面での頽廃を意味しているわけでもないのだ。法、経済学、迷信についてのリーソンの一連の研究は、風変わりな多くの社会制度――コンド族に限らず、我々のも含めて――がいかにして形成されるかを愉快かつ啓発的なかたちで明らかにしている。それぞれの社会が直面している問題や制約に対する合理的な反応の結果なのだ。

2013年8月13日火曜日

Peter Leeson 「迷信と経済発展」(2010年8月23日)

Peter T. Leeson, “Superstition and Development”(Aid Watch, August 23, 2010)


ジプシーたちの間で信じ込まれている説によると、ジプシーではない人間の下半身は気付かぬうちに穢れてしまっているという。超自然的な力によって穢れが人づてに伝染するというのだ。そのせいで、ジプシーではない人間の魂は毒されているというのである。

これらの迷信は、非合理的なわけでは決してない。ジプシーたちの共同体の秩序を維持するのに中心的な役割を果たしているのだ。ジプシーたちは、仲間うちでの協調を図るために、公的な法制度に頼るということができない。彼らの間での経済的・社会的なやり取りの多くは、法律の対象外であるか、違法行為にあたる。しかしながら、法と秩序に対する欲求の強さは、ジプシーたちも人後に落ちない。

そこで、仲間内での秩序を維持するために迷信の力が借りられるのだ〔原注1〕。ジプシーではない人間の魂は毒されていて、超自然的な力によって穢れが人づてに伝染するという迷信がどんな役割を果たしているかを検討してみるとしよう。ジプシーたちは、仲間内の誰かが裏切らないようにするために、政府に頼ることができない。村八分(ostracism)の脅しに頼る〔訳注;裏切り行為を働いたら、共同体から追い出してもう二度と関わりを持たないと脅す〕しかない。 

問題なのは、ジプシーたちの共同体は大海に浮かぶ小島のようなものだということである。ジプシーではない人間がすぐ近くにうようよいるのだ。裏切り行為を働いて追放されたジプシーが外の社会に溶け込んで、そこで暮らす人たちと接触できるようなら、追い出すというのは大した罰ではなくなる。村八分の脅しに効力を持たせるために、あの迷信が生まれたのだ。ジプシーではない人間の魂は毒されていて、その毒は伝染するというあの迷信が。ジプシーではない人間と接触したら、超自然的な力によって同じく毒されてしまうというあの迷信が。

あの迷信のおかげで、村八分の脅しが真実味を帯びるようになる。裏切り行為を働くと、あらゆる社会から追放されることを意味するようになるからである。ジプシーたちとだけでなく、外の社会の人間たちとも接触できなくなることを意味するのだ。村八分の脅しと迷信の力が相まって、裏切り行為が防がれているわけなのだ。ジプシーたちの間で信じられている迷信は、おそらくは意図せずして法と秩序の維持に貢献しているのだ。

ジプシーのような「他者」が信じている迷信を見下してしまいがちな風潮があるが、ヨーロッパの歴史を振り返ると、迷信の宝庫であることがわかる。そして、その中のいくつかは社会的に有用な働きをしていた可能性があるのだ。例えば、中世ヨーロッパの裁判では、被告人が有罪か無罪かがはっきりしない場合に神判(ordeal)が執り行われた〔原注2〕。例えば、熱湯を用いる神判では、被告人はお湯がグツグツと沸き立っている大釜の中に腕を突っ込むように求められる。熱湯に腕を突っ込んでから3日後にひどいやけどや感染症の症状が確認されると、有罪が宣告される。その一方で、腕に何の異常も表れないようなら、無罪が言い渡される。このような神判を支えているのは、無実の被告人のために神が奇跡をもたらすという迷信なのだ。被告人が無実であれば、神のおかげで厳しい試練も無傷で潜り抜けられるという迷信なのだ。

ジプシーのケースと同じように、この迷信も一見すると非合理的な信念のように思えるが、じっくり検討してみると、社会的に有用な働きをしていることが判明する。被告人が身に覚えがあるようなら、腕を熱湯に突っ込むのを拒否するに決まっているだろう。なぜなら、無実の被告人は神のご加護によって救われる一方で、身に覚えがある被告人には神のご加護がないと信じ込まれているからである。すなわち、身に覚えがある被告人は、腕を熱湯に突っ込めばやけどを負うに違いないと予想するのだ。腕を熱湯に突っ込むのに同意したら、やけどを負って有罪を宣告されるに違いないと予想するのだ。腕にやけどを負うよりは、罪を白状するか原告と示談する方が得策と考えるのだ。

それとは対照的に、無実の被告人は、必ずや神判を受けようとするだろう。無実の被告人には神のご加護があるという迷信を信じているからである。腕を熱湯に突っ込んでも神のおかげでやけどを負わずに済むと信じているからである。神判を受けたら無罪が証明されるに違いないと信じているからである。無実の被告人は、神判を受けるのに少しも恐れを抱かない。神判をすすんで受けようとするのだ。

身に覚えがある被告人は神判を受けようとせず、無実の被告人は神判をすすんで受けようとする。被告人が神判をすすんで受けようとするかどうかを観察すれば、その被告人が有罪か無罪かを見分けられるのだ。中世ヨーロッパで信じられていた迷信は、刑事裁判で正義が下されるのを手助けする働きをしていたのだ。そのようにして法と秩序の維持に貢献していたのだ。

とは言え、あらゆる迷信が法と秩序の維持に貢献するというわけではない。決してそうじゃないだろう。しかしながら、科学的な根拠がなくて滑稽な迷信であっても、公的な制度の代役を果たしている場合があるかもしれないのだ。公的な制度が存在していなかったり公的な制度がうまく機能していない状況で、社会的な協調を支える役割を代わりに果たしているかもしれないのだ。その可能性を否定すべきじゃないだろう。発展途上国で信じ込まれている迷信のうちで、そういう役割を果たしているものはあるだろうか?


<原注>

〔原注1〕ジプシーたちの間で広まっている迷信に経済学的な観点から包括的な分析を加えているのが、次の拙論文である。Peter T. Leeson (2013), “Gypsy law(pdf)”(Public Choice, vol. 155, issue 3-4, pp. 273-292)

〔原注2〕中世ヨーロッパの裁判で執り行われていた「神判」に経済学的な観点から包括的な分析を加えているのが、次の拙論文である。Peter T. Leeson (2012), “Ordeals(pdf)”(Journal of Law and Economics, vol. 55, issue 3, pp. 691-714)

2012年8月11日土曜日

Barry Eichengreen&Douglas Irwin 「保護主義の誘惑:大恐慌の教訓」(2009年3月17日)

Barry Eichengreen&Douglas Irwin, “The protectionist temptation: Lessons from the Great Depression for today”(VOX, March 17, 2009)
 
1930年代における保護主義の蔓延について何がわかっているのだろうか? 保護主義に彩られた大恐慌の経験は、どんな教訓を投げかけているのだろうか? 各国の政策当局者たちは、協調して財政・金融政策をすり合わせるべきである。そのすり合わせがうまくいかないようなら、通商政策の面で1930年代と同じ過ちが繰り返されて最悪の結果になってしまうかもしれないのだ。

1930年代の大恐慌期には、保護主義が急速に台頭した。政策当局者が細心の注意を払って警戒しなければ、1930年代のように保護主義が蔓延してしまうのではないかと多くの人に恐れられている。1930年代における保護主義の蔓延について何がわかっているのだろうか? 保護主義に彩られた大恐慌の経験は、どんな教訓を投げかけているのだろうか?

大恐慌の多くの側面について今でも議論が続けられているが、全面的といっても構わないほど合意が得られていることもある。1930年代に採用された貿易制限措置は破壊的で逆効果だったというのがそれで、今のような停滞下に同じような真似をする(保護主義に身を委ねる)ことだけは絶対に避けるべきなのだ。1930年代に関税が引き上げられたり非関税障壁が導入されたりしたのは、景気を下支えするための他の手段が欠けていたからだった。海外製品に対する支出を自国製品に対する支出に振り向けようとした苦肉の策だったのだ。しかしながら、他の国の政府も同じような行動に出てあちこちで関税が引き上げられたので、意図した目的――海外製品に対する支出を自国製品に対する支出に振り向ける――を達成できずに、貿易の崩壊という結果を招いただけだった。1933年以降に大半の国で景気が回復したにもかかわらず、貿易量は30年代の終わりになっても1929年の水準に及ばなかったのである(図1を参照)。比較優位の恩恵が得られなかっただけではない。近隣窮乏化的な通商政策の応酬がネックになって、停滞から抜け出すための他の手段を互いにすり合わせるのが難しくなってしまったのである。


図1 世界の貿易量と産出量(1926年~1938年)


大恐慌についての同時代の説明なり現代の説明なりに目を向けると、1930年代にはあらゆる国が貿易障壁を設けていて、完全なる混沌に陥っていたかのような印象を受けるかもしれない。しかしながら、そのような印象は事実に反する(Eichengreen&Irwin, 2009)。貿易制限措置があちこちで導入されたのは確かだが、国によってその度合いにかなり大きな違いが見られたのである。当時の国別の関税率をまとめた図2をご覧いただきたい。30年代に入って関税率を大きく引き上げた国もあれば、そうではない国もある。あらゆる国がデンマーク、スウェーデン、日本と同じように振る舞っていたとしたら、1930年代の歴史はまったく違っていただろう。あらゆる国がデンマーク、スウェーデン、日本のように振る舞わなかったのはなぜなのだろうか?


図2 平均的な輸入関税率(1928年~1938年:単位は%)


採用していた為替相場制度が違っていたからというのが答えだ。金本位制にとどまって、平価(金と自国通貨との交換比率)を固定し続けた国ほど、貿易制限措置に訴えがちだったのだ。他の国が平価を切り下げたせいで価格競争力の面で不利な立場に置かれてしまい、国際収支(balance of payments)の悪化を食いとどめて金の流出を防ぐためにも貿易制限措置を採用せざるを得なかったのだ。景気の悪化に対処するための他の手段が欠けていたので、海外製品に対する支出を自国製品に対する支出に振り向けようとして、関税やそれに類する手段を用いたのである。

それとは対照的に、金本位制から離脱して為替レートの減価を受け入れた国では、国際収支が改善して、金が流入した。それに加えて、金本位制から離脱したおかげで、失業問題に立ち向かうための他の手段が手に入ったことも重要である。自国通貨と金(gold)の結び付きが断ち切られたおかげで、金融政策に対する縛りがなくなったのだ。平価を維持する必要がなくなったので、金利を自由に引き下げられるようになったのだ。金本位制のルールに縛られる必要がなくなったので、中央銀行が「最後の貸し手」として振る舞えるようになったのだ。金本位制から離脱したおかげで、大恐慌に立ち向かうための(貿易制限措置以外の)他の手段が手に入ったのだ。その結果が図3に示されている。鉱工業生産が順調に伸びたのだ。景気が順調に回復したおかげで、貿易制限措置に訴えずに済んだのだ。


図3 鉱工業生産の変化


金本位制から離脱して為替レートの減価を許容した国ほど、貿易制限措置に訴える度合いが低かったのだ。その一例が図4に示されているが、関税率だけではなく、為替管理や輸入割当のような非関税障壁についても同様の関係が成り立つのだ。


図4 為替レートの変化と輸入関税率の変化(1929年~1935年)


これまでに紹介してきた発見は、今現在のいわゆる大不況(Great Recession)への対処を任されている政策当局者に対しても重要な教訓を投げかけている。「保護主義を避けるために、景気を刺激せよ」というのがそれだ。しかしながら、景気を刺激するにはどうしたらいいのだろうか? 1930年代においては、景気刺激策と言えば、金融刺激策(金融緩和)を意味していた。財政政策を使って景気を刺激するという選択肢についてはよく理解されていなかったし、広く受け入れられてもいなかった。アイケングリーン&サックス(Eichengreen&Sachs 1985)が詳しく論じているように、金融刺激策は、当該国(金融緩和に乗り出した国)の景気を浮揚させた一方で、貿易相手国の景気を冷え込ませた。金利を引き下げる「チープマネー」政策は、貿易相手国に対して相反する効果を及ぼした。金融緩和のおかげで当該国の景気が上向いて輸入需要(海外製品に対する需要)が増えると、貿易相手国の景気にプラスに働くが、金利が引き下げられて当該国の通貨が減価すると、貿易相手国の景気にマイナスに働く。当該国だけが「単独」で金融緩和に踏み切ると、後者のマイナスの効果が前者のプラスの効果を凌駕したのだ。一国による単独の金融緩和は、貿易相手国の景気を冷え込ませて、その国を保護主義に向かわせたのだ。

1930年代と今とでは利用可能な政策手段に違いがあるのを反映して、抱える問題にも違いが出てくる。今はどうなっているかというと、大不況に立ち向かうために、金融刺激策に加えて、財政刺激策も試みられている。一国による単独の財政刺激策は、貿易相手国に対してもプラスに働く。財政刺激策のおかげで当該国(財政刺激策に乗り出した国)の景気が上向くと、それに伴って輸入需要(海外製品に対する需要)が増えるからである。財政刺激策が試みられるせいで世界金利が上昇するようなら、当該国でも貿易相手国でも民間投資が減る可能性があるが、今のところはその心配はなさそうだ。つまりは、いずれかの国が単独で財政刺激策に乗り出せば、貿易相手国の輸出が増える可能性があるので、貿易相手国が保護主義に訴える理由がなくなるのだ。

しかしながら、問題もある。財政刺激策の恩恵が「ただ乗りする」貿易相手国に波及することが問題視される可能性があるのだ。財政刺激策にはコストが伴う。子や孫の世代によって返済されなければならない公的債務が増えるのだ。それゆえ、財政刺激策が海外製品に対する需要(輸入需要)も増やすようなら、「バイアメリカ」(“Buy America”)条項に類した手段に訴えて、財政刺激策の恩恵が他の国に漏出するのを防ぎたくなるかもしれない。保護主義の誘惑は依然としてあるのだ。ただし、金融刺激策ではなく財政刺激策が試みられる場合に保護主義の誘惑に駆られるのは、事の成行きを静観している側(貿易相手国)ではなく、積極的な行動に打って出る側(財政刺激策に乗り出す国)なのだ。

1930年代と今とで抱える問題に細かいところで違いはあっても、答え(解決策)は同じだ。1930年代においてそうすべきだったように、各国の政策当局者たちは、協調して財政・金融政策をすり合わせる〔訳注;例えば、関連するすべての国が共同歩調をとって同時に金融緩和なり財政出動なりに乗り出す〕必要がある。そのすり合わせがうまくいかないようなら、通商政策の面で1930年代と同じ過ちが繰り返されて最悪の結果になってしまうかもしれないのだ。


<参考文献>


●Barry Eichengreen and Douglas A. Irwin (2009), “The Slide to Protectionism in the Great Depression: Who Succumbed and Why?", NBER Working Paper No 15142.
●Barry Eichengreen and Jeffrey Sachs (1985), “Exchange Rates and Economic Recovery in the 1930s(JSTOR)”, Journal of Economic History 45, 925-946.