ラベル Gauti Eggertsson の投稿を表示しています。 すべての投稿を表示

2025年5月12日月曜日

Gauti Eggertsson 「アベノミクスとフランクリン・ルーズベルト」(2013年4月4日)

Gauti B. Eggertsson, “Abenomics and FDR”(Economic Notes, April 4, 2013)


過去数ヶ月の間に経済政策の分野で起こった最も注目すべき出来事は、日本銀行と日本政府がデフレからの脱却に向けて金融政策と財政政策を「協調させる(コーディネートさせる)」決意をはっきりと固めたことだろう。新しい首相(安倍晋三)の名前にちなんで「アベノミクス」と呼ばれ出しているが、長年にわたって続いたデフレから脱却して年率およそ2%のインフレ率を達成することが目標として掲げられている。その目標を達成するための手段についてもあれこれと概要が伝えられている。

去る1月(2013年1月)に日本政府と日本銀行が共同で声明を出していて、デフレから脱却するために政策を協調(連携)させることが誓われている。その声明はこちら(pdf)〔日本語版はこちら(pdf)〕。

本日(2013年4月4日)になって、日本銀行がさらなる行動(「量的・質的金融緩和」)に乗り出すことが発表された。その概要はこちら(pdf)〔日本語版はこちら(pdf)〕。

何が意図されているかは明らかだ。インフレ期待を喚起して実質金利を引き下げるというのがまず第一だ。デフレではなくインフレが予想されるようになれば、実質金利が低下する。そうなると、お金を将来のためにとっておくよりも今すぐに使おう(支出しよう)という気になる。つまりは、インフレ期待が喚起されたら、通常の金融政策と同じような経路を通じて総需要が刺激されると予想されるのだ。次に、借り手が負う債務の負担を和らげるというのが第二だ。ほどほどのインフレになれば、借り手が負う債務の負担が和らいで、そのおかげでまたもや総需要が刺激されるかもしれない。景気が大きく落ち込んでいる中で過剰な債務が積み上がり、その圧縮(「デレバレッジ」)を余儀なくされている家計なり企業なりが少なくないケースにおいては特に。 

興味深いことに、アベノミクスと極めて似通った政策が1933年に米国の大統領に就任したばかりのフランクリン・D・ルーズベルトによって試みられている。政策レジームを構成する要素の大半がそっくり同じで、目標とするインフレ率が違うくらいだ。ルーズベルト大統領の方がアベノミクスよりも高めのインフレ率の達成を目標にしていたのだ――ルーズベルト大統領は、不況に陥る以前の水準にまで物価を引き上げる(リフレートする)ことを誓ったが、それはかなり高めのインフレ率を受け入れることを意味していた。この点については、2008年に書かれた拙論文(pdf)を参照していただきたい――。「ニューディール」政策の中でもこの要素は大きな成功を収めて、アメリカ経済が1933年から1937年にかけて急速な景気回復を成し遂げるのに貢献したというのが私の判断だ――しかしながら、うまくいった一連の政策も “Mistake of 1937”(pdf)(「1937年の過ち」)によって放棄されてしまい、アメリカ経済は再び不況に陥る羽目になってしまった――。これまでに日本政府が発表している政策も経済成長を加速させるのに同じように大いに役立つに違いないというのが私の判断だ。しかしながら、2%というインフレ率の目標値がちょいと低いのではないかというのが気がかりではある。どうなるかはこれからわかるだろう。ともあれ、私なりに何よりも肝心だと思うのは、日本政府がルーズベルト大統領と同じように「リフレーション」(“reflation”)を最優先課題に掲げて、リフレーションを達成するために必要なことなら何でもするつもりであることを前面に出していることだ。

ルーズベルト大統領が政策実験に乗り出した直後に放映された「インフレの宣伝」動画を以下に貼り付けておこう。講義で学生たちと一緒に視聴したこともある。インフレが総需要を刺激する二通りの経路については上でも述べたが、この動画でそのどちらについても触れられているのに気付くだろう――私がずっと前から取り組んでいる主要な研究テーマが第一の経路だ。例えば、こちらの論文(pdf)とか、マイケル・ウッドフォードとの共著論文(pdf)とかで分析を加えている。第二の経路(再分配経路)については、ポール・クルーグマンとの共著論文(pdf)で分析を加えている――。 


2025年5月8日木曜日

Gauti Eggertsson 「コモディティー価格と『1937年の過ち』 ~現代の経済学者は同じ過ちを繰り返すか?~」(2011年6月1日)

Gauti Eggertsson, “Commodity Prices and the Mistake of 1937: Would Modern Economists Make the Same Mistake?Liberty Street Economics, FRB of New York, June 1, 2011)


(2011年6月時点の)アメリカ経済が置かれている現状は、政策上の重大なミスが犯されようとしていた1937年の状況と驚くほど似ている。例えば、以下の記述をご覧いただきたい。(1)不況がついに終わりそうな兆しが見え出していて、(2)何年にもわたってほぼゼロ%の水準にとどまっていた名目短期金利が上昇する(引き上げられる)のではないかとの観測が流れ、(3)インフレの過熱を心配する声がちらほらと聞こえてくる。(4)マネタリーベースが急増していて銀行部門に大量の超過準備(必要準備を上回る準備預金残高)が累積している事実がその心配の大きな理由になっていて、(5)コモディティー価格が近頃上昇していることも火に油を注ぐ格好になって、インフレが過熱して手に負えなくなってしまうのではないかと心配されている。

現状の要約としても通用するだろうが、実は1937年当時の状況を要約したものなのだ。私がベンジャミン・パグスレー(Benjamin Pugsley)と二人で執筆した論文――“The Mistake of 1937: A General Equilibrium Analysis”(pdf)――で要約した1937年当時の状況の説明を引っ張ってきたのだ。この論文で「1937年の過ち」(“the Mistake of 1937”)と呼んでいるのが、大まかに言うと、Fedと政府による一連の引き締め政策のことであり、そのせいで1933年から1937年にわたって続いた景気回復が頓挫させられて、1937年~1938年にそれまでの歴史で最も深刻な不況の一つに陥ることになったのだ。インフレに対する恐れが「1937年の過ち」の引き金になったのだが、コモディティー価格の上昇がインフレに対する恐れを引き起こした主たる原因だったという点は注目すべきである。コモディティー価格の急騰がインフレに対する恐れを掻き立てている今の状況と瓜二つなのだ。コモディティー価格の急騰を目にしてFF金利(政策短期金利)を引き上げよと求める声がちらほら上がっている今の状況と瓜二つなのだ。

ここで一つの問いを投げ掛けてみるとしよう。現代の経済学者が1937年に送り込まれて政策運営にあたったとしたら、同じように「1937年の過ち」を繰り返してしまうだろうか? 「繰り返さない」というのが私の答えである――そうなってほしいという願望が込められているのは否定できないが――。その理由は、現代の大半の経済学者は、消費者物価指数の一時的な変動と恒久的な変動を区別するようになっているからである。現代の大半の経済学者であれば、1936年~1937年に起きた物価の上昇は、コモディティー価格の変動による一時的なものであって、物価の基調が変化したことを反映したものではないと判断する可能性が高いのだ。


「1937年の過ち」とその結果

「1937年の過ち」は、景気回復の基盤が未だ脆弱な中で予防的な引き締めが試みられた結果として引き起こされた。もっと具体的に言うと、1933年に導入された「リフレーション」(“reflation”)政策が放棄された結果として起きたのだ。1929年~1933年の不況に伴って物価が下落したが、フランクリン・ルーズベルト(Franklin Delano Roosevelt、 FDR)大統領率いる政権とFedは、不況が始まる以前の水準にまで物価を引き上げることにコミットした――1933年~1937年の景気回復をもたらした政策についての詳細は、American Economic Review 誌に掲載された拙論文 “Great Expectations and the End of the Depression”(pdf)を参照していただきたいと思う――。具体的には、「政府支出の積極的な拡大(財政赤字の放置)」/「金本位制の停止」/「金融緩和」が組み合わされて、リフレーションが目指されたのである。現代のマクロ経済モデルが説くところによると、リフレーションを実現するためのそのような政策の組み合わせは、名目短期金利がゼロ%の下限に達した状況――当時がまさにそうだった――で景気を大いに刺激する効果を持つ可能性がある。その理由は、名目金利がゼロ%で物価の下落ではなく物価の上昇が予想されるようになれば、総支出(総需要)の重要な決定因である「実質金利」がプラスの水準からマイナスの水準に低下することになるからである。実質金利がマイナスになれば、貨幣を退蔵するよりも支出した方が得になるからである。それに加えて、実質金利がマイナスになれば、過剰な債務を抱えている家計や企業のバランスシートが改善される可能性もある。この点については、ポール・クルーグマン(Paul Krugman)との共著論文である “Debt, Deleveraging, and the Liquidity Trap”(pdf)で詳しく論じている。

「1937年の過ち」により、リフレーションの恩恵が放棄されて、あらゆる政策の方向性が反転させられることになった。Fedだったり政府の主要人物だったりが金利の引き上げをほのめかすだけでなく、財政緊縮を支持するようになった。お上の関心が、景気回復の継続よりもインフレーションの抑制に向くようになったのである。

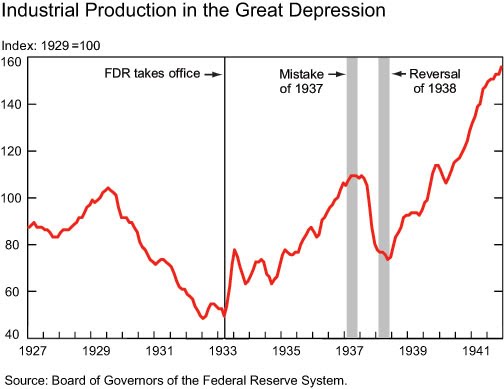
リフレーション政策が反転された結果として物価や産出量にどんな効果が及んだかを表しているのが、以下の図である。1927年~1941年における消費者物価指数(CPI)と卸売物価指数(WPI)の推移を跡付けたのが1番目の図で、同じ期間(1921年~1941年)における鉱工業生産の推移を跡付けたのが2番目の図である。どちらの図にも3本の垂直線が引かれているが、一番左の垂直線は、ルーズベルトが大統領に就任してリフレーション政策の採用が宣言された時点を表している。左から2番目の垂直線は、「1937年の過ち」が犯された期間を表している。1番目の図を見ると、政府がインフレを警戒し出した1937年の時点では、物価が目標とする水準――不況が始まる前の水準――にまでまだ戻っていないことがわかる。リフレーション政策が反転されると、物価も鉱工業生産も落ち込むことになった。 “reversal of 1938”(「1938年の反転」)と名付けられた一番右の垂直線は、不況が始まる前の水準にまで物価を引き上げることに政府が再度コミットした時点を表している。2番目の図にはっきりと表れているように、「1938年の反転」(再度のコミットメント)後に鉱工業生産が堅調に伸びている事実は重要である。


コモディティー価格の役割

1937年に政策が引き締められた原因は、「インフレに対する恐れ」(inflation fears)にあった。それでは一体何が「インフレに対する恐れ」を引き起こしたのかというと、コモディティー価格の上昇がその主たる原因だった。以下の図に示されているように、色々な一次産品の価格がわずか1年の間に倍以上も上がったのである。パグスレーとの共著論文でも指摘しているが、コモディティー価格が急騰しているのを見て、多くの政策当局者がインフレの過熱を心配する声を上げるようになったのである。


現代の経済学者が1937年に送り込まれて政策運営にあたったとしたら、コモディティー価格の上昇に対して当時の政策当局者たちと同じような反応を見せる可能性は小さいだろう。現代の経済学者は、一般物価を測る指数がどのように変化しているかを脇に置いてコモディティー価格だけに注視するようなことはないのだ。1936年~1937年にコモディティー価格が上昇したのは、物価の基調が変化したせいではなく、コモディティー市場に生じた一時的な供給ショックにその原因の多くを求めることができそうだ。そのことを裏付けているのが、1936年から「1937年の過ち」が犯されるまでの間に、例えばトウモロコシのようにその価格が倍以上も上がった一次産品があった一方で、消費者物価指数の上昇ペースはそれよりも緩やかだったという事実だ(消費者物価指数の上昇率がピークに達したのは1937年5月。年率換算で4.8%の上昇率を記録した)。消費者物価指数に含まれていた一部の商品の価格が大幅に変動したにしても、消費者物価指数自体はそこまで大きくは変化しなかったのだ。

Fedで働いている現代の経済学者たちは、一時的な供給ショックにそれほど影響されない物価指数の動きに注目する傾向にある。その例としては、「コアCPI」がある(以下の図を参照)。通常のCPI(ヘッドラインCPI)から価格が変動しやすい食料やエネルギーを除いたのが、コアCPIだ。2008年に入ると、アメリカの景気は急激に悪化して危機へと突き進んでいった。先行きがどうなりそうかはっきりしてくるにつれて、経済学者たちはインフレではなくデフレに陥るのではないかと懸念するようになった。そのような懸念を受けて、政策金利が積極的に引き下げられた。最終的にゼロ%にまで引き下げられたのである。


しかしながら、上の図のヘッドラインCPIの動きからも読み取れるように、2008年の初期に石油価格が上昇すると、それにつられてコモディティー価格も一時的に上昇した。すると、インフレの過熱を警戒する声がちらほら上がるようになった。しかしながら、Fedで働いているか否かを問わず多くの経済学者たちは、ヘッドラインCPIで測ったインフレ率が上昇しているのは、個別の商品に特有の事情によるものであり、物価全般に上昇圧力がかかっているわけではないと判断した。2008年7月にヘッドラインCPIで測ったインフレ率が年率換算で5.5%の高さに達したにもかかわらず、Fedは、コモディティー価格の一時的な上昇をほとんど無視するようにして、コアCPIをはじめとしたその他の物価指数の動きに注目した。その判断は正しかったことが判明した。コモディティー価格は大幅に上昇していたが、一般物価水準は下落傾向にあったのである。

つまりは、現代の経済学者が1937年に送り込まれて政策運営にあたったとしたら、「1937年の過ち」を繰り返してしまう可能性は小さいのだ。あれほどの規模で予防的な引き締めに乗り出してしまう可能性は小さいのだ。現代の経済学者は、過去数十年にわたる一般均衡モデルの研究の蓄積もあって――この点については、例えば Eusepi&Hobjin&Tambalotti を参照されたい――、物価が変動しているのは一時的な撹乱要因によるのか(1937年のコモディティー価格の上昇がまさにそれ)、それとも物価の基調が変化したことを反映しているのかを区別する目がいくらか肥えているのだ。

2010年11月19日金曜日

Paul Krugman 「債務、デレバレッジング、流動性の罠」(2010年11月18日)

Paul Krugman, “Debt, deleveraging, and the liquidity trapVOX, November 18, 2010)

先進国で交わされている政策論議で主役を演じているのが「債務」である。不況やデフレーションを避けるために拡張的な財政政策を試みよと主張する論者がいる一方で、債務(家計による借り過ぎ)によって引き起こされた問題を債務(政府債務)をさらに増やして解決できるわけがないと主張する論者もいる。本稿では、債務ショックとそれへの政策対応について理論的に分析を加えることが可能な新たなモデルの核となるロジックを説明する。異質なエージェント(主体)を導入することによって、「貯蓄のパラドックス」だけでなく、サプライサイドにおける新たなパラドックス――「精励のパラドックス」&「伸縮性のパラドックス」――も成り立つことが見出されている。大半の経済学者が考え違いをしていて、そのせいでアメリカやEUにおいて政策が間違った方向に誘導されてしまう可能性があるのだ。   

アメリカやヨーロッパを悩ましている経済問題をめぐる議論で一番頻繁に登場する単語と言えば、「債務」(“debt”)で間違いないだろう。2000年から2008年までの間に、アメリカでは家計債務の対可処分所得比が96%から128%に上昇した。イギリスの場合は、105%から160%に上昇。スペインの場合は、69%から130%に上昇。急速に累積した債務が危機のお膳立てをしたとも言われているし、過剰な債務が景気の足を引っ張り続けているとも言われている。


フォーマルなモデルはいずこに?

「債務」に対して熱い注目が寄せられている昨今だが、経済学の世界における長い伝統を想起せずにはいられない。フィッシャー(Irving Fisher)のデット・デフレ理論(1931年)から、再注目されているミンスキー(Hyman Minsky)の金融不安定性仮説(1986年)を経て、クー(Richard Koo)のバランスシート不況論(2008年)へと至る伝統だ。世の中で繰り広げられている経済談義の中で「債務」に注目が寄せられていて、景気を落ち込ませる重要な要因として「債務」に着目する長い伝統があるにもかかわらず、どうしたことか見当たらないのだ。政策の現場では「債務」におびただしい関心が寄せられているというのに、「債務」と絡めて経済政策――とりわけ、財政政策および金融政策――について理論的な分析を加えられるモデルが見当たらないのだ。多くの分析(僕のも含めて)は、未だに代表的個人モデル(representative-agent model)を使っている。債務者もいれば債権者もいるという事実がどういう結果をもたらすかを扱いようがないというのに。

エガートソン(Gauti Eggertsson)と一緒に進めている研究(Eggertsson and Krugman 2010)で、そのあたりの欠陥を修正するシンプルなモデルを提供しようと試みている。徹底的にシンプルなモデルだが、世の中が今まさに直面している問題について重要な洞察を与えてくれるに違いないと思っている。そのモデルによると、現実の政策を支えている通念の多くは今みたいな状況では間違っていることが示唆されるのだ。


モデルの核となるロジック

我々のモデルは、標準的なニューケインジアンモデルと構造をほぼ共有しているが、代表的個人の代わりに、「気長な」(“patient”)タイプと「気短な」(“impatient”)タイプの2タイプの主体がいると想定している。「気短な」タイプが「気長な」タイプからお金を借りるのだ。ただし、借り入れ可能な額には上限がある。これくらいなら貸しても安全だろうという暗黙の認識によって上限が決まってくるのだ。

「デレバレッジ・ショック」の結果として、今まさに世の中が直面しているのとそっくりの危機が起こる。具体的な理由はどうであれ、借り入れ可能な額の上限が突如として引き下げられる――「ミンスキー・モーメント」(“Minsky moment”)の到来――。すると、過剰な(借り入れ可能な額の上限を超える)債務を負っている債務者は、支出の急激な切り詰めを強いられる。不況に陥るのを防ぐためには、別の主体が支出を増やさないといけない。そうなるように、例えば金利を下げないといけない。でも、デレバレッジ・ショックがあまりにも強烈なようだと、金利をゼロ%にまで下げても足りないかもしれない。デレバレッジ・ショックが強烈だと、いとも容易く「流動性の罠」に陥ってしまう可能性があるのだ。

それに続いてフィッシャー流のデット・デフレーションのメカニズムも発動するかもしれない。返さないといけない債務の額が名目単位(貨幣単位)で決められていて、デレバレッジ・ショックのせいで物価が下落するようなら、債務の実質的な負担が増すことになる。その結果として債務者はさらに支出を切り詰めないといけなくなって、そのせいで当初のショックが増幅されることになるのだ。フィッシャー流のデット・デフレーションのメカニズムが発動するようだと、総需要曲線は右下がりではなくて右上がりになる可能性がある。物価が下落すると、総需要が減る可能性があるのだ。

デレバレッジ・ショックが強烈なようだと、通常のルールの多くが通用しなくなる「真っ逆さまの世界」に誘われるというのが我々のモデルから得られる一般的なメッセージである。その名は知られているものの、長らく無視されてきた「貯蓄のパラドックス」が成り立つようになるのだ。一人ひとりが貯蓄を増やそうとすると、全体としての総貯蓄が減ってしまうのだ。それだけじゃない。潜在GDPが高まると現実のGDPが減ってしまうという「精励のパラドックス」(“paradox of toil”)も成り立つようになるし、労働者が名目賃金の引き下げをすんなり受け入れるようになると失業が増えてしまうという「伸縮性のパラドックス」(“paradox of flexibility”)も成り立つようになるのだ。

しかしながら、我々のモデルのおかげで靄(もや)が晴れるようになるのは、財政政策の分析においてこそだと思われるのだ。


財政政策に対するインプリケーション

失業を減らすために拡張的な財政政策を試みよと主張すると、債務のことを持ち出して反論してくる人がいる。債務によって引き起こされた問題を債務をさらに増やして解決できるわけがないというのだ。家計が借金し過ぎたのが問題の元凶だというのに、政府にもっと借金しろとでも?

どこが間違っているかというと、どの債務も同じと暗に想定しているところだ。お金を借りるのが誰かというのは重要じゃないと想定しているのだ。でも、そんなことはあり得ない。誰がお金を借りようが関係ないとしたら、そもそも債務が問題を引き起こすことはないだろう。マクロで見ると、債務というのは、我々が自分から借りているお金みたいなものだ。アメリカは中国だとかからお金を借りてるじゃないかというのはその通りだが、そのことは肝心じゃない。海外からの借り入れを無視するか、世界経済をひっくるめて考えれば、債務の総計は純資産の総計に何の影響も及ぼさない。誰かの債務は、他の誰かの資産だからだ。

債務の総計が重要になるとしたら、その理由はただ一つだけだ。誰が債務を負っているかによって違いが出てくるからだ。高額の債務を負っている主体が直面する制約と、低額の債務を負っている主体が直面する制約が違っているからだ。どの債務も同じじゃないのだ。だからこそ、誰かが過去に借り過ぎたのが原因で生じた問題を他の誰かが今から借り入れを増やして解決できる可能性があるのだ。我々のモデルでそのことが明瞭に示されているのだ。我々のモデルによると、高額の債務を負っている民間の主体がバランスシートの改善(デレバレッジ/債務の圧縮)に励んでいても、政府が国債を発行して歳出を増やすと、失業やデフレーションを避けることが少なくとも理論的に可能になるのだ。さらには、デレバレッジ・ショックが原因で起きた危機が過ぎ去ると、国債を償還する余裕が生まれることも示されているのだ。

つまりは、債務の役割と債務者が直面する制約を真摯に受け止めると、世の中が今まさに直面している問題についてだけでなく、あり得る解決策についても見晴らしがずっとよくなるのだ。最後にもう一つ。我々のモデルによると、政策当局者に何をすべきかを勧告している通念は、ひどく間違っている可能性があるのだ。


<参考文献>

●Eggertsson, Gauti and Krugman, Paul (2010), “Debt, Deleveraging, and the Liquidity Trap(pdf)”, mimeo
●Fisher, Irving, (1933), “The Debt-Deflation Theory of Great Depressions(pdf)”, Econometrica, Vol. 1, no. 4.
●Koo, Richard (2008), The Holy Grail of Macroeconomics: Lessons from Japan’s Great Recession, Wiley.
●Minsky, Hyman (1986), Stabilizing an Unstable Economy, New Haven: Yale University Press.