ラベル Macroeconomic policy の投稿を表示しています。 すべての投稿を表示

2025年5月12日月曜日

Gauti Eggertsson 「アベノミクスとフランクリン・ルーズベルト」(2013年4月4日)

Gauti B. Eggertsson, “Abenomics and FDR”(Economic Notes, April 4, 2013)


過去数ヶ月の間に経済政策の分野で起こった最も注目すべき出来事は、日本銀行と日本政府がデフレからの脱却に向けて金融政策と財政政策を「協調させる(コーディネートさせる)」決意をはっきりと固めたことだろう。新しい首相(安倍晋三)の名前にちなんで「アベノミクス」と呼ばれ出しているが、長年にわたって続いたデフレから脱却して年率およそ2%のインフレ率を達成することが目標として掲げられている。その目標を達成するための手段についてもあれこれと概要が伝えられている。

去る1月(2013年1月)に日本政府と日本銀行が共同で声明を出していて、デフレから脱却するために政策を協調(連携)させることが誓われている。その声明はこちら(pdf)〔日本語版はこちら(pdf)〕。

本日(2013年4月4日)になって、日本銀行がさらなる行動(「量的・質的金融緩和」)に乗り出すことが発表された。その概要はこちら(pdf)〔日本語版はこちら(pdf)〕。

何が意図されているかは明らかだ。インフレ期待を喚起して実質金利を引き下げるというのがまず第一だ。デフレではなくインフレが予想されるようになれば、実質金利が低下する。そうなると、お金を将来のためにとっておくよりも今すぐに使おう(支出しよう)という気になる。つまりは、インフレ期待が喚起されたら、通常の金融政策と同じような経路を通じて総需要が刺激されると予想されるのだ。次に、借り手が負う債務の負担を和らげるというのが第二だ。ほどほどのインフレになれば、借り手が負う債務の負担が和らいで、そのおかげでまたもや総需要が刺激されるかもしれない。景気が大きく落ち込んでいる中で過剰な債務が積み上がり、その圧縮(「デレバレッジ」)を余儀なくされている家計なり企業なりが少なくないケースにおいては特に。 

興味深いことに、アベノミクスと極めて似通った政策が1933年に米国の大統領に就任したばかりのフランクリン・D・ルーズベルトによって試みられている。政策レジームを構成する要素の大半がそっくり同じで、目標とするインフレ率が違うくらいだ。ルーズベルト大統領の方がアベノミクスよりも高めのインフレ率の達成を目標にしていたのだ――ルーズベルト大統領は、不況に陥る以前の水準にまで物価を引き上げる(リフレートする)ことを誓ったが、それはかなり高めのインフレ率を受け入れることを意味していた。この点については、2008年に書かれた拙論文(pdf)を参照していただきたい――。「ニューディール」政策の中でもこの要素は大きな成功を収めて、アメリカ経済が1933年から1937年にかけて急速な景気回復を成し遂げるのに貢献したというのが私の判断だ――しかしながら、うまくいった一連の政策も “Mistake of 1937”(pdf)(「1937年の過ち」)によって放棄されてしまい、アメリカ経済は再び不況に陥る羽目になってしまった――。これまでに日本政府が発表している政策も経済成長を加速させるのに同じように大いに役立つに違いないというのが私の判断だ。しかしながら、2%というインフレ率の目標値がちょいと低いのではないかというのが気がかりではある。どうなるかはこれからわかるだろう。ともあれ、私なりに何よりも肝心だと思うのは、日本政府がルーズベルト大統領と同じように「リフレーション」(“reflation”)を最優先課題に掲げて、リフレーションを達成するために必要なことなら何でもするつもりであることを前面に出していることだ。

ルーズベルト大統領が政策実験に乗り出した直後に放映された「インフレの宣伝」動画を以下に貼り付けておこう。講義で学生たちと一緒に視聴したこともある。インフレが総需要を刺激する二通りの経路については上でも述べたが、この動画でそのどちらについても触れられているのに気付くだろう――私がずっと前から取り組んでいる主要な研究テーマが第一の経路だ。例えば、こちらの論文(pdf)とか、マイケル・ウッドフォードとの共著論文(pdf)とかで分析を加えている。第二の経路(再分配経路)については、ポール・クルーグマンとの共著論文(pdf)で分析を加えている――。 


2025年5月11日日曜日

Bradford DeLong 「J. S. ミル 対 ECB:ワルラスの法則で世界経済の現状を読み解く」(2010年7月29日)

J. Bradford DeLong, “John Stewart Mill vs. the European Central Bank”(Project Syndicate, July 29, 2010)


経済学の知られたくない秘密の一つは、「経済理論」と名乗れるようなものなんてどこにもないことだ。現実の経済現象に切り込む時に足場として頼れるような一揃いの根本原理なんてものがないのだ。財政緊縮を求める声が世界中でこだましているが、是非とも心に留めておいてもらいたいのは、このことだ。

例えば、生物学者であれば、細胞内でのタンパク質の合成は、DNAにコード化されていることを知っている。化学者であれば、ハイゼンベルグの不確定性原理とパウリの排他原理という二つの原理(それに加えて、空間の三次元性)に遡って、電子配置が安定しているのはなぜなのかを語る。 物理学者であれば、自然界の4つの力に遡ってあれやこれやの説明を試みる。

経済学者には、そのような足場がない。理論を支えていると称する「経済原理」なんてものは、まやかしなのだ。根本的な真理なんかではなく、「正しい」結論を導き出すために弄(いじ)ったり捻ったりできるドアノブみたいなものに過ぎないのだ。

「正しい」結論と言っても、その経済学者がどちらのタイプかによってその意味するところは違う。第一のタイプの経済学者は、まずはじめに政治的なスタンスを決める。どの陣営の味方になるかを決める。そして、自分が選んだ政治的なスタンスに合致する――自分の味方にとって都合がいい――結論が導かれるまで、理論の前提を弄ったり捻ったりする。第二のタイプの経済学者は、まずはじめに歴史の残骸を拾ってくる。次いでそれを鍋に投げ込んで、加熱して煮込む。骨だけになるまで煮込む。その骨から何らかの教訓が得られるかもしれないと願って。ユートピアの実現に向けてノロノロと徘徊する時に、有権者、官僚、政治家に指針を与える原理のヒントが得られるかもしれないと願って。

意外でも何でもないだろうが、第二のタイプの経済学者だけが傾聴に値する何かを語れるというのが私の考えだ。そこで、世界経済の当面の窮状について、歴史からどんな教訓が学べるか探ってみるとしよう。

1829年に、ジョン・スチュアート・ミル(John Stuart Mill)は、彼が「全般的な供給過剰(“general gluts”)」と呼んだ現象にどう立ち向かえばいいかを明らかにした。そのおかげで知的な面で大いなる飛躍が成し遂げられたのだった。ミルは悟った。特定の金融資産に対する超過需要〔需要が供給を上回る状態〕が存在する裏には、生産物市場における財・サービスの超過供給〔供給が需要を上回る状態〕が存在するということを。生産物市場における財・サービスの超過供給は、労働市場における超過供給を生み出すということを。

そこからさらに一歩進めてどのようなことが言えるかも、明らかだった。すなわち、金融資産に対する超過需要を和らげることができたら、財・サービスの超過供給(つまりは、総需要の不足)も労働の超過供給(つまりは、失業)も和らぐのだ。

金融資産に対する超過需要を和らげる方法はたくさんある。

支払い手段として使われる流動的な資産――すなわち、「貨幣」――に対する超過需要が発生しているようなら、中央銀行が貨幣を発行して国債を買い取るのが正攻法である。その結果として、マネーストックが増えて(=「貨幣」の供給量が増加し)、「貨幣」の供給量(残高)と「貨幣」に対する需要量とがつり合うようになる。この方法は、「金融政策」と呼ばれている。

満期が長めの金融資産――現在から将来へと購買力を移転させる「価値の貯蔵手段」として機能する「債券」――に対する超過需要が発生しているようなら、正攻法は二通りある。第1の手段は、企業が借入を増やして(社債の発行を増やして)事業を拡大する方向にどうにかして持っていくことである。第2の手段は、政府が借入を増やして(国債の発行を増やして)政府支出の規模を拡大することである。その結果として、「債券」の供給量(残高)と「債券」に対する需要量とがつり合うようになる。第1の手段は「信頼回復」策と呼ばれていて、第2の手段は「財政政策」と呼ばれている。

安全資産――一時的にその場を離れて戻ってきても、預けた富を前の通りの姿でかくまっていてくれる安全な保管場所――に対する超過需要が発生しているようなら、(マーケットからの)信用度の高い(creditworthy)政府が民間の金融資産に対して政府保証を与えたり、民間の金融資産を国債と取り換えたりするというのが正攻法である。その結果として、リスク資産の供給量(残高)が減少して、安全資産の供給量(残高)が増えることになる。この方法は「資産転換政策」と呼ばれている。

言うまでもないが、現実の世界で試みられる政策は、上の理念型のどれか一つにぴったりと合致するわけじゃない。欧州中央銀行(ECB)は、財政刺激策をこれ以上続けたら逆効果になってしまうと懸念を露にしているが、ECBのその懸念を上の理念型を使って読み替えると、以下のようになるだろうか。「政府支出をさらに増やして、大規模な財政赤字を継続すれば、国債の供給量(残高)が増えることになるので、満期が長めの金融資産に対する超過需要が和らぐだろう。しかしながら、政府債務(国債)の残高が膨らんで政府の債務返済能力を上回るようなら、すべての国債が(安全資産から)リスク資産に変わってしまうだろう。 すなわち、財政刺激策をこれ以上続けたら、満期が長めの金融資産に対する超過需要は和らぐ一方で、安全資産が不足してしまうことになるのだ。そうなれば、状況は前よりも悪くなる」。

ECBの主張によると、北側の主要な国――ドイツ、フランス、イギリス、アメリカ、日本――は、今すぐにも財政緊縮策に方向転換する必要があるという。それらの国の債務(国債)の質に対する金融市場の信頼が揺らいでいて、その信頼がいつ崩壊するかもわからないというのだ。世の政策当局者たちも、ECBの主張に賛同しつつあるようだ。その例の一つが、米国行政管理予算局(OMB)長官であるピーター・オルザグ(Peter Orszag)が7月後半に口にした発言だ。オルザグによると、アメリカ政府が今後3年間にわたって取り組む予定の財政再建では、過去60年で最大規模の歳出削減が試みられるだろうというのだ。

しかし、私の目には、世界経済の現状は大きく違って見える。北側の主要な国の政府が発行する債務(国債)の質に対する金融市場の信頼が揺らいでいるようには見えない。その信頼が崩壊する瀬戸際にあるようには見えない。私の目に映るのは、生産能力を10%下回っていて、失業率が10%に迫ろうとしている世界の姿である。そして何よりも、主要な国の政府が発行する債務(国債)に対して投資家が大きな信頼を抱いている世界の姿である。投資家の多くにとって、政府債務(国債)こそが直近の嵐の中で唯一の安全な港になっているのだ。

ミルであればこのような状況でどのような政策を勧めたかは、あまりにはっきりしている。

2025年5月10日土曜日

Paul Krugman 「俗流ケインジアン」(1997年2月7日)

Paul Krugman, “Vulgar Keynesians”(Slate, February 7, 1997)


経済学の分野も、その他のあらゆる知的な営みと同様に、「学問版・収穫逓減の法則」の影響下にある。時折、偉大な革新者が颯爽と登場し、まるで詩人のような語り口で、自らのアイデアを披露する。そのアイデアは幾分粗が目立ち、先人(あるいは、主流派)のヴィジョンとの違いが誇張して語られるとしても、そのことは取り立てて問題とはならない。アイデアに磨きがかけられることで、やがて確固としたパースペクティブが形作られる可能性があるからだ。しかしながら、どうしても避けられない定めとして、その革新者の後には、表面上の字句には忠実でありながらも、アイデアの核となる精神を誤解した一群の信奉者が続くことになる――彼らの頑迷さは、主流派が自らの見解に対して見せるこだわりを凌駕するほどである――。革新者のアイデアが広まるにつれて、それはますます単純化されることになり、やがて常識(public consciousness)の一部――「誰もが知る」知識の一部――となるまでに流布した暁には、革新者によるアイデアは、粗っぽいまでに劇画化された姿に変容を遂げてしまうのだ。

これはまさに、ケインズ経済学が辿った道のりでもある。ジョン・メイナード・ケインズその人は、大変緻密で革新的なアイデアの持ち主だった。しかし、不運なことに――意図しないかたちで――、彼は自らの遺産の一つとして、今もなお経済問題を巡る論争に混乱をもたらし続けている思想を産み落としてしまったのである。ここではそれを「俗流ケインズ主義」と呼ぶことにしよう。

ケインズが『雇用・利子および貨幣の一般理論』を出版したのは1936年。それ以前の経済学の世界では、ミクロ経済学――個々の市場の機能を対象にして、稀少な資源があれこれの市場の間にどのように配分されるかを研究する分野――に関しては、精緻で洞察力のある理論が既に発展を遂げていた。その一方で、マクロ経済学の分野――インフレやデフレ、景気の過熱や不況といった一国レベルで発生する現象を研究する分野――は、発育停止とでも呼べる状況にあった。足許で進行中の「大恐慌」について何の説明も提供できずにいたのである。

いわゆる「古典派」のマクロ経済学によると、経済は(放っておいても)長期的には完全雇用に戻る傾向があると見なされていて、(完全雇用が実現している)「長期」だけが分析対象になっていた。「古典派」のマクロ経済学を支える理論的な支柱は2つあった。「貨幣数量説」と、「貸付資金(“loanable funds”)説」である。貨幣数量説というのは、物価がいかに決定されるかについての理論であり、一国の物価水準は、経済に流通する貨幣量に比例すると考えられた。その一方で、貸付資金説というのは、金利がいかに決定されるかについての理論であり、金利は、総貯蓄(一国全体の貯蓄)と総投資(一国全体の投資)の不一致を解消するように上下に変動すると考えられたのである。

ケインズとしても、十分に長いスパンをとってみた場合には、「古典派」のマクロ経済学を支える理論が妥当する可能性もあるかもしれないと認めるのにやぶさかではなかった。しかしながら、彼の有名な言葉をひくと、「長期的には、我々は皆死んでしまう」。そこで、ケインズは次のように主張した。短期において金利の水準を決定するのは、(貸付資金説が説くように)完全雇用下における総貯蓄と総投資のバランスではない。「流動性選好」(“liquidity preference”)――現金と比較して安全性や利便性の面で劣る資産への投資を促す上で(高い利回りのような)十分なインセンティブが提供されない限りは、現金を保有し続けようとする欲望――こそが、短期における金利の水準を決定するのだ、と。さらには、ケインズは次のようにも付け加えた。総貯蓄と総投資は、貸付資金説が妥当しないとしても、必ず等しくなる。とは言っても、(事前的な)総貯蓄が(事前的な)総投資を上回ると、(貸付資金説が説くように)金利が低下するのではなく、雇用量や産出量が減ることで総貯蓄と総投資が一致するようになるのだ、と。別の言い方をすると、何らかの理由――例えば、株価の急落など――で投資需要が減少すると、経済は(雇用量や産出量の落ち込みを伴う)全般的な不況に見舞われるということだ。

このようなヴィジョンは、経済の働きに関する従来の見解に見直しを迫るものだった。その見事なまでの洞察力もあって、当時の若くて優れた経済学徒の間ですぐさま受け入れられた。とはいえ、ケインズは現実を単純化し過ぎている面がある、と早いうちから指摘していた経済学者がいたことも事実である。特に、雇用量や産出量は、金利に対して反作用を及ぼすのが通常であり、このことは大きな違いを生む可能性がある。しかしながら、『一般理論』が出版されてから長年にわたって、多くの経済学者は、ケインズのヴィジョンから導き出される含意に魅惑されることになった。ケインズのヴィジョンは、(節倹という)美徳が罰せられ、浪費が報われる「不思議の国のアリス」のような世界に我々を誘うかのように思われたのだ。

例えば、「貯蓄(節約)のパラドックス」(“paradox of thrift”)について考えてみるとしよう。初期のケインジアンモデルによると、何らかの理由で貯蓄率――所得のうち支出(消費)に回されない割合――が上昇したとしたら、総貯蓄と総投資がともに減少するという結果になる。どうしてだろうか? その理由はこうである。貯蓄率が上昇する(事前的な総貯蓄が増加する)と、消費が減って不況になり、それに伴って所得が減ることになる。所得が減ると、所得の増加関数である総投資が減ることになる。総貯蓄と総投資は最終的には等しくならなければならないので、(減少した総投資と等しくなるように)総貯蓄は減らなければならない!

さらにもう一つ、賃金と雇用の関係をめぐる「寡婦の壺」(“widow's cruse”)理論――この名称は古い伝承にちなんで付けられた――についても取り上げておこう。名目賃金が引き上げられると、人件費が高くなるので労働への需要は減ると思うかもしれない。しかしながら、初期のケインジアンの幾人かは、次のような主張を展開した。名目賃金の上昇は、資本家から労働者への所得の再分配(資本家が受け取る利潤が減って、労働者が受け取る賃金が増えること)を意味する。労働者は、資本家と比べると、あまり貯蓄をしないので――これは事実に反しているのだが、それはまあよしとしておこう――、資本家から労働者へと所得が再分配されると、消費需要が増えて、その結果として産出量と雇用量が増える、と。

このようなパラドックスに思いを馳せることは楽しいし、入門レベルの教科書を開くと今でもその説明に出くわすことがある。

しかしながら、このようなパラドックスを真剣に受け止めている経済学者は、今ではほとんどいない。その理由はいくつかあるが、中でも最も重要な理由は、わずか2語で語ることができる。アラン・グリーンスパンAlan Greenspan)である。

シンプルなケインジアンが語るストーリーを深く掘り下げていくと、金利は、雇用量や産出量の水準から独立して決まると想定されていることがわかる。しかし、現実はそうなっていない。金利は、FRB(連邦準備制度理事会)によって積極的に操作されている。雇用が低調であると判断されると金利が引き下げられて、景気が過熱気味だと判断されると金利が引き上げられるのだ。FRB議長(グリーンスパン)の判断の是非についてあれこれ言いたい人――金融政策をもう少し緩和して景気の拡大を支えるべきだと考えたり――もいるかもしれないが、FRB議長に備わる力の大きさについて疑問を呈することができる人はそうそういないだろう。今後数年間のアメリカの失業率を予測できるシンプルなモデルをお探しのようなら、今ここでそれを紹介して差し上げよう。この先の失業率は、グリーンスパンが望む水準に落ち着くと考えてほぼ間違いないのだ(グリーンスパンも神ではないので、彼が望む水準から若干ずれる可能性も考慮する必要はあるけれど)。

グリーンスパン(FRB議長)の役割を考慮に入れると、マクロ経済の働きに関する「古典派」のヴィジョンの多くが息を吹き返すことになる。とは言っても、そっくりそのままというわけじゃない。「古典派」のヴィジョンでは、(市場の)「見えざる手」が経済を長期的には――とは言っても、具体的にどのくらいの長さの期間かとなると特定されることはないけれど――完全雇用に導くと見なされていたが、現実においては、FRBの「見える手」が経済を2〜3年のうちにNAIRU(非インフレ加速的失業率)に導く役割を果たすのである。そのためには、失業率がNAIRU(あるいは、目標とする失業率)に達した時に総貯蓄と総投資が等しくなるように金利を操作する必要があるが、FRBが金利をそのように操作するようなら、「貯蓄のパラドックス」や「寡婦の壺」理論をはじめとした初期のケインジアンの主張が妥当性を失うことになるのである。例えば、貯蓄率が上昇したら、(貯蓄のパラドックスが説くところとは反対に)総投資は増えるだろう。なぜなら、FRBが金利を下げるだろうからである。

何らかの理由で総需要が変化しても、FRBが金利を操作してそれを打ち消す――そのため、雇用量は変わらない傾向にある――というアイデアは、少なくとも私にとってはシンプルでもっともなものに思える。しかしながら、学術的な世界の外に目をやると、このアイデアを受け入れている人はごくわずかというのが実状のようだ。例えば、NAFTA(北米自由貿易協定)の是非を巡る議論では雇用への影響が焦点になったが、アメリカとメキシコ間の貿易収支がどうなろうとも、今後10年間のアメリカの失業率はFRBが望む水準に概ね落ち着くだろうと私は当然のように考えていたが、世間はそう考えていなかったのだ(こんなことがあった。1993年に開催されたとあるパネルディスカッションの席上でまったく同じことを口にしたら、それを聞いていたパネリストの一人――NAFTAの支持者だったみたいだ――が激昂して、「そんなことを言うから経済学者は嫌われるのだ!」と宣ったのだ)。

その代わり、世間――悲しいかな、自分のことを物知りだと任じている知識人の多くもその中に含まれる――の「常識」になっていたのは、劇画化されたケインズ主義の一種だった。その特徴は、「消費の減少(貯蓄の増加)は、いついかなる時も悪である」というアイデアを無批判に受け入れているところにある。アメリカではインフレや財政赤字の問題がここしばらくは後景に退いているが、その機に乗じるかのようにして、俗流ケインズ主義が劇的なかたちでカムバックを果たしたのだ。先月のコラムで取り上げたばかりのウィリアム・グレイダー(William Greider)の新著でも、「貯蓄のパラドックス」とか「寡婦の壺」理論とかが主要なテーマになっているし――とは言っても、グレイダーがそのアイデアの出所をわかっているかとなると疑わしい。「知的な面で誰からも影響を受けていないと信じ切っている実践的な人間も、今は亡き経済学者の奴隷であるのが普通である」とはケインズの言だ――、 ジョン・ジュディス(John B. Judis)がニュー・リパブリック誌で似たような主張を開陳している姿も目に入る。これくらいなら驚くほどじゃないかもしれないが、「貯蓄の増加は、経済成長を阻害する」というアイデアがビジネスウィーク誌でも真剣に扱われているとなると(“Looking for Growth in All the Wrong Places,” February 3, 1997)、俗流ケインズ主義が一つの文化現象になりつつあると考えざるを得ないだろう。

「貯蓄の増加は、経済成長を阻害する」という主張――「貯蓄は、経済が成長するために決定的に重要な要因だと語る人がいるが、そこまでじゃない」という主張はある程度理にかなっているが、「貯蓄の増加は、経済成長を阻害する」という主張とは別物だ――を正当化するためには、FRBは無力だということを説得的に示さなければならない。何らかの理由で(事前的な)貯蓄が増加したら、FRBが金利を引き下げても総投資は増えないということを論証せねばならないのだ。

金利は、総投資に影響を及ぼす数ある要因のうちの一つに過ぎないと語るだけでは十分じゃない。そのような反論は、アクセルペダルを踏み込む力の強さは、車のスピードに影響を及ぼす数ある要因の一つに過ぎないと語っているようなものだ。「それで?」としか思わない。アクセルペダルをどれだけ強く踏み込むかは、自分で自由に調節できる。何か異常がない限りは、ペダルを踏み込む強さを調節して、車のスピードを「これくらいなら安全に運転できるだろう」と自分なりに考える速度に制御できる。それと同様に、グリーンスパンは、お望み通りに金利を自由に調節できる(FRBが望みさえすれば、一日のうちにマネーサプライの規模を倍増させることだってできる)。何か異常がない限りは、金利を調節して、雇用量を「これくらいならインフレも加速しないだろう」と考える水準に持っていくことができるのだ。

「貯蓄の増加は、経済成長を阻害する」という主張を正当化するためには、次のどちらかが成り立つことを示さねばならない。金利が総需要に対して何の影響も持たないことを示すか――本気でそう信じているなら、全米ホームビルダー協会(NAHB)に伝えてみるといい――、貯蓄率があまりに高すぎて、FRBが金利をゼロ%近くにまで引き下げても総貯蓄と総投資のギャップを埋められないことを示さねばならないのだ。1930年代のアメリカだったり――当時のTビル(財務省短期証券)の利回りは0.1%を下回っていた――、現在の日本だったり――現在の日本では、金利は1%程度――のように、後者のケースが妥当する例もなくはない――とはいえ、日本銀行は日本経済を停滞から救い出せるだけの力を依然として持っていると思うし、日銀の消極的な態度はかなりの不正行為(malfeasance)にあたると思う。しかし、この件については、別の機会に取り上げるとしよう――。しかしながら、住宅ローンを借りている銀行から自宅に通知書が毎月送られてくるのだが、それを見ると金利はプラスで、下がる余地はまだかなりあるようだ。ありがたや。

ともあれ、そこまでこだわる必要もないかもしれない。というのも、「貯蓄の増加は、経済成長を阻害する」と語っている人たちは、FRBが無力だとは思っていないようだからだ。それどころか、これまでの長きにわたってアメリカ経済のパフォーマンスが低調だったのは、全部FRBのせいだと語っていたりするのだ。グリーンスパンが腰を上げさえすれば、今の苦境から抜け出すことができるのにと語っていたりするのだ。

2月3日付のビジネスウィーク誌から引用するとしよう。

「貯蓄が増えると、景気が減速する可能性が高い」と語る「つむじ曲がり」の経済学者もいる。貯蓄が増えると、投資が活発になるのではなくむしろ落ち込むというのがその理由だ。「投資を刺激する必要があります」と語るのは、テキサス大学のジェームス・ガルブレイス(James K. Galbraith)。ケインジアンを自任する経済学者だ。ガルブレイスによると、経済成長を促すには金利を引き下げるべきだという。

つまりは、こう主張していることになる。貯蓄が増えると、景気が悪化する。FRBが金利を引き下げても、総投資が増えないからだ。その代わり、FRBは、金利を引き下げて経済成長を促すべきだ。金利を引き下げれば、総投資が増えて経済成長が促されるだろうから。

・・・何か見過ごしてる?

2025年5月8日木曜日

Gauti Eggertsson 「コモディティー価格と『1937年の過ち』 ~現代の経済学者は同じ過ちを繰り返すか?~」(2011年6月1日)

Gauti Eggertsson, “Commodity Prices and the Mistake of 1937: Would Modern Economists Make the Same Mistake?Liberty Street Economics, FRB of New York, June 1, 2011)


(2011年6月時点の)アメリカ経済が置かれている現状は、政策上の重大なミスが犯されようとしていた1937年の状況と驚くほど似ている。例えば、以下の記述をご覧いただきたい。(1)不況がついに終わりそうな兆しが見え出していて、(2)何年にもわたってほぼゼロ%の水準にとどまっていた名目短期金利が上昇する(引き上げられる)のではないかとの観測が流れ、(3)インフレの過熱を心配する声がちらほらと聞こえてくる。(4)マネタリーベースが急増していて銀行部門に大量の超過準備(必要準備を上回る準備預金残高)が累積している事実がその心配の大きな理由になっていて、(5)コモディティー価格が近頃上昇していることも火に油を注ぐ格好になって、インフレが過熱して手に負えなくなってしまうのではないかと心配されている。

現状の要約としても通用するだろうが、実は1937年当時の状況を要約したものなのだ。私がベンジャミン・パグスレー(Benjamin Pugsley)と二人で執筆した論文――“The Mistake of 1937: A General Equilibrium Analysis”(pdf)――で要約した1937年当時の状況の説明を引っ張ってきたのだ。この論文で「1937年の過ち」(“the Mistake of 1937”)と呼んでいるのが、大まかに言うと、Fedと政府による一連の引き締め政策のことであり、そのせいで1933年から1937年にわたって続いた景気回復が頓挫させられて、1937年~1938年にそれまでの歴史で最も深刻な不況の一つに陥ることになったのだ。インフレに対する恐れが「1937年の過ち」の引き金になったのだが、コモディティー価格の上昇がインフレに対する恐れを引き起こした主たる原因だったという点は注目すべきである。コモディティー価格の急騰がインフレに対する恐れを掻き立てている今の状況と瓜二つなのだ。コモディティー価格の急騰を目にしてFF金利(政策短期金利)を引き上げよと求める声がちらほら上がっている今の状況と瓜二つなのだ。

ここで一つの問いを投げ掛けてみるとしよう。現代の経済学者が1937年に送り込まれて政策運営にあたったとしたら、同じように「1937年の過ち」を繰り返してしまうだろうか? 「繰り返さない」というのが私の答えである――そうなってほしいという願望が込められているのは否定できないが――。その理由は、現代の大半の経済学者は、消費者物価指数の一時的な変動と恒久的な変動を区別するようになっているからである。現代の大半の経済学者であれば、1936年~1937年に起きた物価の上昇は、コモディティー価格の変動による一時的なものであって、物価の基調が変化したことを反映したものではないと判断する可能性が高いのだ。


「1937年の過ち」とその結果

「1937年の過ち」は、景気回復の基盤が未だ脆弱な中で予防的な引き締めが試みられた結果として引き起こされた。もっと具体的に言うと、1933年に導入された「リフレーション」(“reflation”)政策が放棄された結果として起きたのだ。1929年~1933年の不況に伴って物価が下落したが、フランクリン・ルーズベルト(Franklin Delano Roosevelt、 FDR)大統領率いる政権とFedは、不況が始まる以前の水準にまで物価を引き上げることにコミットした――1933年~1937年の景気回復をもたらした政策についての詳細は、American Economic Review 誌に掲載された拙論文 “Great Expectations and the End of the Depression”(pdf)を参照していただきたいと思う――。具体的には、「政府支出の積極的な拡大(財政赤字の放置)」/「金本位制の停止」/「金融緩和」が組み合わされて、リフレーションが目指されたのである。現代のマクロ経済モデルが説くところによると、リフレーションを実現するためのそのような政策の組み合わせは、名目短期金利がゼロ%の下限に達した状況――当時がまさにそうだった――で景気を大いに刺激する効果を持つ可能性がある。その理由は、名目金利がゼロ%で物価の下落ではなく物価の上昇が予想されるようになれば、総支出(総需要)の重要な決定因である「実質金利」がプラスの水準からマイナスの水準に低下することになるからである。実質金利がマイナスになれば、貨幣を退蔵するよりも支出した方が得になるからである。それに加えて、実質金利がマイナスになれば、過剰な債務を抱えている家計や企業のバランスシートが改善される可能性もある。この点については、ポール・クルーグマン(Paul Krugman)との共著論文である “Debt, Deleveraging, and the Liquidity Trap”(pdf)で詳しく論じている。

「1937年の過ち」により、リフレーションの恩恵が放棄されて、あらゆる政策の方向性が反転させられることになった。Fedだったり政府の主要人物だったりが金利の引き上げをほのめかすだけでなく、財政緊縮を支持するようになった。お上の関心が、景気回復の継続よりもインフレーションの抑制に向くようになったのである。

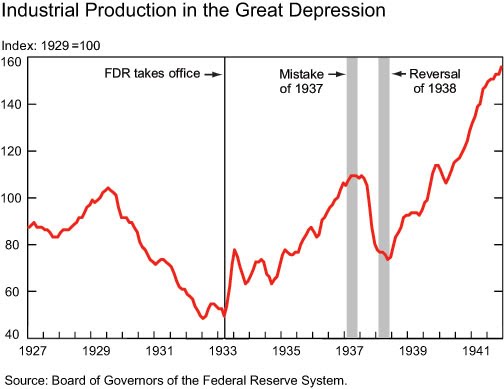
リフレーション政策が反転された結果として物価や産出量にどんな効果が及んだかを表しているのが、以下の図である。1927年~1941年における消費者物価指数(CPI)と卸売物価指数(WPI)の推移を跡付けたのが1番目の図で、同じ期間(1921年~1941年)における鉱工業生産の推移を跡付けたのが2番目の図である。どちらの図にも3本の垂直線が引かれているが、一番左の垂直線は、ルーズベルトが大統領に就任してリフレーション政策の採用が宣言された時点を表している。左から2番目の垂直線は、「1937年の過ち」が犯された期間を表している。1番目の図を見ると、政府がインフレを警戒し出した1937年の時点では、物価が目標とする水準――不況が始まる前の水準――にまでまだ戻っていないことがわかる。リフレーション政策が反転されると、物価も鉱工業生産も落ち込むことになった。 “reversal of 1938”(「1938年の反転」)と名付けられた一番右の垂直線は、不況が始まる前の水準にまで物価を引き上げることに政府が再度コミットした時点を表している。2番目の図にはっきりと表れているように、「1938年の反転」(再度のコミットメント)後に鉱工業生産が堅調に伸びている事実は重要である。


コモディティー価格の役割

1937年に政策が引き締められた原因は、「インフレに対する恐れ」(inflation fears)にあった。それでは一体何が「インフレに対する恐れ」を引き起こしたのかというと、コモディティー価格の上昇がその主たる原因だった。以下の図に示されているように、色々な一次産品の価格がわずか1年の間に倍以上も上がったのである。パグスレーとの共著論文でも指摘しているが、コモディティー価格が急騰しているのを見て、多くの政策当局者がインフレの過熱を心配する声を上げるようになったのである。


現代の経済学者が1937年に送り込まれて政策運営にあたったとしたら、コモディティー価格の上昇に対して当時の政策当局者たちと同じような反応を見せる可能性は小さいだろう。現代の経済学者は、一般物価を測る指数がどのように変化しているかを脇に置いてコモディティー価格だけに注視するようなことはないのだ。1936年~1937年にコモディティー価格が上昇したのは、物価の基調が変化したせいではなく、コモディティー市場に生じた一時的な供給ショックにその原因の多くを求めることができそうだ。そのことを裏付けているのが、1936年から「1937年の過ち」が犯されるまでの間に、例えばトウモロコシのようにその価格が倍以上も上がった一次産品があった一方で、消費者物価指数の上昇ペースはそれよりも緩やかだったという事実だ(消費者物価指数の上昇率がピークに達したのは1937年5月。年率換算で4.8%の上昇率を記録した)。消費者物価指数に含まれていた一部の商品の価格が大幅に変動したにしても、消費者物価指数自体はそこまで大きくは変化しなかったのだ。

Fedで働いている現代の経済学者たちは、一時的な供給ショックにそれほど影響されない物価指数の動きに注目する傾向にある。その例としては、「コアCPI」がある(以下の図を参照)。通常のCPI(ヘッドラインCPI)から価格が変動しやすい食料やエネルギーを除いたのが、コアCPIだ。2008年に入ると、アメリカの景気は急激に悪化して危機へと突き進んでいった。先行きがどうなりそうかはっきりしてくるにつれて、経済学者たちはインフレではなくデフレに陥るのではないかと懸念するようになった。そのような懸念を受けて、政策金利が積極的に引き下げられた。最終的にゼロ%にまで引き下げられたのである。


しかしながら、上の図のヘッドラインCPIの動きからも読み取れるように、2008年の初期に石油価格が上昇すると、それにつられてコモディティー価格も一時的に上昇した。すると、インフレの過熱を警戒する声がちらほら上がるようになった。しかしながら、Fedで働いているか否かを問わず多くの経済学者たちは、ヘッドラインCPIで測ったインフレ率が上昇しているのは、個別の商品に特有の事情によるものであり、物価全般に上昇圧力がかかっているわけではないと判断した。2008年7月にヘッドラインCPIで測ったインフレ率が年率換算で5.5%の高さに達したにもかかわらず、Fedは、コモディティー価格の一時的な上昇をほとんど無視するようにして、コアCPIをはじめとしたその他の物価指数の動きに注目した。その判断は正しかったことが判明した。コモディティー価格は大幅に上昇していたが、一般物価水準は下落傾向にあったのである。

つまりは、現代の経済学者が1937年に送り込まれて政策運営にあたったとしたら、「1937年の過ち」を繰り返してしまう可能性は小さいのだ。あれほどの規模で予防的な引き締めに乗り出してしまう可能性は小さいのだ。現代の経済学者は、過去数十年にわたる一般均衡モデルの研究の蓄積もあって――この点については、例えば Eusepi&Hobjin&Tambalotti を参照されたい――、物価が変動しているのは一時的な撹乱要因によるのか(1937年のコモディティー価格の上昇がまさにそれ)、それとも物価の基調が変化したことを反映しているのかを区別する目がいくらか肥えているのだ。

2016年5月31日火曜日

George Akerlof 「木の上の猫 ~経済危機に関する私見~」(2013年5月9日)

George A. Akerlof, “The cat in the tree and further observations: Rethinking macroeconomic policy”(VOX, May 9, 2013)

危機の予測という点に関しては、経済学者はダメダメだった。その一方で、危機が起きてからこれまでに試みられた一連の経済政策は、「経済を専門とする名医」の処方箋に近いものだったと言える。良い経済学も良識もこれまでのところはちゃんと機能している。あれこれと試してみて、成果も上がっている。このことは将来への教訓として胸に刻んでおかねばならないだろう。
 
IMFが主催した今回のカンファレンスでは、「マクロ経済政策の再考」がテーマとして掲げられた(IMF 2013)。私も参加させてもらって、多くのことを学ぶことができた。スピーチしてくれたすべての方々に大いに感謝したいと思う。ところで、全体の印象を何らかのイメージに置き換えるとしたら、どうなるだろうか? 誰かの役に立つかどうかはわからないが、大木によじ登っている猫というのが私の脳裏に浮かぶイメージだ。木の上にいる猫をみんなで見上げているのだ。 猫というのは、今回の大いなる危機のことを指しているのは言うまでもない。今回のカンファレンスでは、その愚かな猫をテーマにみんなで意見を出し合ったわけだ。どう取り扱うべきかについて。木の上から降ろすためにはどうしたらいいかについて。私がとりわけ感銘を受けたのは、「猫」に対するイメージ(「猫観」)が一人ひとり違っていて、意見が被ることがなかったことだ。とは言え、意見がうまく噛み合うことも時にあった。今回のカンファレンスを振り返ってみると、そういうイメージが浮かんでくるのだ。 今回のカンファレンスで交わされた討論は、大変有益なものだったと思う。なぜなら、どの「猫観」も独特だったし、それでいながらどれもが的を射ていたからだ。私の「猫観」はというと、哀れな猫が木の上にいて、今にも落ちそう。でも、下で見ている人たちはどうしていいかわからないでいる。そういう感じだ。

経済危機に関する私見

今回の危機についての私なりの考えを具体的に論じていくとしよう。「猫」の扱いはどれくらい上手くいったのだろうか? 他のみんながそれぞれ独自の観点から述べたことに私なりに少し違った角度から光を当ててみようと思う。

危機後のアメリカに分析を集中させるが、その結果は他の国にも当てはまるだろう。格好の論文がある。オスカー・ヨルダ(Oscar Jorda)&モリッツ・シュラリック(Moritz Schularick)&アラン・テイラー(Alan Taylor)の三人の大変優れた共著論文(Jorda, Schularick&Taylor 2011)がそれだ。この論文では、1870年から2008年までの間に先進14カ国で発生した景気後退が2つのタイプに分類されている。金融危機を伴う景気後退(financial recession)と、(金融危機を伴わない)通常の景気後退(normal recession)である。ブーム期における与信残高の対GDP比の違いに応じてその後に発生した景気後退の性質にどんな違いが見られるかが検証されていて、以下のような結果が見出されている。

  • 金融危機を伴う景気後退は、通常の景気後退に比べると、GDPの落ち込みが大きくて、景気回復の足取りも鈍い傾向にある。それに加えて、ブーム期における与信残高の対GDP比が高いほど、金融危機を経た後の景気回復の足取りが鈍い傾向にある。

これまでについてはそうだったという話だ。過去のデータから見出せる傾向に照らすと、目下の危機についてどんなことが言えるだろうか? 「与信残高」をどう測るかによってその結果は違ってくる。

  • 民間部門における銀行融資残高で「与信残高」を測ると、2007年以降のアメリカの景気回復局面におけるGDPの水準は、過去の似たような事例(景気後退に先立つブーム期における「与信残高」の対GDP比が同じくらいの過去の事例)での景気回復局面におけるGDPの水準の平均値を1%上回っている。
  • 民間部門における銀行融資残高にシャドー・バンキング・システムを経由した信用残高を加えて「与信残高」を測ると、2007年以降のアメリカの景気回復局面におけるGDPの水準は、過去の似たような事例(景気後退に先立つブーム期における「与信残高」の対GDP比が同じくらいの過去の事例)での景気回復局面におけるGDPの水準の平均値を4%上回っている。

詳しくは、ヨルダ&シュラリック&テイラーの共著論文のグラフをご覧いただきたい。ところえ、金融デリバティブの隆盛に伴って、「与信(信用)」(“credit”)をどう測ればいいかがよくわからなくなってきているのだ。

デリバティブがリスクヘッジのために利用されるようなら、金融市場がクラッシュした時にそのインパクトを和らげる働きをするだろう。例えば、クレジット・デフォルト・スワップ(CDS)の売り手ではなく買い手が債務不履行で破産するとしたら、CDSのおかげでその影響が和らげられるだろう。その一方で、デリバティブがギャンブルを煽るようなら、金融市場がクラッシュした時にそのインパクトを増幅する働きをするだろう。

2007年~2008年のアメリカではどうだったかというと、デリバティブは色々なかたちでギャンブルを煽っていたというのが通説だ。デリバティブが住宅ローンの評価の嵩上げに寄与したことを伝えるたとえ話としてよく持ち出されるのが、(カリフォルニア州の)セントラル・バレーで怪しげな相手に貸し出された住宅ローンがデリバティブによってひとまとめにされて、Aないしはそれ以上の格付けを得たというやつだ。怪しげなジャンク債でも高い格付けを得られたのだ。そのため、住宅ローンのオリジネーター(原債権者)は、借り手に頭金の支払いを求めなかったし、借り手の信用調査も行わなかったのだ。

投資銀行や格付け機関は、「受託者」(fiduciary)という信用ある立場を存分に利用して、新しいデリバティブを次々と編み出して、それらに高い格付けを与えていった。これらのことを踏まえると、2007年以降のアメリカの景気回復局面についての先の二つの評価は辛めということになるだろう。


政策の成否を測る物差しとしての大恐慌

2008年の秋頃における世間の認識も同じだったようだ。政府が何らかの対策を講じなければ、「大恐慌」級の不況がやって来るだろうと思われていたのだ。「大恐慌」が物差しになっていたのだ。「大恐慌」を物差しにして判断するなら、これまでに試みられたマクロ経済政策は、「グッド」というにとどまらず「エクセレント」という評価になるだろう。アラン・ブラインダー(Alan Blinder)も出色の一冊である『After the Music Stopped』で、まったく同じ評価を下している(Blinder 2013)。

そのほとんどが「名医」の処方箋に近かったのだ。具体的な例は、以下の通り。 

  • 2008年景気刺激法
  • 保険大手のアメリカン・インターナショナル・グループ(AIG)への公的資金の注入
  • ワシントン・ミューチュアル、ワコビア、カントリーワイドの救済合併
  • 不良資産救済プログラム(TARP)
  • 財務省とFedによる銀行のストレステスト(健全性審査)
  • Fedによるゼロ金利政策
  • 2009年アメリカ復興・再投資法(ARRA)
  • 自動車業界の救済
  • IMFが主導的な役割を果たしたG20ピッツバーグ・サミットでの合意内容に沿った国際協調

個人的に不満に思っていることが一つだけある。

  • 政策の成否は、足許の失業率の水準で判断するのではなく、適当な物差しと比べて判断すべきなのだ。景気後退に先立つブーム期における金融面での脆弱性に照らして今回の危機と似ている過去の事例と比べて判断すべきなのだ。そのことを世間に訴えるべきだったのだ。

適当な物差しと比べると、これまでに試みられたマクロ経済政策は成果を上げていると判断できる。経済学者たちは、そのことを世間にうまく説明できていないのだ。とは言え、世間の人たちは、なかなか耳を貸してくれないかもしれない。マクロ経済学やマクロ経済の歴史を学ぶ以外にやるべきことをたくさん抱えているからだ。 

しかしながら、これまでに試みられたマクロ経済政策が上々の成果を上げているのに気付くためには、ちょっとした良識を働かせるだけでいい。例えば、リーマン・ブラザーズが1ドルの赤字を計上していて、経営破綻に陥らないためには1ドルの黒字に転じるだけでいいとすると、ここぞというタイミングで2ドルの公費を投じれば、「大恐慌」級の不況を回避できてしまえる可能性があるのだ。わずか2ドルでいいのだ。堤防の裂け目を防ぐためには、指・・・ではなくて2ドルを突っ込むだけでいいのだ。

言うまでもないが、金融機関を救済するために実際に投じられた公費は2ドルでは済まなかった。その額は、最終的に数十億ドルに及ぶ可能性もある。しかしながら、金融機関を救済するために公費が投じられたおかげで、金融システムのメルトダウンが避けられたことは確かだ。金融システムがメルトダウンして「大恐慌」級の不況に見舞われていたとしたら、数兆ドルものGDPが失われていた可能性がある。数十億ドルの公費を投じるおかげで数兆ドルものGDPが失われずに済むとすれば、不良資産救済プログラム(TARP)の費用対効果は1対1000ということになる。費用対効果が1対1000というのだから、「堤防の裂け目に突っ込まれた指」という喩えを持ち出しても誇張じゃないだろう。

ブッシュ政権ならびにオバマ政権によって試みられた財政刺激策(2008年景気刺激法と2009年アメリカ復興・再投資法)は、費用対効果の面で見劣りするが、効果があったのは確かだ。政府支出の乗数効果は2くらいと推計されているが、直感的にも納得がいく。流動性の罠に嵌っているようなら、均衡予算乗数の値は理論的に1くらいで、実証的にもそのくらいと推計されている。租税乗数の値も同じく1くらいと推計されている。政府支出乗数は、均衡予算乗数と租税乗数の和なので、足して2だ。財政刺激策もだいぶ大きな効果を生んだのは確かなのだ。


結論

まとめるとしよう。危機の予測という点に関しては、経済学者はダメダメだった。その一方で、危機が起きてからこれまでに試みられた一連の経済政策は、「経済を専門とする名医」の処方箋に近いものだったと言える。いずれの政策もブッシュ政権およびオバマ政権の両政権によって党派の枠を超えて繰り出され、議会も支持したのだった。

良い経済学も良識もこれまでのところはちゃんと機能している。あれこれと試してみて、成果も上がっている。このことは将来への教訓として胸に刻んでおかねばならないだろう。


<参考文献>

●Blinder, Alan S (2013), After The Music Stopped, Penguin.
●IMF (2013), “Rethinking Macro Policy II: First Steps and Early Lessons”, conference, 16-17 April.
●Jorda, Oscar, Moritz Schularick and Alan Taylor (2011), “When credit bites back: Leverage, Business Cycles and Crises”, NBER Working Paper Series 17621, NBER.

2015年2月5日木曜日

Jonathan Portes 「『ケインジアン』ってどういう意味?」(2012年2月7日)

Jonathan Portes, “Fiscal policy: What does ‘Keynesian’ mean?”(VOX, February 7, 2012)

「ケインジアン」ってどういう意味なのだろうか? 経済学のその他の用語と同様に、「ケインジアン」という用語も政争の具にされてしまっている。そのせいで政策論争がいたずらに紛糾していて、何百万もの雇用が失われる羽目になってしまっているのだ。

少しばかり私の個人的な経歴に触れさせてもらうとしよう。1987年にイギリスの大蔵省で職を得た後、経済学を学ぶために一時的にプリンストン大学の門を叩いた。そこではロゴフ(Kenneth Rogoff)やキャンベル(John Campbell)から教えを受けたが、その後は再びイギリスに戻った。2008年に金融危機が勃発した時には、内閣府で首相に経済政策についてアドバイスを送る任務に就いていた。これまでを振り返ると、自分のことを「ケインジアン」と考えたことが一度もなかったことに気付く。ケインジアンかどうかを問うことに、そもそも意味がなかったのだ。物理学者に対してニュートン主義者かどうかを問うようなものだったのだ。ケインズは偉大な存在であり(20世紀のイギリスを代表する最も偉大な経済学者の一人であることは間違いない)、彼の洞察を理解せずしてマクロ経済学を理解することはできなかったのである。しかしながら、常にそうだったわけではない。

2008年に金融危機が勃発するまでのイギリス大蔵省では、財政政策の重要性は否定されてはいなかったものの、総需要を管理するために財政政策を微調整するのは――実行面でのいくつかの困難もあって――賢明ではないという意見が大勢だった。金融政策の方が小回りが利くし、透明性も高いし、政治的な圧力によって歪みが生じるおそれが小さいと考えられていた。このような見解に対して理論的な後ろ盾を与えたのが、ナイジェル・ローソン(Nigel Lawson)が1984年に行ったかの有名なメイズ講演である。当の私もこの見解を全面的に支持していた。

しかしながら、2008年に金融危機が勃発して以降は、事情が少々複雑になっている。そこで、問わなくてはいけない。「ケインジアン」ってどういう意味なのだろうか? いくつかの定義を考えることができそうだ。


定義<その1>

時計の針を1930年代まで戻すと、ケインズは、いわゆる「大蔵省見解」(“Treasury View”)に決然と異を唱えた――「大蔵省見解」は、「供給はそれ自らの需要を生み出す」と説く「セイの法則」と同一視されることがあるが、それは些(いささ)か不正確だ。「大蔵省見解」をめぐる過去の論争の概要については、Quiggin(2011)を参照されたい――。 「大蔵省見解」によると、財政政策は、「会計上の恒等式」の制約ゆえに、総需要に影響を及ぼせないとされる。政府が支出を増やすためには、税金を徴収するか国債を発行するかして市中に出回っているお金を調達しなければならず、政府が支出に回せるお金が増えると民間部門でそれと同額だけ支出に回せるお金が減るというのである。さて、「ケインジアン」の定義<その1>のお出ましである。「財政政策は『会計上の恒等式』の制約ゆえに総需要に影響を及ぼせない」という言い分を受け入れないのが「ケインジアン」というわけである。シカゴ大学のジョン・コクラン(John Cochrane)が以下のように書いているが、この「ケインジアン」の定義が念頭にあるようだ(Cochrane 2009)。

まず第一に、お金が新たに発行されないようなら、市中に出回っているお金をどこかから調達してこなければならない。政府があなたから1ドルを借り入れたとすれば、その1ドルは消費に回されることもなければ、設備投資を行うための資金として企業に貸し出されることもない。つまりは、政府支出が増えるのと同じ額だけ民間部門で支出が減らねばならないのだ。政府支出が増えたおかげで新たに雇用が生まれたとしても、民間部門で支出が減るせいで別のところで雇用が失われることになるのだ。公共事業で道路を建設しても、民間部門で工場の建設が取り止めになる。財政刺激策によって道路も工場もどちらも建設することはできないのだ。このようにして「クラウディング・アウト」が発生するのは、会計上の必然的な帰結なのであり、経済主体の行動についてどんな想定を置いても結論は変わらないのだ。

読者もよくご存知だろうが、コクランのこの主張をきっかけにクルーグマン(Paul Krugman)やデロング(Brad Delong)を中心にしてネット上で激しい論争が巻き起こった。例えば、サイモン・レン=ルイス(Simon Wren-Lewis)は、「学部レベルの間違いを犯している」とコクランに対して手厳しい批判を加えている(Wren-Lewis 2012a)。デロングらが指摘しているように、しばらくしてコクランは当初の意見をいくらか引っ込めたようである(Cochrane 2012, Delong 2012)。アメリカでの学者間での論争はともかくとして、定義<その1>を「ケインジアン」の定義として採用するなら、私は紛れもなく「ケインジアン」である。しかしながら、この定義を採用するなら、誰もが皆「ケインジアン」ということになるだろう。現在のイギリス大蔵省も含めてだ。財政政策が「会計上の恒等式」の制約ゆえに総需要に影響を及ぼせないと本気で信じている人は、誰一人として――誇張でも何でもなく本当に誰一人として――いないのだ。


定義<その2>

もう少しもっともらしくて標準的な定義としては、財政政策が(理論的な可能性にとどまらずに)「実証的にも」(現実問題として)総需要にかなり大きな影響を及ぼすと信じているのが「ケインジアン」ということになろう(定義<その2>)。それとは対照的なのが、「リカードの等価定理」(“Ricardian equivalence”)を信奉する立場の人々である。「リカードの等価定理」によると、政府支出なり政府の借り入れなりが変化しても民間部門においてその変化を打ち消すような行動が引き起こされるので、総需要はほとんどないしは全く(まったく)影響を受けないとされる。最近になって唱えられ出した「拡張的な財政緊縮」(“expansionary fiscal contraction”)と呼ばれる考えはさらに踏み込んでいて、(財政再建を見据えた)財政緊縮策は総需要を刺激したり経済成長を加速させたりする可能性があるという。そうなるのは、為替レートが減価したり、民間部門における信頼感が改善したりするおかげだという。この説を流布するのに特に貢献したのが2009年に発表されたアレシナ&アルダーニャ論文(Alesina and Ardagna 2009)であり、その影響は(些細で一時的なものに過ぎないが)イギリス大蔵省にも及んでいる。例えば、2010年の緊急予算の中に次のような記述が見られる(HM Treasury 2010)。

財政再建を見据えた財政緊縮策は、総需要を刺激して、経済パフォーマンスの改善に寄与する可能性がある。ポジティブな効果がネガティブな効果を上回る可能性が大いにあるのだ。

私が知る限りでは、イギリス大蔵省がこのような見解を表明したのはこれ一度きりのようだ。それも頷(うなず)けるところである。というのも、これまでの実証研究によると、「拡張的な財政緊縮」説が説くのとは正反対の結果が得られているからだ。アレシナ&アルダーニャ論文に対しては多くの学者から疑問が呈されていて、IMF(国際通貨基金)の研究も異を唱えている。さらには何より重要なことに、「拡張的な財政緊縮」説を支持するような実証的な証拠がほとんど見当たらないのである。IMFがこの件についての通説を代表する立場だと言えるが、IMFは2010年10月の時点で次のように結論付けている。

財政再建は、短期的に経済成長を減速させる傾向にある。新たなデータを用いて検証したところ、対GDP比で1%に相当する規模の財政緊縮(財政赤字の縮小)が試みられると、それ以降の2年間に産出量(実質GDP)がおよそ0.5%落ち込み、失業率が3分の1パーセントポイント上昇する傾向にあることが見出された。

その後のIMFは、この結論をさらに強調するようになっている。例えば、つい先月のことだが、IMFのチーフエコノミストであるオリビエ・ブランシャール(Olivier Blanchard)は、次のように語っている。

「財政再建が総需要の足かせになるのは明らかだ。ということは、経済成長の足かせにもなるということだ。」(Blanchard 2012

定義<その2>を採用するにしても、私はやはり「ケインジアン」である。しかしながら、この定義によるなら、IMFの専務理事やチーフエコノミストも同じく「ケインジアン」である。イギリス大蔵省もだし、イングランド銀行もだし、イギリス予算責任局もだ。これらの機関のどのマクロ計量モデルにも財政乗数が組み込まれているし、これらの機関で働く上級職員の中で財政再建がイギリス経済の成長を鈍化させたことを公の文書で否定する者がいるとは思えない。例えば、2011年11月に開催されたイングランド銀行の金融政策決定会合の議事要旨(pdf)に目をやると、次のように述べられている。

GDPの伸びは一年を通じて弱々しかったが、その理由は、家計の実質所得が落ち込んでいること、資金の借り入れが困難な状況が続いていること、財政再建が長引いていることに求められるものと思われる。

定義<その3>

定義<その1>と定義<その2>のどちらを採用するにしても、私は間違いなく「ケインジアン」である。しかしながら、真面目に取り合うべき人たちのほぼすべても「ケインジアン」ということになるだろう。目下の政策論争の場において「ケインジアン」とそれ以外を区別するために用いられている定義は、これまでの2つに比べると「政治的」な色合いがずっと濃いようだ。「イギリス経済(あるいアメリカ経済)が置かれている現状を踏まえると、財政再建のペースを遅らせることが好ましい」と考えるのが「ケインジアン」だというのである(定義<その3>)。しかしながら、この定義は二つの理由で問題を抱えていると思う。まず第一に、「ケインジアン」という用語に何らかの意味を持たせるのであれば、特定の時期に特定の国で議論の対象になっている特定の政策についての立場を指し示すのではなく、もっと普遍的な意味を持たせるべきだろう。独自の哲学なり理論的な世界観なり――少なくとも、実証的な証拠を解釈する枠組みを提供する視座――を指し示す用語であるべきなのだ。

二つ目の理由はもっと重要である。「拡張的な財政緊縮」説の妥当性に疑問符が付いている今となっては、「財政再建のペースを遅らせるべきだ」と唱える陣営にしても、それに反対する陣営(「財政再建のペースを遅らせるのは、大きな危険を伴う過ちだ」と唱える陣営)にしても、財政再建のペースを遅らせたからといって景気に冷水が浴びせられるとは考えていない。財政再建のペースを遅らせると、政府に対するマーケットの「信頼」が損なわれて長期金利が跳ね上がるかどうかというのが争点になっているのだ。長期金利が急騰するリスクを避けるために、景気に冷水を浴びせてまで急いで財政再建に取り組むべきかどうかが争点になっているのだ。

長期金利が跳ね上がるリスクはかなり誇張されていると思うし、財政再建のペースを遅らせたとしたら社会なり経済なりにどんな損害が及ぶのかについて綿密に検討されているようにも思えないが(この点について詳しくは、Portes(2011a)およびPortes(2011b)を参照されたい)、どちらの陣営が正しいのかというのは今はどうでもいいのだ。両陣営の争いは、「ケインジアン」かどうかという区別とは全く(まったく)関係がないのだ。両陣営の争いには数々の問題が絡んでいるが――マーケットが合理性を欠いた振る舞いをしたらどう対処したらいいか、格付け機関の役割についてどう考えたらいいか、複数均衡の問題にどう対処したらいいか等々――、それらの問題について何らかの立場をとったからといって、「ケインジアン」に区別されるわけでもなければ、「反ケインジアン」に区別されるわけでもないのだ。

最後になるが、イギリス大蔵省に勤めていた時に身をもって学んだこととの絡みで指摘しておきたいことがある。私が勤めていた時もそうだったのだが、総需要が極めて低調であるようなら財政政策ではなく金融政策で対応すべきというのが、今でも大蔵省で広く支持されている見解である。この件については、ネット上でも盛んに議論になっている(とっかかりとしては、Economist(2012)をご覧になるといいだろう)。財政政策の役割についての私なりの態度は変わった。過去20年間にわたって大蔵省を支配していた見解――総需要を管理する上で財政政策に出る幕はないという見解――には、最早与(くみ)していないのだ。とは言え、財政政策に真っ先にご登場願うべきとは考えていないけれど――この点については、サイモン・レン=ルイスが優れた議論を展開しているので(特に最後から2番目のパラグラフ)、あわせて参照されたい(Wren-Lewis 2012b)――。

金融政策の方が総需要を管理するのに適しているという見解も理論的な裏付けがあったわけではなく、一種のプラグマティズム(pragmatism)にその根拠を持っていたが、私が態度を変えたのもそれと同じ事情ゆえである。総需要を刺激するのに金融政策だけで十分なのだとしたら、イギリス経済は今のような状況に陥っていないだろう。失業率が自然失業率の推計値を大きく上回っていて、近いうちに雇用情勢が改善される見込みが薄い今のような状況に陥っていないだろう。別の機会にも触れたが(Portes 2012)、今のような状況をもたらしている総需要管理策に合格点をあげることなど到底できないのだ。

私が態度を変えたのは、イデオロギー上の理由からではない。現実の世界(およびマクロ経済)が思っていた以上にずっと複雑であることを認識した結果なのだ。ブランシャールも同じ仲間のようだ。ブランシャール曰く(Blanchard 2011)、

金融危機後の世界は、まったく新しい世界である。政策決定者の目の前には、これまでとは大違いの光景が広がっている。この現実をまずは受け入れねばならない。・・・(中略)・・・マクロ経済政策(とりわけ財政政策と金融政策)が追い求めるべき目標の数は、一つではない。複数あるのだ。使える手段も一つではない。複数あるのだ。

プラグマティックであること。何事も疑ってかかること。現実の証拠という裏付けを求めること。マクロ経済政策のあるべき姿を探る時に心に留めておきたい戒め(いましめ)である。ケインズが今も生きていたら、同意してくれるだろう。


<参考文献>

●Alesina, Alberto F and Silvia Ardagna (2009), “Large Changes in Fiscal Policy: Taxes Versus Spending”, NBER Working Paper No. 15438, October.
●Blanchard, O (2011), “The future of macroeconomic policy”, blogpost, March.
●Blanchard, O (2012), “Driving the Global Economy with the brakes on”, blogpost, January.
●Cochrane, J (2009), “Fiscal Stimulus, Fiscal Inflation, or Fiscal Fallacies?”, University of Chicago webpage, version 2.5, 27 February.
●Cochrane, J (2012), “Stimulus and etiquette”, blogpost, January.
●Delong, B (2012), “John Cochrane says John Cochrane used to be a bullshit artist”, blogpost, January.
●Economist (2012), “The zero lower bound in our minds”, 7 January.
●Guajardo, J, D Leigh, and A Pescatori (2011), “Expansionary Austerity: New International Evidence”, IMF Working Paper 11/158, Research Department, International Monetary Fund.
●HM Treasury (2010), “Emergency Budget”.
●Lawson, N (1984), Mais Lecture.
●Leigh, D, P Devries, C Freedman, J Guajardo, D Laxton, and A Pescatori (2010), “Will it hurt? Macroeconomic effects of fiscal consolidation(pdf)”, World Economic Outlook, October, International Monetary Fund.
●Monetary Policy Committee (2011), Minutes(pdf), Bank of England.
●Portes, J (2011a) “The Coalition’s Confidence Trick”, New Statesman, August.
●Portes, J (2011b), “Against Austerity”, Spectator, October.
●Portes, J (2012), “The largest and longest unemployment gap since World War 2”, blogpost, January.
●Quiggin, J (2011), “Blogging the Zombies: Expansionary Austerity – Birth”, blogpost, November.
●Wren-Lewis, S (2012a), “Mistakes and ideology in macroeconomics”, blogpost, 10 January.
●Wren-Lewis, S (2012b), “The return of Schools-of-thought macro”, blogpost, 27 January.

2014年10月7日火曜日

Jordi Galí 「タブーへの挑戦 ~財政ファイナンスの効果を探る~」

Jordi Galí, “Thinking the unthinkable: The effects of a money-financed fiscal stimulus”(VOX, October 3, 2014)

今般の経済危機の過程では各国の中央銀行によって数多くの非伝統的な金融政策が採用されることになったが、各国は未だ景気低迷から抜け出せずにいる。本論説では、政府支出の一時的な拡大の財源を貨幣の発行で賄う政策(「財政ファイナンス」)の効果について論じる。現実に近いモデルの枠内で財政ファイナンスの効果を評価すると、財政ファイナンスは生産と雇用を大きく刺激し、インフレを若干上昇させるとの予測結果が得られることになる。

「財政ファイナンスは経済論議の中でタブーの一つと見なされるまでになっている。有害な政策と断じられているばかりではない。提案することはおろか、考えてすらいけないものと見なされているのだ」-アデール・ターナー卿(2013)


今般の経済・金融危機は伝統的なマクロ安定化政策(あるいは反循環的な政策)が抱える限界を知らしめることになった。経済活動の落ち込みを受けて各国の金融当局と財政当局はそれぞれ金利の急速な引き下げと構造的財政赤字の大幅な拡大に乗り出したが、景気の回復を待たずして打つ手が無くなる事態に追い込まれることになった。経済危機を迎えてから比較的早い段階で政策金利はゼロ下限制約に達することになり、(大幅な構造的財政赤字に乗り出した結果として)政府債務残高の対GDP比がかなり高い水準にまで上昇を続けた関係もあって各国の政府は財政再建を強いられることになった――多くの国ではまだその途上にある――のである(財政再建は景気回復を遅らせ、経済にさらなる痛みを加える格好となった可能性がある)。それに加えて、主要な中央銀行は非伝統な金融政策にも踏み出すことになったわけだが、そのような一連の政策は金融システムに安定を取り戻し、銀行部門の収益の改善を後押しする上ではそれなりの役割を果たした可能性はあるものの、特に今回の金融危機で最も大きな痛手を受けたいくつかの国においては総需要を十分に刺激するには至らず、生産と雇用をぞれぞれ潜在的な水準(潜在GDPや自然失業率)にまで引き戻すことはできなかったのである。

名目金利の引き下げも国債の発行も伴わずして経済を刺激し得るような政策について真剣に検討すべき時が来ている。というのも、これ以上名目金利を引き下げることは不可能であり、(政府債務残高の対GDP比が歴史上稀に見るほど高い水準に達しているばかりか、なおも上昇する勢いにある事実を踏まえると)政府債務残高をこれ以上増やすことは望ましくないからである。また、政府支出の拡大にあわせて税金を引き上げる(政府支出の財源を捻出するために増税する)というのも魅力ある選択肢とは言えない。多くの国では税率は既に高い水準にあるだけでなく、税金の引き上げは自滅的な結果をもたらす(訳注;税金の引き上げが政府支出の効果を打ち消す)可能性があるからだ。さらには、労働コストの削減や構造改革に力点を置いた提案に対してはここにきて疑問視する声が上がっている。労働コストの削減や構造改革が生産の拡大に結び付くかどうかはそれと同時に金融緩和が伴うかどうかにかかっているとの反論が寄せられているのだ(原注;例えば次の論文を参照のこと。Eggertsson et al.(2013), Galí (2013), Galí and Monacelli(2014))――そして金融緩和の余地はもう無いときているのである――。


財政ファイナンス(Money-financed fiscal stimulus)

つい最近の論文で私は経済を刺激し得るような政策の候補の一つに検討を加えている(Galí 2014)。その候補というのは、政府支出を一時的に拡大するための財源を貨幣の発行で賄うというもの(以下、「財政ファイナンス」)である。冒頭で引用したターナー卿の言葉にあるように、財政ファイナンスは政策当局者の世界では「口にするのも憚られる」一種の「タブー」と見なされている。しかしながら、研究者はそのようなタブーに縛られるべきではないだろう。社会的に広く共有されている目標(例. 完全雇用と物価安定)の達成を促す可能性があればいかなる政策であれその帰結を探ってみる必要があり、その過程で明らかになった発見は包み隠さず(必要な注意書きも忘れず添えた上で)公にしなければならない。それが我々研究者の責任なのだ。

私の研究を通じて得られた中心的なメッセージは次の通りである。

  • 財政ファイナンスが生産やインフレに及ぼす影響はモデルの種類(どのようなモデルを選ぶか)に大きく依存する

「理想的な」古典派モデル――あらゆる市場で完全競争が行われており、名目賃金を含むあらゆる名目価格が完全に伸縮的であるような貨幣経済のモデル――の枠内では財政ファイナンスが生産や雇用を刺激する効果はごく限られたものであり、一方で(財政ファイナンスの結果として)インフレは即座に大幅な上昇を見せることになる。また、民間の消費は減少することになる。望ましい効果もあるにはある。財政ファイナンスは即座に大幅なインフレをもたらすことになるが、その結果として(債務の実質的な価値が低下することで)政府債務残高の対GDP比が縮小するのである。 財政ファイナンスが引き起こす結果をすべて考慮すると、 「理想的な」古典派モデルの枠内では財政ファイナンスは到底お勧めできない政策ということになるだろう(原注;「理想的な」古典派モデルでは、財政ファイナンスは家計の効用を確実に低下させることになる)。個人的な推測だが、財政ファイナンスをタブー視する態度の背後にはこのような「古典派」的な発想が控えているのではないだろうか。

しかしながら、以上の議論は必ずしも正しいものとは言い切れないかもしれない。論文の中でも詳しく論じていることだが、「理想的な」古典派モデルから離れてもう少し現実に近いモデル――市場では不完全競争が行われており、名目賃金や名目価格が粘着的であるような貨幣経済のモデル――の枠内で財政ファイナンスの効果を評価すると、その結果は「理想的な」古典派モデルの枠内で得られる結果とは大きく違ってくるのである。

  • (現実に近いモデルの枠内では)財政ファイナンスは複数年にわたって実体経済活動を大きく上向かせることになる。それに伴ってインフレも上昇することになるが、比較的穏やかな水準にとどまることなる。

実体経済活動が大きく刺激される理由は予想インフレ率の上昇によって実質金利がしばらくの期間にわたって低く抑えられ、その結果として民間消費と投資が刺激されるためである。

  • 政府債務残高の対GDP比は時とともに縮小していく。その主たる理由は実質金利がしばらくの期間にわたって低く抑えられるためである。
  • 当初の生産量が効率的な水準を十分大きく下回っている場合は、財政ファイナンスを通じて実施される政府支出がまったく無駄な対象に費やされたとしても経済厚生は改善されることになる。

政府支出の対象が生産性の向上につながるような公共投資に向けられる場合には財政ファイナンスが経済厚生を改善する効果はもっと大きくなることだろう。

現実に近いモデルから得られる以上のような予測結果は量的緩和をはじめとした非伝統的な金融政策のこれまでの経験とは大きな対照をなしている。非伝統的な金融政策は総需要に直接的に影響を及ぼすものではないが、そのためにこれまでのところ多くの国々――特にユーロ圏経済――を低迷から救い出すことができずにいるのだ(訳注;一方で、財政ファイナンスは総需要に直接的に影響を及ぼすことになる。というのも、政府支出の拡大が伴うためである)。財政ファイナンスはユーロ圏のような通貨同盟向けの政策としての利点も備えている。財政ファイナンスでは政府支出の拡大が伴うわけだが、高失業や低インフレ(あるいは長引くデフレのリスク)に悩まされている地域を選定した上でその地に政府支出を集中させるという方法も採り得るのである。

特にユーロ圏経済に言えることだが、古色蒼然とした偏見から脱却し、これまでに試されてきたどの方法よりもずっと確実に総需要を刺激し得る方法を試すべき緊急の必要性に迫られている事実に向き合う時が来ているのかもしれない。財政ファイナンスを選択肢の一つとして真剣に考慮すべき時が来ているのだ。


<参考文献>

●Eggertsson, G, A Ferrero, and A Raffo (2013), “Can Structural Reforms Help Europe?(pdf)”, Brown University, mimeo
●Galí, J (2013), “Notes for a New Guide to Keynes (I): Wages, Aggregate Demand and Employment”, Journal of the European Economic Association, 11(5), 973-1003.
●Galí, J and T Monacelli (2014), “Understanding the Gains from Wage Flexibility: The Exchange Rate Connection”, CREI working paper.
●Galí, J (2014), “The Effects of a Money-Financed Fiscal Stimulus”, CEPR Discussion Paper 10165, September.

2014年9月30日火曜日

Stephen Grenville 「量的緩和、貨幣の増刷、ヘリコプターマネー、財政ファイナンス」(2013年2月24日)

Stephen Grenville, “Helicopter money”(VOX, February 24, 2013)


「財政ファイナンス」とは何なのだろうか? 本稿では、「貨幣の増刷」、「量的緩和」、「財政ファイナンス」の違いについて説明する。ターナー卿が提案する「財政ファイナンス」が抱える課題――民間の銀行のバランスシートに及ぼす歪み(大量の超過準備の発生)や「中央銀行の独立性」を脅かす可能性――についても触れる。

金融政策についての議論をいたずらに混乱させている2つの用語がある。「貨幣の増刷」と「ヘリコプターマネー」である(Sinn 2011)。


量的緩和≠貨幣の増刷

量的緩和を「貨幣の増刷」(輪転機を回してお金を刷ること)と同一視するのは間違っている。国民によって保有される現金の量は、現金に対する需要によって決まる。(イギリスの中央銀行である)イングランド銀行が量的緩和の一環として民間の銀行から債券を購入すると、その銀行がイングランド銀行に開設している預金口座に債券の購入代金が振り込まれる。つまりは、準備預金の量が増えるというかたちでマネタリーベースの量が増えるが、現金に対する需要は増えない。それゆえ、「貨幣を増刷する(お金を刷る)」必要はないのである。 

法律によって定められている額(所要準備額)を上回る準備預金を抱えることになった民間の銀行は、貸出を行ったり債券を購入したりして、手持ちの準備預金を減らそうと試みるかもしれない。しかしながら、個々の銀行がどんなことをしようとも、マネタリーベースの量は変わらないのだ。


量的緩和≠ヘリコプターマネー

中央銀行の総裁がへリコプターに乗って、地上で待ち構える国民に向かって空から大量のお金をばらまく。いわゆる「ヘリコプターマネー」というやつだが、量的緩和を「ヘリコプターマネー」とだぶらせるのは、「貨幣の増刷」と同一視する以上に誤解を招く間違いだ。政府であれば、できないことはない。国民に現金を配るか、もう少し現実的な策としては小切手を配布するという手がある――2009年にオーストラリア政府が「キャッシュ・スプラッシュ」(“cash splash”)と命名された小切手を多くの納税者に配布した例がある――。しかしながら、それは金融政策ではなくて財政政策だ。中央銀行は、国民に現金を配る権限を持ち合わせていないのだ(中央銀行に可能なのは、資産を交換することだけである。量的緩和がまさにそれにあたる)。国民に現金を配るためには、その他の財政政策と同様に、議会での予算編成プロセスを通じて承認を受ける必要がある。ヘリコプターからお金をばらまけるのは政府なのであり、政府がお金をばらまくのは財政政策なのである。

「ヘリコプターマネー」が総需要を刺激するのにどれくらい効果的かについては意見が割れている――どのような政策についても、意見が割れるものだが――。クラウディング・アウトがそれほど起きなかったり、リカードの中立命題が当てはまらないようなら――需給ギャップが存在していて、金融政策によって金利が低く抑えられているようなら、クラウディング・アウトもそれほど起こらないだろうし、リカードの中立命題も当てはまりそうにない――、「ヘリコプターマネー」が総需要を刺激する可能性は高いだろう。あるいは、財政赤字を埋め合わせるために低金利で借り入れをする(国債を発行する)ことができるようなら――今がまさにそのような状況である――、「ヘリコプターマネー」が総需要を刺激する可能性は高いだろう。突然の施し(現金)に恵まれた国民は、一部を貯金するかもしれないが、ほとんどを支出するだろう。総需要を刺激する上で量的緩和よりも「ヘリコプターマネー」の方が確実性が高い方法と言えそうである。


財政ファイナンス

財政赤字を賄うために国債を発行したら金利が上昇してしまうかもしれなかったり、国債に買い手がつかなかったりするおそれがあるようなら、中央銀行が財政赤字を賄うという手がある。中央銀行が新発国債を買い取って、政府が中央銀行に開設している預金口座(政府預金)に代金を振り込むのだ。政府が主導権を握る場合もあるかもしれないが、このような「財政ファイナンス」は量的緩和の一種だと言える。

「財政ファイナンス」のコストを負担することになるのは誰なのだろうか? 中央銀行に新発国債を買い取ってもらったおかげで増えた政府預金を原資として、政府が国民に小切手(「キャッシュ・スプラッシュ」)を配布したら、その小切手は民間の銀行に持ち込まれるだろう。国民が欲するだけの現金を既に手元に持っているようなら、小切手を換金してもそのまま預金口座に預け入れるだろう。最終的にどうなるかというと、国民が民間の銀行に預ける預金(民間の銀行にとっての債務)が増えて、民間の銀行が中央銀行に預ける預金(民間の銀行にとっての資産)が増えるだろう。すなわち、民間の銀行が「財政ファイナンス」のコストを負担することになるのだ。保有する準備預金の量が増えるというかたちで。

「財政ファイナンス」は公的な債務を増やさないかというと、そうじゃない。中央銀行が民間の銀行に対して負う債務(準備預金)が増えるからである。準備預金に対して市場金利と同じ水準の金利が支払われるようなら――大半の国でそうなっている――、財政赤字の調達コストが節約されることにもならない。中央銀行が準備預金に対して市場金利を下回る金利を支払うようなら、財政赤字の調達コストが節約されることになるが、民間の銀行に課税しているに等しい。

「財政ファイナンス」と通常の量的緩和とは違いもある。一つ目の違いは、通常の量的緩和であれば、タイミングなり金額なりについて中央銀行が単独で決めるが、「財政ファイナンス」であれば、タイミングなり金額なりについて中央銀行と政府が共同で決めるところである。そこで問題になるのが、「中央銀行の独立性」である。政府による乱費を防ぐためには、政府が財政赤字の補填を要求してきた時に中央銀行が「ノー」と言えることが肝心だが、「ノー」と言えなくなってしまうかもしれないのだ。二つ目は、いつ終わるかについてのマーケットの理解に違いがあるところである。通常の量的緩和については、いつかの時点で必ず終わるに違いないというのがマーケットの共通理解だが、「財政ファイナンス」については、いつ終わるかがはっきりしないのだ(民間の銀行が大量の超過準備の保有を強いられる状況が長続きしそうにないことだけは確かだが)。

アデール・ターナー卿がインフレ警戒論者と財政規律論者に批判を加えているが(Turner 2013)、もっともだ。貨幣と物価の関係について時代遅れの考えを引きずっているインフレ警戒論者も間違っているし、需給ギャップが存在しているのに財政刺激策の無効性や有害性を説く財政規律論者も間違っている。しかしながら、ターナー卿が提案している周到な「財政ファイナンス」案の是非を判断するには、その便益だけでなく、弊害――量的緩和ならびに「財政ファイナンス」が民間の銀行のバランスシートに及ぼす歪み(大量の超過準備の発生)や「中央銀行の独立性」を脅かす可能性――にも目を向ける必要があるのだ。 


<参考文献>


●Sinn, Hans-Werner (2011), “The threat to use the printing press”, VoxEU.org, 18 November.
●Turner, Adair (2013), “Debt, Money and Mephistopheles: How do we get out of this mess?”, speech, Cass Business School.

2012年10月11日木曜日

Paul Krugman 「デレバレッジ・ショックと財政乗数」(2012年10月9日)

Paul Krugman, “Deleveraging Shocks and the Multiplier (Sort of Wonkish)”(The Conscience of a Liberal, October 9, 2012)


IMFが財政乗数の推計について懺悔していて、ジョナサン・ポルテス(Jonathan Portes)――1週間後にロンドンで財政政策について討論する予定になっていて、彼とは共同戦線を張ることになりそうだ――がそのことについてコメントを加えている。世界中の多くの政策当局者は、財政乗数の値が1を大きく下回るという前提で行動してきたが、経験に照らすなら財政乗数の値は1よりも大きいようだというのだ。

あえて指摘しておかないといけないと思うことがある。財政乗数の値が大きくなる理屈と、危機が起こる理屈との間には非常に密接なつながりがあるのだ。信用バブルが崩落した後には、財政乗数の値が大きくなると予想されるのだ。それだからこそ、信用バブルが崩落した後にどうにでもなれとあきらめてしまうと――もっとまずいことには、財政緊縮に乗り出してしまうと――、ひどい害が招かれてしまうのだ。

今みたいな混乱に陥ることになってしまったのは、どうしてなんだろう? 借り入れに対して過度に強気な姿勢が続いていたかと思ったらある日突然目が覚めたというのが、シンプルだけど概ね正しい筋書きだ。家計が負う債務が急速に膨れ上がって、ある時突如として借り過ぎだと悟られたのだ。


マクロ経済学的な観点からすると見逃せないのは、借り入れとデレバレッジ(債務の圧縮)が景気に及ぼす効果が非対称ということだ。他の事情が一定で変わらないようなら、借り入れが増えると総需要も増える。でも、そのようにして総需要が増えても中央銀行がその気になれば相殺できるし、その気になって相殺するのが通常だ。金利を引き上げるのはいつだって可能だからだ。その一方で、デレバレッジが景気に及ぼす効果を相殺するのは、借り入れが景気に及ぼす効果を相殺するのと同じくらい造作ないかというと、そうじゃない。金利を引き下げて応じるという手があるが、ゼロ%までしか下げられない。非伝統的な金融政策で応じるという手もあるが、非伝統的な金融政策については異論もあって、その効果も不確かなところがある(だからといって、非伝統的な金融政策には手を付けるなかれと言いたいわけじゃない)。

つまりは、借り入れが急速に膨張していたのが一転して、誰も彼もがデレバレッジ(債務の圧縮)に勤(いそ)しむようになると、総需要の不足が長引いてしまう可能性があるのだ。通常の金融政策によってはそのことを解決できない可能性があるのだ。僕が言うところの「不況の経済学」が当てはまる状況に陥ってしまうのだ。

信用バブルが崩落した後に財政乗数の値が通常よりも大きくなるのも同じ事情が絡んでいる。通常であれば、拡張的な財政政策は、金融引き締め(金利の引き上げ)によって相殺される一方で、緊縮的な財政政策は、金融緩和(金利の引き下げ)によって相殺される。通常の経験に基づいて導き出された財政乗数の推計値が小さいのもそのためなのだ。しかしながら、誰も彼もがデレバレッジに勤しむせいで「流動性の罠」に陥ってしまうと、金融政策によって財政政策の効果を打ち消すことができなくなる。

「流動性の罠」に陥ってしまったとしたら、財政乗数の値はどれくらいになると予想されるだろうか? 答. 1より大きい。

その理由を探るために、まずは摩擦の無い世界を想定してみるとしよう。つまりは、消費者が将来のことを完全に見通すことができて(完全予見の仮定)、誰もが資本市場に自由にアクセスできる(資本市場の完全性の仮定)と想定するとしよう。摩擦の無い世界では、財政乗数の値は1になるはずだ。政府支出が変化しても、消費支出は増えも減りもしないはずだ。それゆえ、政府支出が増えるのと同額だけGDPが増えるはずだ。その理由は? 政府支出が増えると、今の時点で所得が増えるけど、それと同時に将来における税負担も増えるからだ。それら2つの効果がちょうど打ち消し合うことになるのだ。

現実に近付けて摩擦を付け加えてみるとしよう。家計は流動性制約下にあるか、今の所得がどれくらいかに照らして消費のために使う金額を決めるような経験則(rules of thumb)に従っているとしよう――ところで、エガートソン(Gauti Eggertsson)との共著論文でも指摘したが、債務ないしはデレバレッジを組み込んだモデルを使うというのは、多くの家計が流動性制約下にあると想定していることを意味するのだ――。そのような摩擦が存在するようなら、政府支出が増える結果として今の時点で所得が増えたら、消費支出も同じようにいくらか増えるだろう。反対に、政府支出が減る結果として今の時点で所得が減ったら、消費支出も同じようにいくらか減るだろう。つまりは、財政乗数の値が1よりも大きくなるのだ。

マーケットからの「信頼」がどうのこうのという意見があるかもしれない。政府支出が変化したとして、それが将来における政府支出のもっと大きな変化の前触れであるとみんなが信じるようなら、先の結論もひっくり返るかもしれない。でも、財政刺激策が試みられたとして、将来的に何かもっと大きな変化があるに違いないとみんなが信じるかというと、そんなことは到底ありそうにない。これまでを振り返ると、財政刺激策はあくまでも一時的な措置でしかなかったからだ。財政危機に陥って慌てて財政緊縮策に乗り出す場合にしても、将来的に何かもっと大きな変化があるに違いないとみんなが信じるかというと、かなり疑わしい。

そんなわけで、財政乗数の値が大きいからといって驚くべき理由なんてないのだ。今のような危機に陥ったら、そうなるはずと予測できたことなのだ。財政乗数の値が1を大きく下回るなんていう正当化し得ない想定が受け入れられたせいで、危機の深刻化に拍車がかかってしまったのだ。

Antonio Fatas 「過小評価された財政乗数」(2012年10月8日)

Antonio Fatas, “Underestimating Fiscal Policy Multipliers”(Antonio Fatas on the Global Economy, October 8, 2012)


IMFの世界経済見通し(IMF World Economic Outlook)の最新版(2012年10月)が公表されたが、世界経済の成長が鈍化するリスクについて強く警戒されている(報告書の全文はこちら)。第1章に目を向けると、これまでの成長予測において財政乗数の大きさが過小評価されていた可能性について優れた分析が加えられている。一部を引用しよう。

多くの国々が財政再建に取り組む中で、財政乗数の大きさについて激しい議論が繰り広げられた。財政乗数の値が小さければ小さいほど、財政再建に伴うコストも小さくなる。実際のところはどうだったか? 財政再建に着手した国々のパフォーマンスは、期待を裏切るものだった。そこで当然問われるべきは、財政乗数の値が過小評価されていたのではないかということである。財政引き締めが景気に及ぼす短期的なマイナスの効果が予想を上回ったのは、財政乗数の値が過小評価されていたからではないかということである。

そうなのだ。財政乗数の値は過小評価されていたのだ。

これまでの経緯を私なりに振り返ってみるとしよう。11年くらい前に試みられた一連の学術的な研究によると、財政乗数の値は1〜1.5の範囲にあると推計されていた。言い換えると、政府支出が1%増えると、GDPが1〜1.5%増えると推計されていたのである。2001年にイリアン・ミホフ(Ilian Mihov)と一緒に書いた論文――その論文はこちら(pdf)――で私なりに達した結論でもあり、ほぼ同じ時期に書かれたオリヴィエ・ブランシャール(Oliver Blanchard)とロベルト・ペロッティ(Roberto Perotti)の共著論文――その論文はこちら(pdf)――でも同じ結論が得られている。この件についてはその後に大量の研究が積み重ねられた。数多くの論文が(財政乗数の値が1〜1.5の範囲にあるという)先の推計結果を追認したが、疑問を投げ掛ける論文もあった。例えば、戦争のようなイベントに着目した研究では、財政乗数の推計値は小さくなりがちだった。財政政策が絡んでくる問題だけに、論争はいつまで経っても鎮まらなかった。乗数の値はゼロに近い、いやマイナスだ――政府支出が増えると、それと同じ額かそれ以上に民間の支出が減る――と語る研究者も出てくる始末だった。 

論争はあったものの、2008年に危機が勃発するまでに得られていた研究成果を私なりに振り返ると、乗数の値は1くらいか1を少し上回るというのが大方の見立てだったと言っていいと思う。

2008年に危機が勃発すると、財政乗数の値がどれくらいかという問題は、学術的な論争の対象から、緊急を要する政策課題の争点になった。財政刺激策はどれくらいのインパクトを持つのだろう? オバマ政権は、財政刺激策の必要性を正当化するために、財政乗数の値が1.5くらいであることを示唆する報告書――執筆者の一人は、クリスティーナ・ローマー(Christina Romer)――を発表した。この報告書に批判を加えたのは、深刻な危機に陥っていようが総需要を管理しようなんて以ての外だと信じている人たちだった。財政乗数の値をめぐる論争は、イデオロギー闘争の様相を強めていった。その一方で、我々が今まさに直面しているような特殊な状況――金融政策がゼロ下限制約に直面していて、債務の圧縮に伴って民間の需要が落ち込んで深刻な景気後退に陥っている状況――では、乗数の値が11年前の推計値よりも大きくなる可能性を示唆する学術的な研究がちらほらと表れ出した。

しかしながら、その新しい研究成果も従来の研究成果ともども無視された。財政刺激策が試みられた後の2008年〜2009年に繰り広げられたイデオロギー色が濃い論争の結果として導き出されたのは、財政刺激策は効果がなかったし、財政緊縮に邁進することこそが求められているという結論だった。過去2年の間に多くの政府が足並みを揃えて財政緊縮に乗り出したが、乗数の値が大きい可能性を見過ごしてGDPの成長率が予測されたのだった。

IMFが最新の世界経済見通しの中で自己批判を込めて分析しているが、世界経済の成長率を予測するために使っていたモデルに検討を加えたところ、財政再建のインパクトを予測するにあたって乗数の値が0.5くらいであると暗黙のうちに想定されていたことがわかったという。GDPの成長率の実績値が予測を下回ったことを踏まえると、乗数の値は0.5を上回るのではないかというのがIMFの考えで、乗数の値は0.9〜1.7の範囲にあるかもしれないと示唆している。11年前の推計結果とほとんど同じであり、最新の推計結果とも合致する。今のような特殊な状況に置かれたら乗数の値がどうなりそうかをモデルを使って理論的に予測する試みもあるが、その大半の結果ともそれほどかけ離れていないのだ。

2012年7月2日月曜日

Alberto Alesina&Francesco Giavazzi 「財政緊縮を巡る正しい問いの立て方 ~手段(「どのように」)は規模(「どれくらい」)と同じくらい重要である~」(2012年4月3日)

Alberto Alesina&Francesco Giavazzi, “The austerity question: ‘How’ is as important as ‘how much’” (VOX, April 3, 2012)
 
ヨーロッパで財政緊縮が試みられると、経済学者の間で激しい議論が巻き起こった。財政緊縮を巡る議論は、問いの立て方が不適切であるために、袋小路に迷い込んでしまっている。「どのように」という問いが「どれくらい」という問いと同じくらい重要だということが受け入れられないでいるうちは、ヨーロッパにおける財政緊縮を巡る議論は、現実から遊離したままになってしまうだろう

ヨーロッパにおける財政緊縮を巡る議論は、袋小路に迷い込んでしまっている。財政緊縮の「規模」にばかり注目が寄せられているせいである。財政緊縮をどのように進めたらいいか――増税すべきなのか、政府支出を切り詰める(歳出を削減する)べきなのか――に焦点を当てるべきなのだ。財政緊縮にどんな政策が伴うべきなのかを問題にすべきなのだ。VOXディベートのタイトル――「財政緊縮は行き過ぎか?」( “Has austerity gone too far?” )――にも「規模」を強調する不適切な風潮が反映されているのだ。

「どれくらい」ではなく、「どのように」という問いこそが肝心なのだ。


「増税による財政緊縮」と「政府支出の切り詰めによる財政緊縮」の効果についての実証的な証拠

OECD加盟各国(とりわけ、ヨーロッパ各国)でこれまでに試みられた大規模な財政再建の効果の計測と評価を巡って、経済学者の間で活発な議論が繰り広げられてきている。これまでに得られた証拠を慎重かつ公正な目でもって判断すると、アプローチの違いにもかかわらず、比較的論争の余地のないポイントがいくつか明らかになってくる。過去40年の間にOECD加盟各国で試みられた財政再建についての膨大な証拠に目を凝らすと、以下の3つのポイントが明らかになってくるのだ。
 
ポイントその1:政府支出の切り詰めによる財政緊縮は、増税による財政緊縮よりも、景気を抑制する効果が小さい。
ポイントその2:政府支出の切り詰めによる財政緊縮に適切な政策が伴うようなら、適切な政策が伴わないでいるよりも、景気を抑制する効果が小さい傾向にある。経済成長率を高める場合さえある。
 
「適切な政策」としては、金融緩和、生産物市場・労働市場の自由化、その他の構造改革が含まれる。

「適切な政策」に何が含まれるのかについても、「適切な政策」が政府支出の切り詰めによる財政再建をどのような経路を介して加勢することになるのかについても突き詰めねばならないことがまだたくさん残されているが、ロベルト・ペロッティの最近の論文(Roberto Perotti 2011)でも明らかにされているように、以下の事実は揺るがない。

ポイントその3:政府債務残高の対GDP比が一定の水準で安定したという意味で「持続的な財政再建」に成功した例というのは、政府支出の切り詰めによる財政緊縮が試みられた場合のみに限られる。


IMFの研究を批判的に検討する

IMFによる最近の2つの研究(IMF 2010, Devries et al. 2011)でも、政府支出の切り詰めによる財政緊縮が功を奏することが確認されている。しかしながら、その理由は、財政緊縮が政府支出の切り詰めというかたちをとるおかげではなく、政府支出の切り詰めというかたちで財政緊縮が試みられると「偶然にも」長期金利が低下したり、「偶然にも」為替レートが安定したり、「偶然にも」株価が安定するおかげ(あるいは、以上のすべてが「偶然にも」同時に生じるおかげ)だという。

純粋に論理的な観点からしても突っ込みどころがある言い草だ。なぜなら、金融資産の価格――金利、為替レート、株価――は、外生的な変数ではなく、財政政策のアナウンスメントに反応するものだからである。例えば、政府支出の切り詰めによる財政緊縮だけが持続的な財政再建につながると正しくも投資家によって認識されているようなら、政府支出の切り詰めによる財政緊縮を試みることが公表されると、投資家たちの「信頼」(“confidence”)が高まって、その結果として長期金利が低下して株価が上昇すると考えられるのだ。

この点についてのもっと説得的な証拠は、異なるタイプの財政緊縮が信頼および産出量に及ぼす効果を比較することによって得られる。増税による財政緊縮は、政府債務残高の対GDP比が高まるのを食い止められないという意味で功を奏さないだけではない。増税による財政緊縮を試みることが公表されると、企業経営者たちの信頼が急激に冷え込んで、そのせいで産出量が落ち込むのだ。それとは対照的に、政府支出の切り詰めによる財政緊縮を試みることが公表されても(とりわけ、適切な政策が伴うようなら)、企業経営者たちの信頼が冷え込むことはない。政府支出の切り詰めによる財政緊縮を試みることが公表されてから1年の間に産出量が増えることも珍しくないのだ。

税収が対GDP比で50%近くに及ぶヨーロッパの国々に関しては、税収をこれ以上増やす余地が残されていないことも指摘しておかねばならないだろう。

ハラルド・ウーリヒ&マシアス・トラヴァントの二人の最近の論文によると(Uhlig&Trabandt 2012)、ヨーロッパの多くの国々は、現実的な想定に基づいて推計されたラッファーカーブの頂点近辺をうろついているようだ。つまりは、さらなる増税に乗り出せば、税収はそんなに増えない一方で、供給サイド・需要サイドの両方への影響を通じて景気が大きく落ち込んでしまう可能性があるのだ。

これまでに述べてきたことを勘案すると、財政再建を巡る議論で財政緊縮の規模に注目するのはやめるべきなのだ。財政再建を試みようとしてほんのちょっぴり増税する場合と、それを上回る額の歳出を削減する場合を比べると、前者の方が景気に及ぼすマイナスの影響が大きい可能性があるのだ。言い換えると、財政再建を試みようとして政府支出をちょっぴり切り詰める場合と、それを上回る額の増税に乗り出す場合を比べると、前者の方が政府債務残高の対GDP比を安定させられる可能性が高いのだ。


財政緊縮の「手段」についてもっと詰めるべき論点

財政緊縮の「手段」の効果を解きほぐすためにもっと詰めるべき論点がいくつかある。

財政再建を実現するという目的に照らすなら、政府支出の項目の中でどれを削減するのが効果的か?  
経済活動に及ぼす歪みを抑えると同時に税収を減らさないためには、税制をどのように改革したらいいか?
どの市場から自由化を開始したらいいか? どれくらいのペースで自由化を進めたらいいか? 

すべての国で答えが同じという場合もあれば、国によって答えが異なるという場合もあるだろう。

例えば、どの国にしても、所得税から付加価値税(VAT)に重きを置く方向に向かうのが望ましい。
定年年齢を大幅に引き上げて公共部門の人員を削減するしかない国もあるだろう。

労働市場の改革も絡んでくる。公共部門の人員を削減するにしても、解雇規制が取り払われて適当なセーフティーネットが整備されないと無理だろう。多くの国に関しては、物理的なインフラの必要性だとか生産性だとかを強調するのは的外れになりがちだ。


結論

「どのように」という問いが「どれくらい」という問いと同じくらい重要だということが受け入れられないでいるうちは、ヨーロッパにおける財政緊縮を巡る議論は、現実から遊離したままになってしまうだろう。

ユーロ圏における財政再建プログラムの中核を担う財務協定(fiscal compact)には、大きな落胆を感じざるを得ない。失敗の種を自ら蒔いているからだ。

条約を変更してまで新たに協定を結んだというのに、財政緊縮の「手段」について一切言及されていない。
増税を中心として財政緊縮が試みられて、政府債務残高の対GDP比が低下しないようなら、ユーロ経済は――再び景気後退に陥らずとも――停滞し続けることだろう。

安定・成長協定(Stability and Growth Pact)と同じように、財務協定も途中で放棄されるだろう。 


<参考文献>


●Corsetti, G (2012), “Has austerity gone too far? A new Vox Debate”, VoxEU.org, 2 April.
●Devries, P, J Guajardo, D Leigh, and A Pescatori (2011), “A New Action-Based Dataset of Fiscal Consolidation”, IMF Working Paper No. 11/128.
●IMF (2010), “Chapter 3”, World Economic Outlook, Washington, DC: International Monetary Fund.
●Perotti, R (2011), “The ‘Austerity Myth’: Gain Without Pain?”, NBER Working Paper No 17571.
●Trabandt, M and H Uhlig (2012), “How Do Laffer Curves Differ Across Countries”, NBER Working Paper No 17862.

2011年11月4日金曜日

Douglas Irwin 「1937~38年の景気停滞をもたらした原因は何か?」(2011年9月11日)

Douglas Irwin, “What caused the recession of 1937-38?VOX, September 11, 2011) 
 
このたびの金融危機が1929年~1932年の大恐慌(Great Depression)を再演するような事態に陥らずに済んだのは、政策当局による迅速な政策対応のおかげだった。しかしながら、1937~38年の景気停滞を再演しないでいられるだろうか? 世界経済の足取りが再び鈍化している中、新たな切迫感を持って1937~38年の景気停滞について分析を加え、しばしば見過ごされがちな政策決定――1936年12月にアメリカ財務省が行った決定(金の流入をすべて不胎化する決定)――について説明する

1937~38年の景気停滞は、時に「大恐慌の最中における景気停滞」(“the recession within the Depression”)と呼ばれることがある。1937~38年というのは、大恐慌からの回復が未だ不完全で、失業率が依然として非常に高い水準にとどまっていた時期だった。1937~38年の景気停滞は、それまで景気回復基調にあった経済に対して破滅的なほどの規模で冷や水を浴びせた。実質GDPが11%ポイント低下し、鉱工業生産が32%ポイントも低下したのである。1937~38年の景気停滞は、20世紀中にアメリカが経験した景気停滞のうちで(1929~32年、1920~21年に次ぐ)3番目に深刻な停滞だったのだ。

1937~38年の景気停滞の原因としてしばしば指摘されるのが、財政・金融政策の引き締めである。クリスティーナ・ローマー(Romer 2009)をはじめとした幾人かの論者によると、1937~38年の景気停滞は、景気が依然として弱々しい中で早まったかたちで景気刺激策から手を引くことの危険性を例証しており、目下の状況にとっても大きな関わりを持つ歴史上のエピソードだという。

しかしながら、1937~38年の景気停滞をめぐっては、ちょっとしたミステリーが存在する。景気停滞の原因として頻繁に指摘される2つの政策決定――財政赤字の縮小(財政緊縮)&預金準備率をそれまでの2倍の水準に引き上げたFedの決定――は、実際に観察された規模の産出量の落ち込みをもたらすだけの力があったようには見えないのである。例えば、クリスティーナ・ローマー(Romer 1992)も述べているように、産出量の落ち込みの多くの原因を財政政策の変化に求めるのは「非常に困難であろう」〔原注;カリー・ブラウン(E. Cary Brown)の有名な論文(Brown 1956)では、産出量の落ち込みのうちで財政政策の変化によって説明できる割合は、4分の1以下であると結論付けられている〕。預金準備率をそれまでの2倍の水準に引き上げたFedの決定にしても、これまでの研究の大半――最新の研究としては、Calomiris et al. (2011) を参照せよ――では、民間の銀行に対してそれほどインパクトを持たなかったと結論付けられている。既に大量の超過準備が積み上がっていたこともあって、預金準備率が引き上げられた後に準備預金を積み上げようとする動きは大して見られなかったのである。

「財政緊縮」と「預金準備率の引き上げ」という2つの要因によっては1937~38年の景気停滞を完全には説明できないとなると、他にどんな候補があるのだろうか? 1937~38年に深刻な貨幣的なショック(monetary shock)が生じたことは疑いない。以下の図1に示されているように、1934年から1936年にかけてマネーサプライ(M2)は年率およそ12%の伸びでコンスタントに増えていたが、1937年初頭に入ると突然その伸びがストップして、同年の後半には伸び率がマイナスにさえなっているのである。しかしながら、この貨幣的なショックは、預金準備率の引き上げに起因するものではなく、しばしば見過ごされがちな財務省による1936年12月の決定――金の流入をすべて不胎化する決定――にその原因があったのである。


図1 アメリカにおけるマネーサプライ(M2):1934年~39年


1934年1月にドルと金(ゴールド)の交換レートが再び金1オンス=35ドルに固定されて、アメリカは実質的に金本位制に復帰。マネタリーベースの85%に相当する量の金準備が保有されることになり、金準備の増減に伴ってマネタリーベースも増減することになった。1930年代中頃のアメリカには大量の金が流入して、それに伴って金融政策が緩和されることになった。金の流入に伴う金融緩和は、この間の景気回復を支えた主要な要因だった――この点については、Romer (1992) を参照せよ――。

しかしながら、ルーズベルト政権がインフレの加速を懸念し始めると、財務省は1936年12月に金の流入をすべて不胎化する決定を下した。金が流入してきてもFedが供給する準備預金が自動的に増えないように――準備預金が増えると、やがてはマネタリーベースやマネーサプライが増える――、新たに流入してきた金を休眠勘定(inactive account)に繰り入れるようにしたのである〔訳注;金不胎化政策の具体的な手続きについては、Irwin (2011) の pp. 254 を参照されたい〕。その結果として、金の流入にもかかわらずマネタリーベースは増加せずに一定の水準に保たれることになったのである。

1937年の春になると景気が鈍化し始め、秋には景気停滞入りしていることが一目瞭然になった。1938年2月に財務省は誤りを認めて、金を不胎化する政策を取り止めることを決定した。1938年4月に財務省は出口戦略に乗り出した。「休眠中」の金準備の非不胎化に着手した――「休眠勘定」に繰り入れられていた金をFedが保有する金準備に振り替えて、Fedに準備預金を拡大させた――のである。そして1938年6月に景気回復が始動することになったのである。

金不胎化政策がマネタリーベースに及ぼした効果は、以下の図2に示されている。図2によると、1934年から1936年にかけて、金準備もマネタリーベースも一貫して増えていることがわかる。しかしながら、1937年に入ると、金準備はそれまで同様に増え続けているものの、金不胎化政策のためにマネタリーベースは一定の水準に保たれることになった。不胎化されなかった(Non-sterilized)金準備〔訳注;マネタリーベースの裏付けとして利用できた金準備〕は、1938年4月に財務省が金準備の非不胎化に乗り出すまで一定の水準に保たれることになったのである。


図2 アメリカにおけるマネタリーべースと金準備:1934年~39年


「金不胎化政策」と「預金準備率の引き上げ」がマネーサプライに及ぼした効果は、次のように分解することができるだろう。すなわち、金不胎化政策はマネタリーベースに影響を及ぼした一方で、預金準備率の引き上げは貨幣乗数に影響を及ぼしたと考えられるのだ。私が執筆したばかりの論文によれば(Irwin 2011)、1937年にマネーサプライの伸びに生じた急ブレーキを説明する上では、貨幣乗数の変化よりも、マネタリーベースの変化の方がずっと重要であったことが見出されている〔訳注;つまりは、1937年にマネーサプライの伸びに急ブレーキをかけた要因としては、(マネタリーベースに影響を及ぼした)金不胎化政策の方が、(貨幣乗数に影響を及ぼした)預金準備率の引き上げよりも重要だったということ〕。

1937年の後半から1938年の中頃にかけて、アメリカへの金の流入がストップ(停止)したことについても簡単に説明しておこう。その原因の一部は、ルーズベルト政権が景気後退に対処するために再度――大恐慌から抜け出すために1933年の初頭に試みられたのと同じように――ドルの切り下げに乗り出すのではないかと投資家らが恐れを抱いたためだった――当時の金融市場では、「一度だけ僕をだましたのなら君の恥、二度も僕をだましたのなら僕の恥」(“Fool me once, shame on you, fool me twice, shame on me”)という文句が広まっていた――。しかしながら、1938年9月にヒットラーがチェコスロバキアに領土の割譲を要求した――いわゆる「ミュンヘン危機」――のがきっかけで、ヨーロッパで戦争が勃発するのではないかとの恐れが広がるようになると、再びアメリカへ向けて金が大量に流入し始めたのである。

過去の過ちを避けるつもりであれば、過去の過ちの中身について正確に評価することが重要だ。1937~38年の景気停滞があそこまで深刻になった原因は、「財政緊縮」や「預金準備率の引き上げ」のせいではなかった。その原因は、財務省が決定した「金不胎化政策」にあったのだ。金の不胎化に伴って生じた「貨幣的なショック」は、決して穏やかなものではなかった。金不胎化政策の結果として、マネタリーベースの伸び率がゼロ%にまで落ち込んだのである。Fedに対して大恐慌下における稚拙な政策運営を叱責する非難の矢が向けられることがあるが、1937~38年の景気停滞下において生じた貨幣的なショックに関しては、その責任は財務省にあったのである。

1937~38年の景気停滞はとうの昔の出来事ではあるが、今もなお教訓を投げ掛けている。景気回復の足取りが鈍いにもかかわらず、インフレーション――今と同じように、1937~38年当時もインフレ率は極めて低かった――に対する予防的な金融引き締めに乗り出せば、その結果として破滅的な景気停滞がもたらされかねないのだ。


<参考文献>


●Brown, E Cary (1956), “Fiscal Policy in the 'Thirties: A Reappraisal”, American Economic Review, 46: 857-879.
●Calomiris, Charles W, Joseph Mason, and David Wheelock (2011), “Did Doubling Reserve Requirements Cause the Recession of 1937-1938? A Microeconomic Approach”, NBER Working Paper No. 16688, January.
●Irwin, Douglas A (2011), “Gold Sterilization and Recession of 1937-38(pdf)”, Working paper.
●Romer, Christina D (1992), “What Ended the Great Depression?(pdf)”, Journal of Economic History,52:757-784.
●Romer, Christina D (2009), “The Lessons of 1937”, The Economist, 18 June.

2010年11月24日水曜日

Nicholas Crafts&Peter Fearon 「記憶にとどめておくべきエピソード:1937~38年のアメリカの不況から得られる教訓」(2010年11月23日)

Nicholas Crafts&Peter Fearon, “A recession to remember: Lessons from the US, 1937–1938”(VOX, November 23, 2010)
 
今回の世界的な経済危機と1930年代の大恐慌(Great Depression)が比較されることは多いが、「1937年の不況」について論じられることは少ない。本稿では、「1937年の不況」からどのような教訓が得られるかについて検討する。「1937年の不況」が教訓として世の政策当局者に伝える主たるメッセージは以下の二つである。①財政再建を先延ばしするなかれ。②財政再建を試みるために財政刺激策から手を引くのであれば、金融緩和によって総需要を下支えせよ。

大恐慌以来最も深刻な不況と金融危機から回復しつつあるOECD諸国では、出口戦略で過ちを犯さないことが政策当局者にとっての関心事になっている。景気刺激策から手を引くのが早すぎると、再び景気後退に陥ってしまうおそれがある。その一方で、景気刺激策から手を引くのが遅すぎると、インフレの過熱を招いてしまうおそれがある。

金利(名目利子率)がゼロ%ないしはその近辺にある限りは、財政乗数の値はおそらく大きいだろう。しかしながら、中期的な観点からすると、財政の持続可能性(fiscal sustainability)の確保に努める必要がある。銀行危機の影響で潜在GDPが落ち込み、そのせいで構造的財政赤字――GDPギャップがゼロで完全雇用が達成されている状態での財政赤字額――が拡大しているからである。

今のこのタイミングで、1937~38年にアメリカを襲った厳しい不況を振り返ってみるのも時宜を得ているだろう。大恐慌から順調に回復していたアメリカ経済に突然襲いかかった1937~38年の不況は、米国外の経済学者の多くにはあまり知られていないが、心にとどめておくべき教訓を投げかけているのだ。フランソワ・ヴェルデの最近の論文(Velde 2009)で、1937~38年のアメリカで何があったかが巧みにまとめられているだけでなく、鋭い分析も加えられている。


大恐慌からの回復

アメリカ経済は、1933年以降に堅調な景気回復を経験した。表1にあるように、実質GDPが1937年までにほぼピークの水準にまで戻り、大恐慌のどん底だった1933年初頭の水準を40%以上も上回ったのだ。景気が勢いよく回復した主たる理由は、1933年3月に金本位制から離脱して新たな政策レジーム(policy regime)が採用されたからだというのが共通の理解である。クリスティーナ・ローマーが指摘しているように(Romer 1991, 2009)、金本位制から離脱した後にマネーサプライが非常に急速な勢いで増えた。重要なのは、新しい政策レジームへの移行に伴ってインフレ期待がシフトした――予想インフレ率が上昇した――ことである。そのことが「流動性の罠」から抜け出すのに重要な役割を演じたというのが、エガートソンがDSGEモデルを使って導き出している結論である(Eggertsson&Pugsley 2006, Eggertsson 2008)。ローマーもエガートソンも共通して指摘しているように、名目利子率がゼロ%近辺でそれ以上下がりようがなかったにもかかわらず、ルーズベルト大統領が1920年代中頃の水準にまで物価を引き戻す強い意志を見せたおかげでインフレ期待が劇的に高まって、実質利子率が大幅に下落することになったのである。そのおかげで景気が刺激されたのだ。連邦財政支出も急激に増えたが、経済史家にとっては周知のように、ニューディール政策は「穏やかな」財政刺激策というに過ぎなかった。とは言え、インフレ期待のシフトに貢献した可能性はある。当時の財政赤字の規模は対GDP比で3%あるいは4%程度だったが、赤字になったのは景気が低迷して税収が落ち込んだせいだったのである。


表1 四半期別の実質GDP
(1929年第3四半期(1929 Q3)の実質GDPを100とした場合)
データの出所:Balke&Gordon (1986)


1937年初頭の段階では依然としてGDPギャップが存在していたが――バルケ&ゴードン(Balke&Gordon 1986)によると、当時のGDPギャップは対GDP比で15%程度と見積もられている――、不況はもう終わったというのが世の中の認識だった。政策当局者はどうだったかというと、インフレや財政赤字を気にかけるようになっていた。Fedはというと、銀行システムに積み上がった大量の超過準備に懸念を抱き、財務省はというと、政府債務残高の対GDP比が1929年から1937年までの間に16%から40%に上昇したことに懸念を抱いたのである。 

1936年に所得税率が引き上げられて、1937年1月に社会保障税が導入されると、1938年に連邦財政収支がほぼ均衡するに至った。1936年に退役軍人に対するボーナスの支払いによって一時的に歳出が急増したものの、それ以降は歳出が削減された。結果的に裁量的な財政引き締め――財政黒字――の規模が対GDP比で3%を上回ったというのがラリー・ペッパーズ(Larry Peppers 1973)による推計である。金融政策に目を移すと、1936年12月に金不胎化政策が採用されて、1936年8月から1937年5月までの間に計3度にわたって預金準備率が引き上げられた(結果的にそれまでの倍に引き上げられた)。Fedの高官の口ぶりも変わって、インフレが加速するおそれが強調されるようになった。ヴェルデ(Velde 2009)によると、1937年5月から1938年6月までの景気の落ち込み――1937年5月から1938年6月までというのは、NBER(全米経済研究所)によって景気後退期と認定されている期間――は、財政・金融政策両面における政策変更によって説明し尽くせるという。表1にあるように、この間に実質GDPは約11%も減少した。鉱工業生産は30%以上も減少。設備投資は50%以上も減少。株価は40%以上も下落した。インフレもストップして、物価が再び下落し始めた。それまでの景気回復基調がひっくり返って、1930年代初頭に匹敵するほどの勢いで景気が落ち込んだのである。預金準備率が引き下げられて、金不胎化政策が停止されて、20億ドルに上る財政出動が繰り出されて均衡財政が放棄されると、景気後退も終わったのである。

名目利子率が低いようなら、財政乗数の値はかなり高くて、クラウディング・アウトもそんなに起きそうにない――その方面の理論的な分析や実証結果を概観しているロバート・ホール(Robert Hall 2009)によってもそのことが確認されている――。おそらく1930年代後半も財政乗数の値は高かっただろう。ロバート・ゴードン&ロバート・クレンの二人によると、1940年時点での財政乗数の値は1.8と推計されている (Gordon&Krenn 2010)。となると、財政再建を試みるのであれば、財政緊縮によるデフレ圧力を打ち消すために拡張的な金融政策(=金融緩和)が求められていたはずだが、待っていたのはダブルパンチ(財政緊縮&金融引き締め)だった。手痛かったのは、1936~1937年に政策スタンスが転換されたせいでインフレ期待が萎えたことである。ローマーも指摘しているように、インフレ期待が萎えたせいで実質利子率が急上昇したのだ。エガートソン&パグスレー(Eggertsson&Pugsley 2006)によると、名目利子率が極端に低いようなら、世間のインフレ期待がちょっと変わるだけでも産出量(実質GDP)に大きな影響が及ぶことが見出されている。


「1937年の不況」の教訓

「1937年の不況」が教訓として世の政策当局者に伝える主たるメッセージは、財政再建を先延ばしせよということではない。財政再建を試みるために財政刺激策から手を引くのであれば、金融緩和によって総需要を下支えせよというのが主たるメッセージなのだ。近年においてOECD諸国で試みられた財政再建の成功例に備わる特徴とも符合する。金利が引き下げられたのだ。しかしながら、今現在はどうかというと、1930年代と同様に、名目利子率を引き下げられる余地が残されていない。それゆえ、実質利子率を引き下げようと思ったら、物価が上昇するという予想を醸成する(予想インフレ率を高める)必要がある。そのために量的緩和をさらに進めるというのもありだろうし、「インフレ目標」の代わりに一時的に「物価水準目標」を採用するというのも一考の価値があるだろう。

今回の危機の最中にアメリカをはじめとした各国の政策当局者が見せた積極的な行動は、1930年代初頭に犯された悲劇的なまでの過ちと比べると、大きな進歩を示していると言えよう。そのおかげで、第二の大恐慌(Great Depression)に陥らずに済んだのだ。大不況(Great Recession)にとどめることができたのだ。不況を和らげるためにはどうしたらいいかについては、過去の歴史から重要な教訓がきちんと学び取られている。しかしながら、1930年代は、その他にも目下の状況に関わりのある教訓を投げかけている。例えば、出口戦略についても。1930年代の経験から得られる教訓についてもっと詳しく知りたいようなら、我々が執筆したサーベイ論文(Crafts&Fearon 2010)に目を通してもらえたら幸いだ――このサーベイ論文は、1930年代の経験から得られる教訓についての専門的な研究成果を一般読者に紹介するために編まれた論文集のイントロダクションとして書かれたものである――。


<参考文献>


●Balke, N and RJ Gordon (1986), “Appendix B: Historical Data”, in RJ Gordon (ed.), The American Business Cycle: Continuity and Change. Chicago: University of Chicago Press, 781-850.
●Crafts, N and P Fearon (2010), “Lessons from the 1930s’ Great Depression”, Oxford Review of Economic Policy, 26:285-317.
●Eggertsson, GB (2008), “Great Expectations and the End of the Depression”, American Economic Review, 98:1476-1516.
●Eggertsson, GB and B Pugsley (2006), “The Mistake of 1937: a General Equilibrium Analysis(pdf)”, Monetary and Economic Studies, December, 151-190.
●Gordon, RJ and R Krenn (2010), “The End of the Great Depression, 1939-41: Policy Contributions and Fiscal Multipliers”, NBER Working Paper 16380.
●Hall, RE (2009), “By How Much Does GDP Rise if the Government Buys More Output?(pdf)”, Brookings Papers on Economic Activity, Fall, 183-231.
●Peppers, LC (1973), “Full-Employment Surplus Analysis and Structural Change: the 1930s”, Explorations in Economic History, 10:197-210.
●Romer, CD (1992), “What Ended the Great Depression?”, Journal of Economic History, 52:757-784.
●Romer, CD (2009), “The lessons of 1937”, The Economist, 18 June.
●Velde, FR (2009), “The Recession of 1937 – a Cautionary Tale”, Federal Reserve Bank of Chicago Economic Perspectives, Quarter 4, 16-37.

2010年11月19日金曜日

Paul Krugman 「債務、デレバレッジング、流動性の罠」(2010年11月18日)

Paul Krugman, “Debt, deleveraging, and the liquidity trapVOX, November 18, 2010)

先進国で交わされている政策論議で主役を演じているのが「債務」である。不況やデフレーションを避けるために拡張的な財政政策を試みよと主張する論者がいる一方で、債務(家計による借り過ぎ)によって引き起こされた問題を債務(政府債務)をさらに増やして解決できるわけがないと主張する論者もいる。本稿では、債務ショックとそれへの政策対応について理論的に分析を加えることが可能な新たなモデルの核となるロジックを説明する。異質なエージェント(主体)を導入することによって、「貯蓄のパラドックス」だけでなく、サプライサイドにおける新たなパラドックス――「精励のパラドックス」&「伸縮性のパラドックス」――も成り立つことが見出されている。大半の経済学者が考え違いをしていて、そのせいでアメリカやEUにおいて政策が間違った方向に誘導されてしまう可能性があるのだ。   

アメリカやヨーロッパを悩ましている経済問題をめぐる議論で一番頻繁に登場する単語と言えば、「債務」(“debt”)で間違いないだろう。2000年から2008年までの間に、アメリカでは家計債務の対可処分所得比が96%から128%に上昇した。イギリスの場合は、105%から160%に上昇。スペインの場合は、69%から130%に上昇。急速に累積した債務が危機のお膳立てをしたとも言われているし、過剰な債務が景気の足を引っ張り続けているとも言われている。


フォーマルなモデルはいずこに?

「債務」に対して熱い注目が寄せられている昨今だが、経済学の世界における長い伝統を想起せずにはいられない。フィッシャー(Irving Fisher)のデット・デフレ理論(1931年)から、再注目されているミンスキー(Hyman Minsky)の金融不安定性仮説(1986年)を経て、クー(Richard Koo)のバランスシート不況論(2008年)へと至る伝統だ。世の中で繰り広げられている経済談義の中で「債務」に注目が寄せられていて、景気を落ち込ませる重要な要因として「債務」に着目する長い伝統があるにもかかわらず、どうしたことか見当たらないのだ。政策の現場では「債務」におびただしい関心が寄せられているというのに、「債務」と絡めて経済政策――とりわけ、財政政策および金融政策――について理論的な分析を加えられるモデルが見当たらないのだ。多くの分析(僕のも含めて)は、未だに代表的個人モデル(representative-agent model)を使っている。債務者もいれば債権者もいるという事実がどういう結果をもたらすかを扱いようがないというのに。

エガートソン(Gauti Eggertsson)と一緒に進めている研究(Eggertsson and Krugman 2010)で、そのあたりの欠陥を修正するシンプルなモデルを提供しようと試みている。徹底的にシンプルなモデルだが、世の中が今まさに直面している問題について重要な洞察を与えてくれるに違いないと思っている。そのモデルによると、現実の政策を支えている通念の多くは今みたいな状況では間違っていることが示唆されるのだ。


モデルの核となるロジック

我々のモデルは、標準的なニューケインジアンモデルと構造をほぼ共有しているが、代表的個人の代わりに、「気長な」(“patient”)タイプと「気短な」(“impatient”)タイプの2タイプの主体がいると想定している。「気短な」タイプが「気長な」タイプからお金を借りるのだ。ただし、借り入れ可能な額には上限がある。これくらいなら貸しても安全だろうという暗黙の認識によって上限が決まってくるのだ。

「デレバレッジ・ショック」の結果として、今まさに世の中が直面しているのとそっくりの危機が起こる。具体的な理由はどうであれ、借り入れ可能な額の上限が突如として引き下げられる――「ミンスキー・モーメント」(“Minsky moment”)の到来――。すると、過剰な(借り入れ可能な額の上限を超える)債務を負っている債務者は、支出の急激な切り詰めを強いられる。不況に陥るのを防ぐためには、別の主体が支出を増やさないといけない。そうなるように、例えば金利を下げないといけない。でも、デレバレッジ・ショックがあまりにも強烈なようだと、金利をゼロ%にまで下げても足りないかもしれない。デレバレッジ・ショックが強烈だと、いとも容易く「流動性の罠」に陥ってしまう可能性があるのだ。

それに続いてフィッシャー流のデット・デフレーションのメカニズムも発動するかもしれない。返さないといけない債務の額が名目単位(貨幣単位)で決められていて、デレバレッジ・ショックのせいで物価が下落するようなら、債務の実質的な負担が増すことになる。その結果として債務者はさらに支出を切り詰めないといけなくなって、そのせいで当初のショックが増幅されることになるのだ。フィッシャー流のデット・デフレーションのメカニズムが発動するようだと、総需要曲線は右下がりではなくて右上がりになる可能性がある。物価が下落すると、総需要が減る可能性があるのだ。

デレバレッジ・ショックが強烈なようだと、通常のルールの多くが通用しなくなる「真っ逆さまの世界」に誘われるというのが我々のモデルから得られる一般的なメッセージである。その名は知られているものの、長らく無視されてきた「貯蓄のパラドックス」が成り立つようになるのだ。一人ひとりが貯蓄を増やそうとすると、全体としての総貯蓄が減ってしまうのだ。それだけじゃない。潜在GDPが高まると現実のGDPが減ってしまうという「精励のパラドックス」(“paradox of toil”)も成り立つようになるし、労働者が名目賃金の引き下げをすんなり受け入れるようになると失業が増えてしまうという「伸縮性のパラドックス」(“paradox of flexibility”)も成り立つようになるのだ。

しかしながら、我々のモデルのおかげで靄(もや)が晴れるようになるのは、財政政策の分析においてこそだと思われるのだ。


財政政策に対するインプリケーション

失業を減らすために拡張的な財政政策を試みよと主張すると、債務のことを持ち出して反論してくる人がいる。債務によって引き起こされた問題を債務をさらに増やして解決できるわけがないというのだ。家計が借金し過ぎたのが問題の元凶だというのに、政府にもっと借金しろとでも?

どこが間違っているかというと、どの債務も同じと暗に想定しているところだ。お金を借りるのが誰かというのは重要じゃないと想定しているのだ。でも、そんなことはあり得ない。誰がお金を借りようが関係ないとしたら、そもそも債務が問題を引き起こすことはないだろう。マクロで見ると、債務というのは、我々が自分から借りているお金みたいなものだ。アメリカは中国だとかからお金を借りてるじゃないかというのはその通りだが、そのことは肝心じゃない。海外からの借り入れを無視するか、世界経済をひっくるめて考えれば、債務の総計は純資産の総計に何の影響も及ぼさない。誰かの債務は、他の誰かの資産だからだ。

債務の総計が重要になるとしたら、その理由はただ一つだけだ。誰が債務を負っているかによって違いが出てくるからだ。高額の債務を負っている主体が直面する制約と、低額の債務を負っている主体が直面する制約が違っているからだ。どの債務も同じじゃないのだ。だからこそ、誰かが過去に借り過ぎたのが原因で生じた問題を他の誰かが今から借り入れを増やして解決できる可能性があるのだ。我々のモデルでそのことが明瞭に示されているのだ。我々のモデルによると、高額の債務を負っている民間の主体がバランスシートの改善(デレバレッジ/債務の圧縮)に励んでいても、政府が国債を発行して歳出を増やすと、失業やデフレーションを避けることが少なくとも理論的に可能になるのだ。さらには、デレバレッジ・ショックが原因で起きた危機が過ぎ去ると、国債を償還する余裕が生まれることも示されているのだ。

つまりは、債務の役割と債務者が直面する制約を真摯に受け止めると、世の中が今まさに直面している問題についてだけでなく、あり得る解決策についても見晴らしがずっとよくなるのだ。最後にもう一つ。我々のモデルによると、政策当局者に何をすべきかを勧告している通念は、ひどく間違っている可能性があるのだ。


<参考文献>

●Eggertsson, Gauti and Krugman, Paul (2010), “Debt, Deleveraging, and the Liquidity Trap(pdf)”, mimeo
●Fisher, Irving, (1933), “The Debt-Deflation Theory of Great Depressions(pdf)”, Econometrica, Vol. 1, no. 4.
●Koo, Richard (2008), The Holy Grail of Macroeconomics: Lessons from Japan’s Great Recession, Wiley.
●Minsky, Hyman (1986), Stabilizing an Unstable Economy, New Haven: Yale University Press.

2010年4月11日日曜日

Yoonsoo Lee&Toshihiko Mukoyama 「不況の浄化効果?」(2008年1月7日)

Yoonsoo Lee&Toshihiko Mukoyama, “Are there cleansing effects of recessions? Entry and exit of manufacturing plants over the business cycle”(VOX, January 7, 2008)
 
景気循環の過程では、創造的破壊が次々と起きて産業が清められる(‘cleanse’ )と広く信じられている。しかしながら、崩壊(busts)期よりもブーム(booms)期のほうが市場への新規参入が盛んな一方で、市場からの退出率と市場から退出するプラントのタイプは、景気循環のどの局面でも変わりがないようだ。さらには、不況期に開業する(新規参入する)プラントは、ブーム期に開業する(新規参入する)プラントと比べると、規模が大きくて、生産性が高い傾向にあるようだ。すなわち、不況期に起きているのは、「創造的破壊」(‘creative destruction’)ではなく、「創造的参入」(‘creative entry’)なのだ。
 
「創造的破壊」は、現代の市場経済を突き動かす主要な原動力の一つである。市場に新規参入する企業もあれば、市場から退出する企業もある。開業するプラントもあれば、閉鎖されるプラントもある。労働者が職場を移ったり職業を変えるのも珍しくない。市場経済において起こる「資源の再配分」(reallocation)の規模はかなりのものであることが、経済学の分野における過去数十年間の研究を通じて明らかになり始めている〔原注1〕。創造的破壊は、例外的な現象ではなく日常的な現象なのであり、市場経済が円滑に機能するために欠かせないのだ。資源が再配分される過程でミクロのレベルで浮き沈みが生じる。そのおかげで新製品が導入されたり、新技術が実用化されたり、資源がより生産的に利用されたりするようになるのだ。

現代の市場経済においては、ミクロのレベルにおいてだけでなく、マクロのレベルでも浮き沈みが起きる。ブームと不況が――時に穏やかに、時に過酷に――繰り返されるのだ。景気循環の安定化を図ることは、多くの政府にとって主要な政策目標の一つになっている。しかしながら、景気循環の安定化を試みる前に、問うておかないといけないことがある。マクロのレベルの浮き沈み――景気循環――とミクロのレベルの浮き沈み――創造的破壊――は、どう関わっているのだろうか? マクロのレベルの浮き沈みが「資源の再配分」を反映しているのだとしたら、「資源の再配分」は市場経済が円滑に機能するために欠かせないのだから、景気循環は問題視するにあたらないかもしれないのだ。

経済学者の間で持て囃(はや)されている見解の一つによると、景気循環は次々と生起する創造的破壊の表れと見なされている。「創造」があちこちで起こるのがブーム期で、「破壊」があちこちで起こるのが不況期だというのだ。それゆえ、景気循環を安定化しようとする試みは、「資源の再配分」という健全なプロセスを阻害する可能性があると見なされる。長い目で見ると、不況も悪くないということになろう。不況期には非効率的な生産単位(企業)が淘汰されて、経済システムが浄化されるだろうからだ〔原注2〕。しかしながら、すべての経済学者が同意しているわけではない。正反対の立場に立って、不況期には「資源の再配分」のペースが鈍ると考える研究者もいる〔原注3〕。不況期には、創造と破壊のペースが落ちるというのだ。この立場からすると、不況はやはり悪いということになる。

そんなわけで、景気循環の過程で起こる「資源の再配分」の実態について知ることは政策当局者にとっても重要なのだ。アメリカの製造業部門を対象にしてこの問題にメスを入れているのが我々の最新の論文である(Lee&Mukoyama, 2007)。具体的には、米国勢調査局(US Census Bureau)が収集しているプラントレベルのデータを利用して〔原注4〕、景気循環の過程におけるプラントの新規開業(誕生)と閉鎖(死)の実態を詳細に検討している。見出された結果をまとめると、以下のようになる。プラントの開業率(一年の間に新たに開業したプラントの割合)は、不況期よりもブーム期のほうがずっと高い一方で、閉鎖率(一年の間に閉鎖されたプラントの割合)は、ブーム期と不況期とで違いが見られない。興味深いことに、不況期に開業するプラントとブーム期に開業するプラントは雇用量と生産性の面で大きな違いがある一方で、不況期に閉鎖されるプラントとブーム期に閉鎖されるプラントは雇用量と生産性の面でそれほど違いが見られない。不況期に開業するプラントは、ブーム期に開業するプラントと比べると、規模が大きくて(雇用量が多くて)、生産性が高い傾向にあるのだ。その一方で、不況期に閉鎖されるプラントとブーム期に閉鎖されるプラントは規模(雇用量)と生産性の面でそれほど差が無いのだ。

マクロのレベルで起こる「景気循環」とミクロのレベルで起こる「資源の再配分」との関係について再考を迫る結果だ。不況の浄化効果を称える陣営によると、「破壊」(あるいは、退出・閉鎖)を通じて経済システムが浄化されることが強調される。操業中のプラントにおける雇用破壊(job destructions)が大いに反循環的である〔訳注;雇用破壊は、ブーム期に鈍る一方で、不況期に盛んになる〕ことを見出した先行研究がその裏付けになっているが、我々の研究によると、破壊(退出・閉鎖)の面でこれといって特別なことは起きていないことが見出されている。先にも述べたように、ブーム期に閉鎖されるプラントと不況期に閉鎖されるプラントは(雇用量や生産性の面で)似たような特徴を備えている。不況期に生産性の低いプラント――ブーム期であれば操業を続けられたであろうプラント――の大規模な淘汰が起きるわけでは必ずしもないのだ。不況に陥って事業を続ける(生き残る)のが難しくなると、従業員の一部が解雇されて雇用が縮小される傾向にある。既存の非効率的なプラントが一気に一掃されるわけではないようなのだ。生産性の低いプラントが淘汰されるのは、不況期だけに限られる話ではない。破壊を通じて働く浄化は、景気循環のどの局面でも――ブーム期だろうと、不況期だろうと――絶えず起きているのだ。不況期に起こる破壊とブーム期に起こる破壊は特徴の面でこれといった違いはないのだ。

とは言え、マクロのレベルで起こる「景気循環」とミクロのレベルで起こる「資源の再配分」とは何の関わりもないというわけではもちろんない。決してそうではなく、市場への新規参入は極めて順循環的なのだ〔訳注;市場への新規参入は、ブーム期に盛んになる一方で、不況期に鈍る〕。先にも述べたように、ブーム期に開業するプラントと不況期に開業するプラントは雇用量と生産性の面で大きな違いがある。そうなっているのは、景気循環の過程で「参入」の面で何らかの重要な選別が働いているせいなのかもしれない。ブーム期であれば、規模が小さくて生産性が相対的に低いプラントでも参入できる。景気がいいので、生産性が低くても利潤をあげられるからだ。その一方で、不況期に参入しても利潤をあげられるのは、生産性が高い(そして、規模が大きい)プラントくらいだ。不況は、生産性が高いプラントだけを選別して、経済全体の生産性を引き上げる効果を持っているのかもしれない。とは言え、既存の非効率的なプラントが淘汰されるというかたちで選別が働くわけでは必ずしもない。生産性が高いプラントだけが選別されるというのが何よりも重要である可能性があるのだ。つまりは、景気循環に備わる効果を探るのであれば、「退出」ではなく「参入」に着目すべきなのだ。「破壊」(“Destruction”)よりも「創造」(“Creation”)の方が重要なのだ。

我々が見出した結果は、以下にいくつか列挙するように、政策に対しても重要な意義を持っている。まず第1に、ブーム期に開業するプラントと不況期に開業するプラントが雇用量や生産性の面で違いがあるのは、不況期のほうが新規参入に対する障壁がずっと高いからである可能性がある。そのような障壁は、経済全体の長期的な成長を損なうかもしれない。新規のプラントは、イノベーションを体化していることが多い。いくつかの研究によると、新規のプラントの参入は、経済全体の生産性の伸びを高める重要な源泉の一つであることがわかっている。それゆえ、不況期に参入するのを邪魔している要因を突き止めるのが重要になってくる。不況期には、ブーム期と比べると、創業のための初期投資に要するコストが高まるか、資金を調達するのが困難になるのかもしれない。

第2に、景気循環の安定化を図る政策がどんな結果を招くかは、その政策が開業(参入)率と閉鎖(退出)率に及ぼす効果に左右される可能性がある。現実のデータと整合的なモデルを組み立てていくつかのシミュレーションを試みたところ、解雇税を課す――従業員を解雇する企業に税金を課す――ようにすると、プラントの開業(参入)や閉鎖(退出)に影響が出ないようであれば、景気循環の安定化につながる可能性が示されている。解雇税が導入されると、新規に採用されたり解雇されたりする機会が減るからである〔原注5〕。しかしながら、解雇税が導入されると開業率の変動が大きくなって、そのせいでマクロレベルの産出量の変動も大きくなる可能性が示されている。解雇税が導入されると開業率の変動が大きくなるのは、解雇税が参入を抑止する効果がブーム期よりも不況期においてのほうが強いからである。解雇税の影響を受けやすいのは、規模が大きくて雇用量が多い――それゆえ、将来的に苦境に陥った時に人員の縮小を迫られる可能性が高い――プラントである。不況期に開業するプラントは規模が大きい傾向にあるので、不況期のほうが解雇税の影響(参入を抑止する効果)が強くなるのだ。

我々が見出した結果は、新規参入(開業)のインセンティブに狙いを定めた政策の重要性も明らかにしている。補助金を給付するなどして不況期に新規参入を促せば、景気循環の安定化につながる可能性がある。市場の非効率性(流動性制約のような資本市場の不完全性)が新規参入の障壁になっているようなら、不況期に新規参入を促すのは経済厚生の面からしても望ましい政策だと言えよう。

最後になるが、我々が見出した実証的な結果は、アメリカの製造業のデータに基づいているということを強調しておきたいと思う。製造業以外の部門やアメリカ以外の国も対象に加えた上でどういう結果が見出されるかを探ってみるというのも、今後に残された興味深い課題の一つだろう。


〔原注1〕Dunne&Roberts&Samuelson (1989) および Davis&Haltiwanger&Schuh (1996) による先駆的な研究を参照せよ。

〔原注2〕この見解に理論的な観点から検討を加えている研究として、例えば Caballero&Hammour (1994) を参照せよ。

〔原注3〕例えば、Barlevy (2002) や Caballero&Hammour (2005) を参照せよ。

〔原注4〕我々の研究では、1972年から1997年までの工業統計調査(Annual Survey of Manufactures)を利用している。

〔原注5〕Veracierto (2004) や Samaniego (2006) も参照せよ。Samaniegoのモデルでは開業率が内生的に決まるが、開業率は景気循環のどの局面でもほとんど変わらないという結果が得られている。


<参考文献>


●Barlevy, G. (2002). “The Sullying Effect of Recessions”, Review of Economic Studies 69, 41-64.
●Caballero, R. J. and M. L. Hammour (1994). “The Cleansing Effect of Recessions”, American Economic Review 84, 1350-1368.
●Caballero, R. J. and M. L. Hammour (2005). “The Cost of Recessions Revisited: A Reverse-Liquidationist View”, Review of Economic Studies 72, 313-341.
●Davis, S. J., J. C. Haltiwanger, and S. Schuh (1996). Job Creation and Destruction, Cambridge, MIT Press.
●Dunne, T., M. J. Roberts, and L. Samuelson (1988). “Patterns of Firm Entry and Exit in US Manufacturing Industries”, RAND Journal of Economics 19, 495-515.
●Lee, Y. and T. Mukoyama (2007). “Entry, Exit, and Plant-level Dynamics over the Business Cycle”, Federal Reserve Bank of Cleveland Working Paper  07-18.
●Samaniego, R. M. (2006). “Entry, Exit and Business Cycles in a General Equilibrium Model”, mimeo. George Washington University.
●Veracierto, M. L. (2004). “Firing Costs and Business Cycle Fluctuations”, mimeo. Federal Reserve Bank of Chicago.

Axel Leijonhufvud 「マクロ経済における安定性と不安定性」(2009年11月21日)

Axel Leijonhufvud, “Stabilities and instabilities in the macroeconomy”(VOX, November 21, 2009)
 
現在の経済学は、その分析用具を用いて明らかにするはずの現実の経済の性質について地に足のついた理解を得れずにいる。「摩擦を伴う安定性」を特徴とするマクロ経済理論では、①レバレッジの不安定性、②連結性(connectivity)、③物価水準の潜在的な不安定性の「三つの不安定性」が無視されている。「摩擦を伴う安定性」が支配的なパラダイムであり続ける限りは、経済分析のテクニカルな面で進展があろうとも、現実の経済の理解の面で真の進歩が成し遂げられることはないだろうし、政府は新たな危機に備えられないだろう。

およそ50年前に経済学を学んだ学生たちは、市場(民間部門)は完全雇用に自動的に戻る傾向を持たないと教えられていた。乗数効果や加速度効果によって増幅された望ましからぬ景気変動に見舞われがちで、色んな種類の「市場の失敗」があちこちに存在していると教えられていた。だがしかし、慈悲深くて有能な民主主義下の政府のおかげで、景気変動が和らげられて、大半の「市場の失敗」も是正されるので、経済厚生の損失も取るに足りないものにとどまるとも教えられていた。 

翻って50年後の今の学生たちはどうかというと、民主主義下の政府のせいで物価や産出量の余計な変動が生み出されると教えられている。だがしかし、政府に対して適当な制約を課すことができれば――例えば、中央銀行に独立性を付与すれば――、自由な市場のおかげで完全雇用の達成をはじめとした多くの恩恵が得られると教えられている。民間部門の安定化を図るというのが50年前のマクロ経済政策の課題だったが、それが今では公共部門に制約を課すことへとシフトしたわけである。

過去50年の間に経済についての見方が大きく転換したわけだが、それと同時に、この半世紀というのは、経済分析のテクニカルな面で大きな進展があった実り豊かな時期でもあった(Blanchard 2008)。しかしながら、この半世紀の経済学の歩みを振り返って浮かび上がってくるのは、己が作り出した時流の表面をあてもなく漂いながら、ただただ途方に暮れている姿である。現在の経済学は、その分析用具を用いて明らかにするはずの現実の経済の性質について地に足のついた理解を得れずにいるのだ。 


新古典派総合

20世から21世紀へと向かう世紀の転換点のあたりで、振り子が反転し始めた――とはいっても、それほど大きな振れ幅ではなかったが――。マクロ経済学における「淡水学派」(“freshwater”)と「海水学派」(“saltwater”)との間に、「新・新古典派総合」(New Neoclassical Synthesis)として知られる「汽水」(“brackish”)的な妥協が成立したのである。「海水学派」のニューケインジアンは、新古典派によって開発された動学的確率的一般均衡(DSGE)モデルを受け入れた。その一方で、「淡水学派」の新古典派は、ニューケインジアンによって長らく問題にされてきた市場の 「摩擦」(“frictions”)や資本市場の「不完全性」(“imperfections”)を受け入れたのである。

この「新しい総合」は、50年前の「古い総合」と同様に、現実の経済を安定的な一般均衡システムであるかのように見なしていて、均衡に向かう傾向が「摩擦」によって妨げられると想定している。「新しい総合」の立場に立つ経済学者は、目下の出来事(金融危機に端を発する世界的な経済危機)を理論的に説明するのは可能だと言い張ろうとしているが、既存の理論によっては現在の危機をうまく説明できないのだ。

私の判断では、新旧どちらの総合も間違っている。新旧どちらの総合も、市場経済の性質について根本的な誤解を抱えているのだ。「摩擦を伴う安定性」(“stability-with-frictions”)が支配的なパラダイムであり続ける限りは、経済分析のテクニカルな面で進展があろうとも、現実の経済の理解の面で真の進歩が成し遂げられることはないだろう。現代経済が抱える真の不安定性に正面から立ち向かわなければならないのだ。


「複雑な適応システム」としての経済システム

現実の経済は、適応的で動的なシステム(adaptive dynamical system)である。「市場メカニズム」と呼ばれることもある自動調節機能を備えていて均衡に向かう傾向を持ってはいるが、複雑なシステムの内部で展開されるあれやこれやの経済活動のコーディネーションがいつでも円滑にいくとは限らない。約40年前に遡るが、「回廊仮説」(“corridor hypothesis”)を私なりに提唱したことがある。その概要を説明しておこう。何らかのショックが生じて均衡から離れたとしても、均衡経路付近の「回廊」の内側にとどまっていれば、「古典派」的な調整が働いて再び自動的に均衡に戻る。しかしながら、回廊の外側の「ケインジアン」的な領域では、市場に備わる自己調整能力が損なわれてしまう。均衡からの乖離があまりに大きくて、回廊の外側に飛び出してしまうようだと、政府による安定化政策の助けがない限りは再び均衡に戻ることができないかもしれない。

「回廊仮説」をはじめて提唱した時には、逸脱を増幅する乗数効果について細かく検討を加えたが、稀なケースに着目しているように見えてそんなに説得的に感じられないかもしれない。しかしながら、経済システム以外のあらゆる複雑な動的システム――人工的なものであれ、自然の中に存在するのものであれ――は、ホメオスタシスの働き(恒常性を維持しようとする傾向)に限界があることが知られている。経済システムだけは例外というのはありそうにない。

経済システムの状態空間(state-space)上には、均衡に向かう傾向を備えた領域に加えて、逸脱を増幅するようなプロセスが作動するせいで均衡に向かう傾向が打ち消される領域も存在すると見なしてもそれほど的外れではないだろう。しかしながら、話はこれで終わらない。現在の危機は、乗数効果以外にもポジティブ・フィードバック・ループの例がいくらでもあることを明らかにしているのだ。発動する領域が乗数効果のように狭くもないのだ。例えば、銀行によるデレバレッジ(債務の圧縮)がそうだ。銀行がデレバレッジの一環として信用(銀行貸出)の供与を削ると、不況がさらに深まって、銀行が保有する資産がさらに毀損する。そうなると、銀行がバランスシートを縮小しようとするインセンティブはさらに強まることだろう。システムを不安定化するポジティブ・フィードバック・ループの中でも最も危険なのは、フィッシャー流のデット・デフレーションである。これまでのところはどうにか回避できているが、経済システムの状態空間上にはいかなる犠牲を払ってでも避けるべき領域があるのだ。

外から何らかの「衝撃」が加わってその影響がシステムの内部に「波及」するというように問題を捉えると、ショック(衝撃)が発生したせいで均衡から大きく乖離したとしたら、システム全体の振る舞いにどんな影響が及ぶかが問われることになる。衝撃が外生的なもの(外からやってくるもの)として扱われるので、不安定性が内生的に引き起こされる可能性が見過ごされてしまうおそれがある。

過去200年の経験を通じて学び取られてきたことは、部分準備銀行制度が内生的な不安定性を生む可能性があることだ。部分準備銀行制度に備わる「金融的な不安定性」が商業銀行システムを超えて波及する可能性を説いたのは、ハイマン・ミンスキー(Hyman Minsky)である。ミンスキーによると、危機が起きないでいる期間が長引くと――「大平穏」(“Great Moderation”)期のように――、リスクを引き受けるのに抵抗を感じなくなって、そのせいで「金融的に脆弱」になってしまうという。脆弱なシステムは、遅かれ早かれ崩壊するだろうというのだ。


システミックな問題

世界経済が目下のところ直面している喫緊の問題には、「摩擦を伴う安定性」を特徴とするマクロ経済理論によって無視されてきた「3つの不安定性」が関わっている。その詳細については、VOXの論説で既に論じたことがある(Leijonhufvud, June 2007, January 2009July 2009)。 

  • レバレッジの不安定性:ライバルよりも何倍も高い収益を得ようとして、どの金融機関もこれまでにないほど高率のレバレッジをきかせた。それに伴って、リスクスプレッドが歴史上最低の水準にまで縮小し、金融機関のバランスシート上に「不良債権」(“toxic”)に化すことになる資産が大量に保有されたのである。
  • 連結性(Connectivity):グラス・スティーガル法が廃止されるまでのアメリカでは、金融業界が分離されていた。投資可能な資産の種類と、発行可能な負債の種類によって区分けされていて、異なる業態の金融機関が互いに直接競争することはなかった。しかしながら、規制緩和によって金融機関が形成するグローバル・ネットワークの連結性が急激に高まった。1980年代にアメリカでS&L危機が起きたが、かなり大きなコストを伴ったものの、その影響が及んだのはアメリカの住宅金融部門だけだった。現在の危機もアメリカの住宅金融部門に端を発しているが、世界中にその影響が及んだのである。
  • 物価水準の潜在的な不安定性:過去10年にわたってアメリカの消費者物価は安定を保ってきた。その理由の多くは、中国をはじめとした貿易相手国が為替安政策に訴えるだけでなく、中国をはじめとした新興国から安価な製品が続々と輸入されたおかげである。さらには、「大平穏」期を経て、予想インフレ率のボラティリティ(変動)も低下した。今後これらの条件に変化が生じるようなら、金融政策の既存の枠組み――FF金利を唯一の政策手段としてインフレ目標の達成を目指し、マネタリーベースの内生的な変化を許容する枠組み――は、金融面での安定を保つには不適切であることが判明するに違いない。


これからの課題

注意を払ってその成り行きを見守るべき課題は、以下の4つである。

  • 前途に立ちはだかっている脅威は、二つのタイプに分けられる。日本型の景気停滞と、ラテンアメリカ型の高率のインフレーションである。通常であれば、どちらにも陥りそうにないし、起き得る事象をその可能性の高い順に列挙したリストのかなり下の方に位置するだろう。しかしながら、①高水準の政府債務残高、②社会保障の財源の大規模な積み立て不足、③経常収支の大幅な赤字という事実に照らすと、どちらの脅威もまったくあり得ないとは言い切れないのだ。財政問題にきっちりとケリをつけることが政治的にどれほど難しいかを踏まえれば、一時的な苦境に済みそうにない。スキュラとカリブディスの間の航行可能なルートがだいぶ狭まってきている――進退が窮まってきている――のだ。
  • 今後の政策の方向性を見極めるにあたって念頭に置いておくべき非常に重要な事実がある。金融機関の救済(ベイルアウト)や財政出動によって財政赤字が極限にまで膨らんでいるせいで、将来的にいつかバブルが崩壊したとしても財政政策で対処できる余地が残されていないのだ。そのことを踏まえると、万が一の事態が起きても被害を最小限に抑えられるようにフェイルセーフ(fail-safe)モードに切り替えるべきである。現下の超低金利政策はどうかというと、フェイルセーフの発想に反している。景気のさらなる悪化を避けるために、資産価格をできるだけ引き上げるというのが低金利政策の目的だ。細心の注意を要するオペレーションであって、フェイルセーフの発想に則っているとは言えないのだ。今回の危機を招く原因となったゲーム――高いレバレッジをかけて満期転換〔訳注;短期で調達した資金を元手に、満期が長めの資産に投資する〕に勤しむゲーム――を再開しようとする動きが民間の銀行の間で見られるが、そのようなインセンティブを生み出している一因となっているのが現下の低金利政策なのだ。
  • 今回の危機をもたらした重要な犯人と言えば、高いレバレッジである。再び危機が起きるリスクを減らすためには、レバレッジを抑制せねばならない。しかしながら、各国の政府は、金融機関が今すぐにレバレッジを抑制するのには乗り気ではないようだ。金融機関がレバレッジを抑制したら、資産価格が下落するだけでなく、信用(銀行貸出)の供与も削られて、不況が悪化するかもしれないと心配しているのだ。問うとしよう。今すぐじゃないとしたら、一体いつならいいのだろうか?  
  • 各国の中央銀行は、「出口戦略」に乗り出す機会をうかがっている。風変わりな資産が混在するかたちで大きく膨らんだバランスシートを正常な状態に戻すのが「出口戦略」ということらしいが、おそらくそう簡単にはいかないだろう。たとえうまくいったとしても、今回のような危機がまた起きたら、同じようになりふり構わずに非伝統的な政策に手を染めなければいけなくなるだろう。中央銀行の責務がはっきりと確定していない既存の制度的な枠組みゆえに、そうなるのだ。解決策は一つだけだ。金融システムに新たな規制を課すしかない。しかしながら、その具体的な中身となると、よくわかっていないのが現状だ。 


<参考文献>


●Blanchard, Olivier (2008), “The state of macro”, NBER Working Paper 14259.
●Leijonhufvud, Axel (2007), “The perils of inflation targeting”, VoxEU.org, 25 June 2007
●Leijonhufvud, Axel (2009), “Fixing the crisis: Two systemic problems”, VoxEU.org, 12 January.
●Leijonhufvud, Axel (2009), “Curbing instability: policy and regulation”, VoxEU.org, 11 July.
●Leijonhufvud, Axel (2009), “Macroeconomics and the Crisis: A Personal Appraisal”, CEPR Policy Insight 41, November.

Willem Buiter 「マイナス金利の素晴らしき世界」(2009年6月4日)

Willem Buiter, “The wonderful world of negative nominal interest rates”(VOX, June 4, 2009)
 
政策金利をマイナスにせよと求める声が一部の経済学者の間から上がっている。本稿では、マイナス金利についての基礎を解説すると同時に、名目金利のゼロ下限制約を乗り越えるための三つの手段――①現金を廃止する、②現金に課税する、③新しい通貨を導入して、計算単位と交換手段を分離する――についても検討する。

少し前までフランクフルトにいた。ヨーロッパ中央銀行(ECB)の本店で、マイナス金利(および、名目金利のゼロ下限制約)をテーマ(pdf)に講演してきたのだ。どういうわけだか、マイナス金利について論じると、オバマ大統領を批判するのと同じくらい熱気がこもった感情的なリアクションを呼び起こすようだ。これまでにも何度かマイナス金利について論じたことがあるのだが、その時に読者から寄せられたいくつかの反応を踏まえて、今後この話題について論じる時には冒頭に警告文を掲げる必要があるかもしれないと考えたくらいだ。熱気がこもった感情的なリアクションが引き起こされる原因は、マイナス金利についての初歩的なロジックがびっくりするほど理解されていないせいだと思われるので、基礎的なことから説明するとしよう〔原注1〕。

金融政策に埋め込まれた馬鹿げた非対称性を取り除くための処置について論じるのが本稿の目的である。名目金利がゼロ%の現金が存在するせいで、どの金融資産についてもその金利がゼロ%以下になり得ないのだ(実際のところは、現金の持ち運びにはコストがかかるので、銀行預金なんかの金利(預金金利)は若干であればマイナスになり得る。しかしながら、そうだとしても以下の議論は依然として成り立つ)。インフレが過熱しそうであれば、政策金利を中央銀行が適当と判断する水準にまでいくらでも引き上げることができるが、デフレに陥りそうだったり景気が悪化しそうだったりしたら、政策金利を中央銀行が適当と判断する水準にまでいくらでも引き下げられるかというと、そうはいかない。ゼロ%までしか引き下げられないのだ。政策金利がゼロ%に達したら、量的緩和や信用緩和のような非伝統的な金融政策の出番ということになる。

名目金利と実質金利を混同しないように注意してもらいたいと思う。(事後的な)実質金利(=名目金利-インフレ率)がマイナスを記録した例は、これまでに何度もある。金融資産の利回り(名目金利)がインフレ率を下回ったためである。今後インフレが起きるようなら、実質金利はマイナスになるだろう。アメリカに住んでいるようなら特にだ。

もう一点だけ注意してもらいたいのは、現金とかその他のあれやこれやの金利(名目値にしても実質値にしても)をいつまでも永遠にマイナスにしろと言いたいわけではないことだ。金融政策に埋め込まれた非対称性――短期のリスクフリー(無リスク)金利を操る中央銀行の能力に課せられた制約――を取り除くための三つの手段について論じるのが目的なのだ。三つのうちのどれか一つでも採用されたら、名目金利をマイナスにすることが可能になるのだ。とは言え、政策金利をマイナスにすべきかどうかは、実証的な問題である。FRBのスタッフがアメリカ経済の計量経済モデルを使って行っているいくつかの研究によると、ゼロ下限制約が存在しないようなら(政策金利をマイナスの値にまで引き下げることができるようなら)、テイラー・ルールからはじき出される望ましいFF金利(政策金利)の水準はマイナス5%という結果が得られている。政策金利をマイナスの値にまで引き下げることが可能なようなら、景気後退からの脱却を目指して、主要な中央銀行は例外なく――Fedも、ECBも、イングランド銀行も、日本銀行も――とっくに政策金利をマイナスの値に設定していたに違いないと思われるのだ。


ゼロ下限制約を乗り越えるための三つの手段

名目金利のゼロ下限制約を乗り越えるための手段として、以下の3つが考えられる。

  1. 現金を廃止する
  2. 現金に課税する
  3. 新しい通貨(ルド)を導入して、既存の通貨(ドル)を廃止する。ドルはこれまで通り計算単位(ニュメレール)としての役割を果たすが、決済には使えなくなる。代わりにルドが決済に使える交換手段になるのだ。さらには、ドルとルドとの公定の交換レート(為替レート)も定める。ドルはもう交換手段ではなくなるので、ドルの名目金利にゼロ下限制約は存在しなくなるだろう。その一方で、新たに交換手段になるルドの名目金利にはゼロ下限制約が存在することになるだろう。政策目標を達成するためにドルの名目金利をマイナス(例えば、マイナス5%)に設定する必要が生じたとしても、ドルをルドに対して切り上げる(ドルをルドに対して5%切り上げる)つもりであることを宣言してそれが信頼されるようなら、ルドの名目金利はゼロ%を下回らずに済むだろう。
 
まずは1番目の手段について。政府が発行する現金が廃止されても、民間の支払い手段(銀行口座宛ての小切手、クレジットカード、デビットカード、デジタル通貨)を使って取引の決済のほとんどを行うことができる。民間の銀行だけではなく一般市民も中央銀行に預金口座を開設できるようにするという手もある。その口座を使って決済するわけだ。口座に残高があるようなら、その時々の経済情勢に応じてプラスの金利が支払われたり、マイナスの金利が課せられたりするだろう。

次に2番目の手段について。現金に課税するとして、現金の保有者に税金を払わせるにはどうしたらいいだろうか? 紙幣に発行日時が記載されているようなら――大抵の紙幣はそうなっている――、紙幣が法定通貨として通用する期間(満期)を定めて告知すればいいだろう。手持ちの紙幣が満期を迎える前に、中央銀行に足を運んで税金を払わせるのだ。満期前に税金が払われた紙幣にはスタンプを押すか何らかの印を付けて、その後も法定通貨として使えるようにするのだ。

グレッグ・マンキュー(Greg Mankiw)のブログで、紙幣に満期を設けるためのよく練られた案が紹介されている。マンキューによると、学生の発案らしい。チャールズ・グッドハート(Charles Goodhart)も似たような案を昔から唱えているが、その概要は以下の通り。

①どの紙幣にもシリアル番号(記番号)が記載されていて、末尾の数字が0から9までのいずれかの整数になっている。 
②1年に1度、決められた日に、中央銀行が0から9のいずれかの整数をランダムに選ぶ。
③シリアル番号の末尾の数字が②でランダムに選ばれた数字と一致する紙幣は、法定通貨としての地位を失う。その紙幣を中央銀行に持ち込んでも、同額の紙幣や硬貨と交換してもらえなくなる。 
④10分の1の確率で無価値になるわけだから、紙幣の期待名目金利はマイナス10%ということになる。デフレに断固たる決意で立ち向かおうとする中央銀行にとって大きな武器になるだろう。
 
イギリスで発行されている割増金付き公債(British Premium Bond)――利子も払われないし、キャピタルゲインも得られないが、抽選で賞金が当たる公債――のマイナス金利バージョンと言えるだろう。

ただし、一つ問題がある。マンキューやグッドハートは気付いていないようだが、法定通貨としての地位を失ったからといって、無価値になるとは限らないのである。不換紙幣(fiat money)の価値は、みんながどれくらいの価値があると考えているかによって左右される。マンキューやグッドハートが予想するように、法定通貨としての地位を失った紙幣の価値がゼロになる可能性(無価値の紙切れと化す可能性)も勿論ある。しかしながら、法定通貨かどうかというのは、不換紙幣が価値を持つために欠かせないわけじゃない。抽選の結果として法定通貨としての地位を失った紙幣が法定通貨の地位にとどまっている同じ額面の紙幣と同等に扱われ続ける可能性もあるのだ。

となると、法定通貨としての地位を失った紙幣を押収する可能性を仄めかすなり、その紙幣の所有者に何らかの罰金やペナルティーを科す可能性を仄めかすなりする必要もあるかもしれない。現金に課税するという2番目の手段は、財産への侵害行為として不快に思われるかもしれないし、実務的にも手間がかかって面倒かもしれない。その一方で、魅力を感じる為政者もいることだろう。


何が価値の貯蔵手段に選ばれるか?

マイナス金利絡みでこれまでに読者から寄せられた中でも最も早とちりしたコメントは、おおよそ次のようなものだった。「名目金利がマイナスになったら、誰もがこぞって現金の代わりを探そうとするだろう」。それこそが狙いなのだ。現金(あるいは、名目金利がマイナスの金融資産)を手放させて、それ以外の資産――望むらくは、実物資産やコモディティ(一次産品)――の取得を促すのが狙いなのだ。正確を期して以下でもう少し突っ込んで論じるとしよう。

上で掲げた三つの手段のうちのどれが採用されたとしても、名目金利がマイナスになるようなら、現金が価値の貯蔵手段に選ばれることはないだろう。1番目の手段では、現金がそもそも存在しない。廃止されているからだ。2番目の手段では、現金の(期待)名目金利はマイナスだ。3番目の手段では、新しい通貨であるルドの名目金利はゼロ%を下回らないが、ドルがルドに対して増価するので、名目金利がマイナスのドル建て債券よりも現金であるルドの方が価値の貯蔵手段として優れているとは言えない。 

コモディティが現金に代わって価値の貯蔵手段に選ばれるだろうか? 耐久性のないコモディティが価値の貯蔵手段に選ばれるようなら、消費(コモディティの消費)が急伸するというかたちになるだろう。耐久性のあるコモディティが価値の貯蔵手段に選ばれるようなら、話を単純化するためにそのコモディティから得られる限界的な便益(使用価値)が時間を通じてずっと変わらないとすると、裁定の結果としてそのコモディティの価格は名目金利と同じ割合で低下する――名目金利がマイナスx%なら、x%の割合で低下する――ことになるだろう。

現金に代わる価値の貯蔵手段として一番優れているのは、名目金利がマイナスの債券ということになりそうだ。名目金利がマイナスであっても、民間の銀行は依然として儲けられるだろう。銀行の利潤は、金利の絶対的な水準ではなく、貸出利率と借入利率の差に依存するからである。例えば、民間の銀行が中央銀行からマイナス5%の金利で資金を借り入れて、その資金をマイナス2%の金利で誰かしらに貸し出せば、5%の金利で借り入れて8%の金利で貸し出す場合と同額の利潤が生じるのだ(ただし、二つのケースで扱われる金額が同じであれば)。

名目金利がマイナスになったとしたら、貯金を拠り所にして生活している人はどうしたらいいのだろうか? まずは、実質金利がどうなっているかをチェックする必要がある。かなりのデフレが起きていて、名目金利がマイナスでも実質金利はプラスになるようなら、悠々とやり過ごせるだろう。名目金利ばかりでなく実質金利もマイナスになるようなら、資本(capital)を取り崩して生活していかないといけないだろう。そうこうしているうちに貧困に陥る人が出てきたり、社会問題に発展したりするようなら、財務省や社会保健省(Ministry of Social Affairs)に詰め寄るべし。中央銀行に詰め寄って困らせるなかれ。

中央銀行の掌中に「マイナス金利」という手段が握られているより良き未来に向けて、いざ踏み出そうではないか。


〔原注1〕ロバート・ホール(Robert Hall)&スーザン・ウッドワード(Susan Woodward)のこちらの論説もあわせて参照されたい。